Por qué y cómo hice este informe
Soy Franco Balestieri Oliveira de Amorim. Soy estudiante de la Universidad Torcuato Di Tella y estoy armando Denario, un proyecto de inversión que funciona con agentes de inteligencia artificial. Este informe es parte de ese trabajo.
Mi propósito inicial era hacer un homework, un deep dive, sobre un tema que vengo siguiendo hace bastante tiempo y al que nunca le había dedicado el tiempo y el foco que requiere: la inteligencia artificial y su famosa «economía circular». La bolsa de Estados Unidos sube montada en la IA, y cada tanto aparece un acuerdo nuevo en el que una empresa invierte en otra que después le compra a la primera. Quería entender cómo se paga esta expansión, si esa rueda se sostiene sola y quién termina asumiendo el riesgo.
Empecé siguiendo la plata entre los laboratorios, las nubes y los fabricantes de chips. En el camino aparecieron dos cosas que no esperaba. La primera: la fecha de todo la pone la electricidad, y la electricidad llega tarde. La segunda: las empresas más grandes y «seguras» de la bolsa no solo venden; también garantizan, prestan y respaldan a sus propios clientes. De ahí sale el título. La IA tiene un reloj y un seguro.
Cómo lo hice
Lo hice con la ayuda de GPT-6 Astra, de OpenAI, y de agentes de Claude Opus 5.5, de Anthropic.1 Trabajé como el director de una orquesta. Yo definí las preguntas, dirigí la investigación y discutí cada conclusión. Los modelos buscaron y leyeron documentos, hicieron cuentas y escribieron borradores. Después revisé y corregí el contenido, y mis opiniones y mi conclusión las revisé palabra por palabra. El criterio y la responsabilidad son míos.
Lo cuento así porque es como trabajé y porque es parte de lo que me interesa mostrar con Denario: cómo se puede investigar en serio trabajando con agentes de IA.
Los modelos no son la fuente de ningún dato. Las fuentes son balances, contratos, prospectos de salida a bolsa, comunicados, estadísticas y artículos de prensa, y cada dato lleva su nota: entre el informe y el respaldo hay más de mil. Cuando una cifra sale de la prensa, lo digo. Cuando es una cuenta mía, muestro cómo llegué a ella.
Qué fecha tienen los datos
Esta edición se revisó el 22 de octubre de 2026. Incorporé la API de Nebius, datos de productividad y la capacidad que SpaceX reportó después del corte original. Los precios de bolsa y los escenarios financieros que no recalculé conservan el 16 de octubre de 2026; cada balance, contrato y proyección mantiene su propia fecha. La revisión cambia la lectura de esas cuentas, sin hacer pasar un dato nuevo por una recalibración que todavía no hice.
Cómo leer los números
Uso la escala argentina: un billón es un millón de millones. El billion de las fuentes de Estados Unidos es mil millones, y su trillion, un billón. Así, US$1,4 billones y US$1.400.000 millones son lo mismo. Escribo US$ para dólares, punto para los miles y coma para los decimales.
Separo tres cosas. Un dato es lo que publica una fuente, con su fecha. Una cuenta mía combina datos, y la muestro. Un supuesto mío es una elección para armar un escenario, como cuánto van a crecer las ventas o cuánto se va a demorar una obra. Los resultados de mi pronóstico dependen de esos supuestos: no son promesas de las empresas.
La primera vez que nombro en cada capítulo una empresa que cotiza en bolsa, pongo entre paréntesis su ticker, el código de su acción: por ejemplo, NVIDIA (NVDA). Google es una marca de Alphabet (GOOGL), así que para la acción uso Alphabet.
Cómo está armado
El informe tiene dos partes. La Parte 1 es el argumento, de punta a punta: por qué importa, cómo da vueltas la plata, la demanda, las cuentas de OpenAI y Anthropic, mi pronóstico, la electricidad, quién financia la espera, las garantías y las acciones. Termina con los escenarios que sigo, lo que estudiaría para invertir y mi conclusión. Si tenés poco tiempo, el resumen que sigue cuenta lo esencial.
La Parte 2 es el respaldo, para quien quiera revisar los números: los informes uno por uno (anexo A), las fichas de las empresas (B), el método y las correcciones (C), los datos de electricidad (D) y los cuadros y métodos que saqué del texto para que se lea mejor (E). Cuando escribo «respaldo, anexo A31», me refiero a ese apartado.
Este informe es mi análisis y mis hipótesis. No es una recomendación de inversión ni una indicación de compra o venta.
Resumen
La tesis en una línea: la IA tiene un reloj y un seguro, y la productividad puede cambiar cuánto vale la espera. La electricidad pone el límite físico; mejores modelos y software pueden sacar más trabajo de la potencia disponible. Las empresas más grandes respaldan parte de la expansión. Para invertir necesito unir esas cuentas: cuánto trabajo aparece, quién consigue cobrarlo y si la financiación aguanta hasta entonces.
Lo que pienso
Creo que la IA es real, y la demanda también. Mi duda sigue siendo si la plata aguanta el tiempo que tarda en llegar la electricidad, y quién paga si no aguanta. Ahora sumo una pregunta que puede cambiar esa cuenta: cuánto trabajo útil se consigue sacar de cada chip y de cada gigavatio disponible. Mejorar el software puede hacer rendir más la obra que ya está pagada; la prueba es que ese trabajo encuentre clientes y deje caja.
Hasta el segundo trimestre de 2027 espero que la obra siga y que algunas acciones suban, con caídas en el camino. Hoy veo más probable que la expansión continúe a que haya una crisis general. Mi mayor preocupación es OpenAI. Y la prueba con fecha es la salida a bolsa de Anthropic, que considero el evento más importante desde el «nacimiento» de la IA: una valuación privada de US$965.000 millones podría enfrentarse con un precio de mercado si se concreta la salida a bolsa.2
Por qué importa
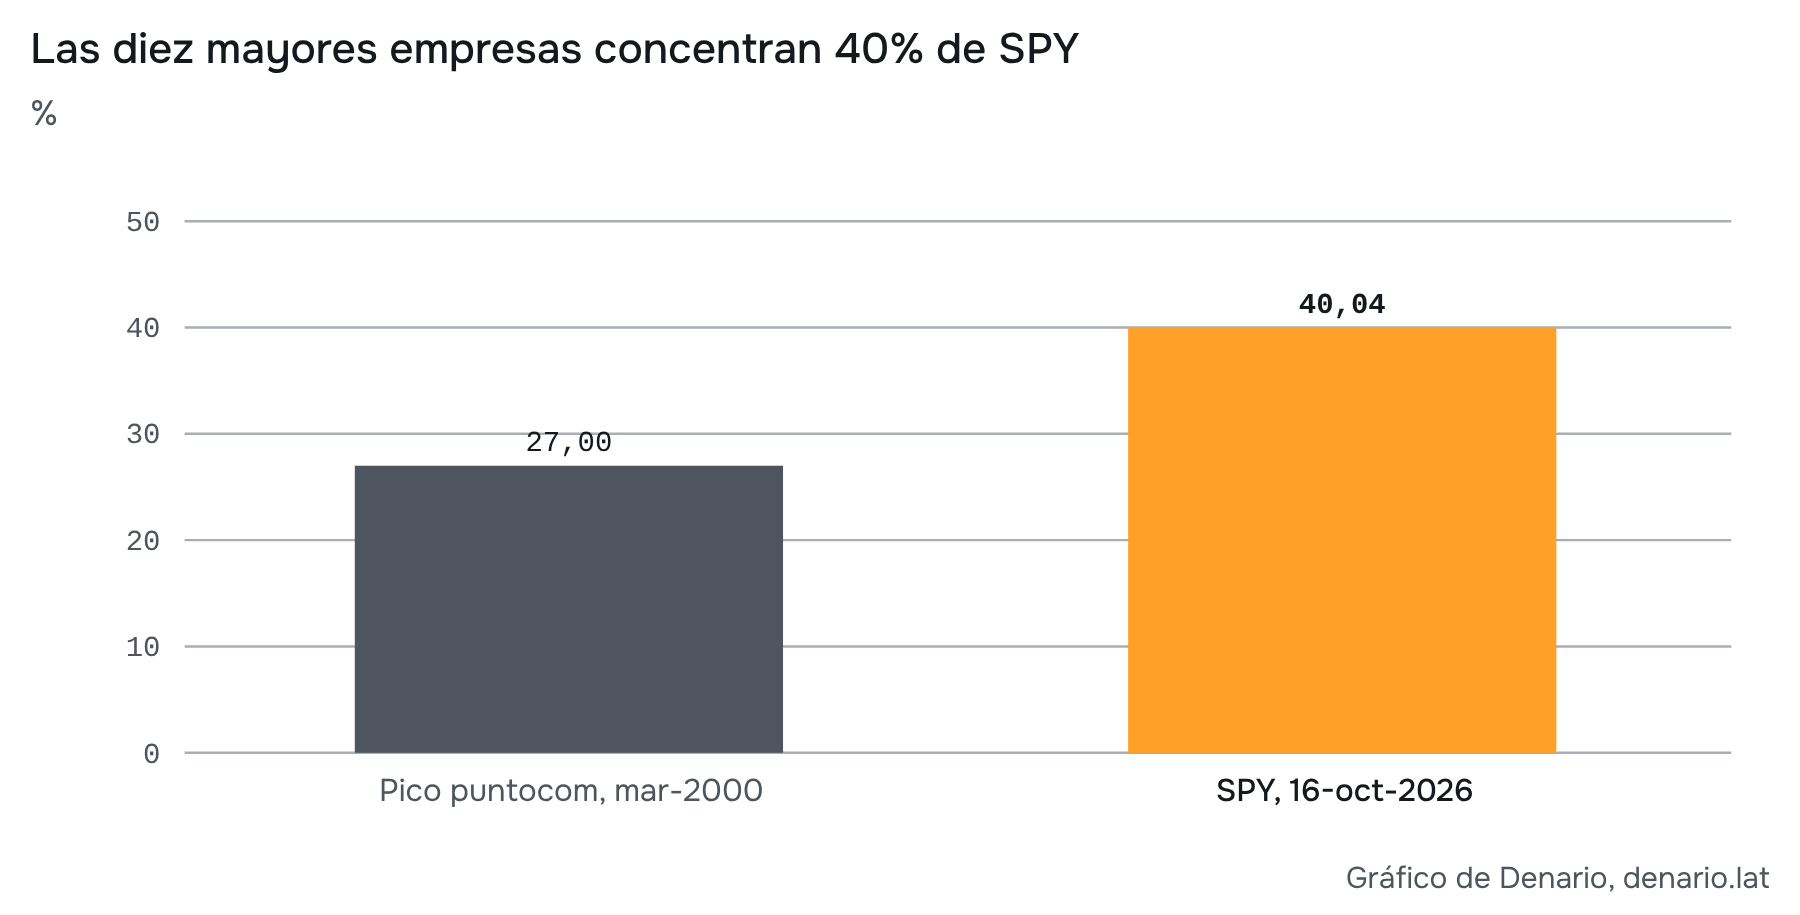
La bolsa y la economía de Estados Unidos, y con ellas buena parte del mundo, van montadas en la IA. En una cartera que reconstruí con los pesos del S&P 500 a principio de año, las 85 empresas de IA e infraestructura que elegí explican el 59,8% de la suba de 2026. Dos días antes del corte eran el 68,5%: la caída de las acciones de IA de esa semana lo bajó. Además, las diez empresas más grandes del índice pesan 40,04%, contra cerca de 27% en el pico de las puntocom.3 Hoy, comprar «el mercado» es en buena parte comprar esta apuesta.
La cuenta que todos dicen que no cierra
Que «la cuenta no cierra» ya lo dice todo el mundo. Anthropic se comprometió a gastar al menos US$518.000 millones en diez años, cerca de 80% no cancelable o pagadero aunque no lo use. Sam Altman habló de US$1,4 billones de compromisos de OpenAI en octubre de 2025; los contratos de nube públicos que pude identificar suman US$710.400 millones, y el más grande, los US$300.000 millones de Oracle, sale de la prensa.4
Del otro lado están las ventas. OpenAI vendía en septiembre a un ritmo anualizado cercano a US$50.000 millones, cuando se esperaban unos US$70.000 millones. La cifra de Altman equivale a 28 veces lo que vende en un año a ese ritmo. Anthropic vendió US$33.100 millones en los primeros nueve meses de 2026.5
Mi aporte no es repetir eso. Es mostrar cuándo se pone a prueba esa cuenta, dónde quedó el riesgo y con qué se está pagando, con datos que están en esas letras chicas de los balances que poca gente lee.
Lo que encontré
1. La demanda existe; lo que falta es que deje plata. Anthropic vendió US$16.800 millones en el tercer trimestre, un 45% más que en el anterior, según Reuters. El cómputo que exige ese uso depende también de cuánto trabajo hace el sistema con cada hora de GPU. En mi pronóstico base, OpenAI acumula US$243.700 millones de caja negativa entre 2026 y 2030, y Anthropic necesita cubrir un pozo máximo de US$62.100 millones, al que llega en 2028. Sumados dan unos US$306.000 millones, antes de contar la caja que ya tienen o plata nueva. Y mi modelo es más optimista que el plan de la propia OpenAI: con mis ventas y el gasto en cómputo de ese plan, su caja acumulada da −US$308.000 millones.6
Meta aporta una prueba nueva de esa tensión: en el tercer trimestre generó US$32.786 millones de caja operativa e invirtió US$34.906 millones con su medida de capex, que incluye principal de arrendamientos. La caja libre quedó en −US$2.120 millones. Mejor productividad puede ayudar, pero la capacidad se paga antes de que todos los nuevos servicios alcancen escala. Por eso sigo el trabajo útil junto al calendario de caja. Resultados del 21 de octubre.
La eficiencia juega de los dos lados. Una tarea más barata puede abrir muchos usos y un agente puede hacer decenas de consultas para terminar un encargo. A la vez, mejores modelos y software pueden resolver cada tarea con menos recursos. Mi hipótesis es que habrá mucho más trabajo; cuánto de ese crecimiento se convierte en nuevos equipos, electricidad y ganancia depende de qué fuerza crezca más. Nebius permite seguir dos precios —alquiler de GPU y servicio de tokens— y empezar a reconstruir esa cuenta, sin confundirlos con el costo de fabricar el chip.
2. La electricidad es un cuello de botella, y varias empresas del sector eléctrico se cubrieron mejor. Es una parte chica del costo de un centro de datos, pero la más lenta de conseguir. Según Sightline y Morgan Stanley, las estimaciones citadas dan 31% y 41%, pero miden universos distintos: obra en marcha en un caso, y obra o red disponible o contratada en el otro. No son una sola banda comparable ni prueban que esa capacidad vaya a entregarse a tiempo.7 Mi estimación es que entre la mitad y dos tercios de lo previsto para 2026–2028 se entrega a tiempo, y que el resto se corre a 2029–2031. Mientras tanto, los proveedores eléctricos cobran por adelantado: GE Vernova (GEV) sumó unos US$13.700 millones de anticipos netos en el primer semestre, y algunas distribuidoras fijan mínimos de facturación de 60% a 85%, con contratos de hasta 12 años en Ohio y de 20 en Florida.8
3. El que quedó en el medio está apretado. Entre los dos quedan los que construyen y alquilan: SB Energy, Oracle (ORCL), CoreWeave (CRWV), otras nubes especializadas y los propios laboratorios. Pagan para arriba por adelantado y cobran para abajo recién cuando todo está listo. Esa diferencia en los pagos puede ser letal. Un ejemplo es PORTS-Pike, el campus de OpenAI en Ohio: necesita 10 GW, y apenas 0,8 GW tienen contrato de servicio eléctrico, que además depende de obras en la red.9
4. Los vendedores de palas también son aseguradores. NVIDIA (NVDA), Broadcom (AVGO), Alphabet (GOOGL), Meta (META) y AMD (AMD) asumieron hasta US$206.400–248.400 millones en garantías, respaldos, compras de capacidad y compromisos de préstamo a favor de sus clientes. Son máximos, mezclan instrumentos distintos y no son una pérdida esperada.10 Tres ejemplos:
- NVIDIA garantiza hasta US$105.000 millones en el campus de OpenAI en Ohio. OpenAI le paga por esa garantía en un acuerdo aparte que, al ser privado, no conocemos.
- Broadcom ofrece hasta US$42.000 millones en préstamos a Anthropic, según Reuters, y declara un respaldo de hasta US$29.000 millones. Según qué compromisos se incluyan, son entre 1,1 y 2,6 veces su caja libre del último año fiscal.
- Alphabet tiene hasta US$43.800 millones en respaldos de crédito a centros de datos de terceros. En el segundo trimestre, y por primera vez en mucho tiempo, tuvo caja libre negativa. En 2026 salió a buscar plata afuera: US$49.600 millones netos en acciones comunes y preferidas obligatoriamente convertibles en junio y unos US$80.700 millones en bonos entre enero y agosto. Su deuda de largo plazo pasó de US$46.500 a 98.200 millones en seis meses.11
5. La rueda se paga con acciones. Para que OpenAI le compre chips, AMD le dio el derecho a quedarse con hasta 160 millones de acciones de AMD a un centavo de dólar cada una. El derecho se habilita por etapas: las compras tienen que llegar a 6 GW, la acción de AMD tiene que alcanzar ciertos precios (US$600 en el último tramo) y hay otras condiciones técnicas y comerciales. Al cierre del 16 de octubre, de US$528,75, esas acciones valdrían US$84.600 millones. No es plata que OpenAI ya tenga, pero muestra el tamaño del incentivo.12 Y en la ronda de US$122.000 millones que cerró OpenAI en marzo, unos 9 de cada 10 dólares comprometidos vinieron de sus socios comerciales.13
La escala del acuerdo entre AMD y OpenAI. Si 6 GW de chips funcionan todo el año a pleno, consumen 52,6 TWh (52.600 millones de kWh): más o menos lo que consumen 5 millones de hogares de Estados Unidos. Como potencia, son cerca del 20% del pico de demanda eléctrica de toda la Argentina. Bajo los supuestos de potencia por equipo, serían entre 1,5 y 1,8 millones de chips y entre US$49.000 y 78.000 millones en equipos, con precios de terceros que AMD no confirmó. No son unidades ni ingresos contratados.14
6. Si se rompe, el primer aviso va a llegar por los precios. Hay dos relojes: el eléctrico, que marca cuándo se prende cada gigavatio, y el financiero, que marca cuánto tiempo más va a estar abierta la ventana para vender acciones a buen precio. El orden que espero es este: la electricidad se atrasa; el medio financia la espera con más deuda y más acciones; si las acciones bajan, se achican las rondas y las salidas a bolsa; los laboratorios compran menos; sufren los que construyeron con deuda, y se activan las garantías. Al final de esa fila no están solo CoreWeave u Oracle: también están las empresas que más pesan en el S&P 500, que son las que pusieron el seguro. Y una caída del S&P 500 nunca cae bien en el mundo.
Ya aparecen desacuerdos sobre cuánto valen estas empresas: SB Energy postergó su salida a bolsa por diferencias de valuación. No alcanza para hablar de una sobrevaluación generalizada, pero es el tipo de señal que miro.15
Qué sigo y qué me haría cambiar de opinión
Para invertir, mantengo la pregunta por quién cobra sin tener que financiar a su cliente, pero amplío el mapa. Miro infraestructura y financiadores, fabricantes de modelos y negocios que usan la inteligencia con una ventaja propia. Una máquina más productiva puede ayudar al operador; una mejor respuesta puede beneficiar al modelo; una logística difícil de copiar puede ayudar a Mercado Libre a convertirla en una venta entregada. Tengo que comprobar quién conserva el ahorro y cuánto capital necesita para hacerlo, además de valuar cada acción.
La primera fecha que miro es la salida a bolsa de Anthropic, que la prensa ubica desde mediados de noviembre y que todavía no está confirmada.16 Después, el informe de ERCOT, el operador de la red de Texas, previsto para el 10 de diciembre de 2026: va a decir qué grandes proyectos pasan la revisión para conectarse. En PJM, la red de parte del este y el Medio Oeste de Estados Unidos, la subasta para 2028/29 quedó 6.831 MW por debajo de su objetivo de confiabilidad. No anticipa cortes, pero muestra por qué la electricidad merece seguimiento.17
Cambiaría de opinión para peor si al mismo tiempo bajan los pagos a varios proveedores, fallan entregas y se cierra la financiación. Y para mejor, si la generación propia llega antes de lo esperado, crecen las ventas pagadas y mejora la caja. El tablero completo está en el capítulo 11 y mi conclusión, en el capítulo 13.
Este informe es mi análisis y mis hipótesis, con corte al 16 de octubre de 2026. No es una recomendación de inversión ni una indicación de compra o venta.
Además de los pagos, las conexiones y el acceso a capital, ahora sigo el costo por tarea bien resuelta, la utilización del equipo y el ingreso que deja la potencia disponible. Una mejora técnica me haría más optimista si llega a la operación y a la caja. Menores tarifas, capacidad ociosa o descuentos que entreguen todo el ahorro al cliente debilitarían esa lectura. Éste es el cambio de argumento de la edición del 22 de octubre: el reloj y el seguro siguen, pero el trabajo que cabe dentro de ese reloj también puede cambiar.
Antes de empezar: cómo funciona la IA, en plata y electricidad
La idea: la IA no vive «en la nube»: vive en edificios llenos de chips que consumen electricidad. Cada respuesta cuesta cómputo, y el cómputo cuesta chips, edificios y energía. La electricidad es una parte chica de la cuenta, pero una de las más lentas de conseguir. Y como en cualquier cadena de producción, el cuello de botella pone la fecha.
Los tokens son una forma de facturar parte de ese trabajo. La cuenta que me interesa termina en la tarea bien resuelta: incluye lectura, respuesta, razonamiento, herramientas, intentos y revisión. La potencia dice cuánto puede consumir un sistema en un momento; la energía suma cuánto tiempo lo usa. Así puedo separar una tarifa menor de una mejora real en lo que produce la instalación.
Acá explico, una sola vez, las palabras que uso en todo el informe. Si ya las conocés, podés pasar directo al capítulo 1.
La cadena, en seis pasos
1. Un modelo de IA es un archivo enorme de números. Para contestar una pregunta hay que hacer muchísimas cuentas con esos números, una tanda por cada pedacito de texto que genera. A eso se le llama cómputo: cuentas matemáticas muy rápidas.
2. Esas cuentas las hacen chips especiales: las GPU de NVIDIA (NVDA) o AMD (AMD), las TPU de Google, que pertenece a Alphabet (GOOGL), los Trainium de Amazon (AMZN) o los grandes chips de Cerebras. Para trabajar a escala se agrupan en racks, armarios de servidores, con memoria rápida y conexiones para que hablen entre sí.
3. Los chips consumen electricidad y largan calor. Hay que traer la energía, con generación, líneas, subestaciones y transformadores, y sacar el calor, con refrigeración por aire o por agua.
4. Todo eso va en un edificio: el centro de datos. Por eso su tamaño se mide en megavatios o gigavatios, además de en metros cuadrados. Tener lugar para los equipos no alcanza si no llega la electricidad.
5. El cómputo tiene dos usos. Entrenar es crear o actualizar el modelo. Usarlo, lo que se llama inferencia, pasa cada vez que alguien le pide algo. Cada consulta, cada respuesta y cada tarea de un agente consume recursos.
6. La plata recorre la cadena. El cliente paga por suscripción o por uso. El laboratorio paga la capacidad de cómputo, y los dueños de los centros de datos pagan equipos, edificios y energía. Algunas empresas cumplen más de un papel a la vez, y ahí empieza la «economía circular» del capítulo 2.
Qué pasa cuando le preguntás algo a una IA
Tu mensaje viaja a un centro de datos, los chips calculan la respuesta y te la mandan. Google estimó una mediana de 0,24 Wh por consulta de texto a Gemini, contando refrigeración y equipos ociosos: según su comparación, menos de nueve segundos de televisión. Es la medición de un servicio en una fecha, no de todas las consultas.18 Lo que cambia la cuenta es la escala: miles de millones de consultas, respuestas largas y agentes que trabajan durante horas.
Cuánto es un gigavatio
La potencia dice cuánta electricidad puede consumir o entregar una instalación en un momento. La energía suma ese consumo durante un período. Un gigavatio (GW) son 1.000 megavatios (MW). Un kilovatio-hora (kWh) es lo que consume un aparato de un kilovatio durante una hora.
De potencia a energía y hogares
1 GW = 1.000.000 kW.
1.000.000 kW × 8.760 horas = 8.760 millones de kWh por año.
865 kWh por mes × 12 meses = 10.380 kWh por hogar y por año.
8.760 millones de kWh ÷ 10.380 kWh por hogar = aproximadamente 844.000 hogares.
Redondeo a unos 840.000 hogares estadounidenses por gigavatio, si funciona a plena potencia todo el año y con el consumo residencial medio de 2024 de la EIA.19 Con la misma cuenta, un centro de 50 MW consume 438 millones de kWh al año, lo mismo que unos 42.000 hogares, y uno de 75 MW consume 657 millones de kWh, unos 63.000 hogares.
Para tener una referencia argentina: el pico de demanda de febrero de 2025 fue de 30.257 MW, unos 30,3 GW. Un plan de 10 GW equivale a cerca de un tercio de ese pico (10 ÷ 30,257 = 33,1%).20
Hay que distinguir dos medidas. La carga informática es lo que consumen los equipos de cómputo. La carga total del edificio suma la refrigeración y los demás sistemas. Si un edificio consume 1,2 veces lo que consumen sus equipos, 1 GW informático exige 1,2 GW en total; esa relación se llama PUE. Antes de comparar dos anuncios de gigavatios, hay que saber cuál de las dos miden.
Qué hace falta para que funcione
Un centro de datos necesita tres piezas, y cada una tiene su propia demora. Los equipos (chips, servidores, memoria y redes) dependen de la fabricación y las entregas. El edificio (la obra, los sistemas internos y la refrigeración) depende de la construcción y los permisos. Y la electricidad (generación, conexión y red externa) depende de líneas, turbinas, transformadores y autorizaciones. Es la pieza que más tarda.
Con los supuestos de mi cuenta anual, que suma el desgaste de los equipos y del edificio, el costo de la plata invertida y la electricidad, un gigavatio informático cuesta entre US$10.477 y 13.500 millones por año. Diez gigavatios llevan la cuenta a US$104.774–135.000 millones. Es un costo parcial, ilustrativo: faltan los gastos de operación, y el laboratorio además paga personal e investigación. La electricidad es menos del 8% de esa cuenta. El desarrollo está en el capítulo 7 y en el respaldo, anexo D9.21
Ventas, ganancias, caja y ritmo anualizado
Ingresos o ventas es lo que la empresa vende. Ganancia es lo que queda después de descontar los gastos. Caja es la plata que efectivamente entra o sale. No son lo mismo: una empresa puede vender más, registrar una ganancia contable y aun así necesitar financiación. La caja libre es la plata que genera el negocio después de pagar sus inversiones.
El ritmo anualizado (en inglés, run-rate o ARR) lleva las ventas de un período corto a un año, como si se mantuvieran:
Ventas de un mes × 12 = ritmo anualizado de ese mes.
Ventas de un trimestre × 4 = ritmo anualizado de ese trimestre.
Que OpenAI venda en septiembre a un ritmo cercano a US$50.000 millones por año no quiere decir que termine 2026 con ese ingreso, ni que gane esa plata. Lo mismo con Anthropic: sus US$16.800 millones del tercer trimestre por cuatro dan US$67.200 millones, una extrapolación de ventas, no de ganancias. Las cifras reportadas y sus fuentes están en el capítulo 5.22
La electricidad pone el calendario
Los anuncios de «tantos gigavatios para tal año» dependen del cuello de botella. Si la conexión eléctrica llega después que el edificio y los equipos, la inversión queda parada y sigue generando intereses. La posible pérdida de valor de los chips es otro problema, distinto de esos intereses; los dos están en el capítulo 7.
La electricidad tampoco garantiza la demanda. Si la obra termina antes de que haya clientes que paguen lo suficiente, alguien tiene que sostenerla: el que puso el capital, el que prestó y, según el contrato, el que garantizó. Y si la electricidad llega demasiado tarde, el laboratorio se queda sin capacidad para vender. La electricidad pone el calendario y la demanda pone la plata. Este informe trata de qué pasa cuando las dos no llegan juntas.
1. Por qué importa: la bolsa va montada en la IA
La idea: la bolsa y la economía más grande del mundo, la de Estados Unidos, van montadas detrás de este caballo. Y, con ellas, la economía del mundo. Mi selección de empresas vinculadas a la IA explica cerca del 60% de la suba de una cartera que reconstruí con el S&P 500 de este año. El cierre del 16 de octubre obliga a matizar: el resto del mercado también sube, y el índice por tamaño y el de pesos iguales casi empatan. Lo que no se matiza es el tamaño: diez empresas son el 40% del índice, y varias de ellas son las que, como muestro más adelante, pusieron el seguro.
La suba y la concentración
El S&P 500 cerró el 16 de octubre de 2026 en 7.659,44, con una suba de 11,89% desde el cierre de 2025, sin contar dividendos. Ese día bajó 1,09%, y en la semana del 12 al 16, 1,95%. El 14 de octubre, después del dato de inflación, había caído 1,11%.23
Para respaldar con datos la idea de que «la bolsa va montada en la IA» no me quise quedar con las cifras que circulan. Jefferies atribuía en mayo más del 80% de la suba a acciones ligadas a la IA.24 Reuters señalaba el 12 de octubre que, pese a haber más de 200 acciones en rojo, el índice subía cerca del 14% en el año y la tecnología aportaba más de 10 puntos.25 Son otros métodos y otras fechas. Opté por armar una selección propia de 85 empresas de IA, chips, nube, centros de datos y energía.
En la cartera que reconstruí, esas 85 empresas aportaron 7,24 de los 12,11 puntos ganados: el 59,8% de la suba. El 14 de octubre la proporción era del 68,5%, pero las ventas de acciones de IA de los dos días siguientes la bajaron. La evidencia de que la suba está concentrada quedó así menos contundente. En el capítulo 2 cuento qué pasó esa semana.
La concentración de tamaño es otra cuestión, y ahí no hay matiz. Las diez mayores empresas pesan 40,04% de SPY, el fondo que sigue al S&P 500: NVIDIA (NVDA) 7,86%, Apple (AAPL) 7,46%, Microsoft (MSFT) 5,99%, Alphabet (GOOGL) 5,52%, Amazon (AMZN) 3,74%, Broadcom (AVGO) 2,45%, Meta (META) 2,43%, Micron (MU) 1,57%, Tesla (TSLA) 1,53% y Eli Lilly (LLY) 1,50%. En el pico de las puntocom, en marzo de 2000, las diez mayores pesaban cerca de 27%.26 Solo las siete grandes tecnológicas (NVIDIA, Apple, Microsoft, Alphabet, Amazon, Meta y Tesla) suman 34,52%.
Qué rindió el resto
Imaginé US$100 invertidos al cierre de 2025 con los pesos de SPY, y mantuve las cantidades de acciones hasta el 16 de octubre. Esa cartera ganó 12,11%. Después repetí la cuenta sacando grupos desde el principio y repartiendo su peso entre las demás acciones. Sin las 85 empresas de IA, la cartera gana 8,30%. Sin IA y sin petróleo y gas, 6,11%. Los mismos números con dividendos están en el respaldo, anexo E1.2.
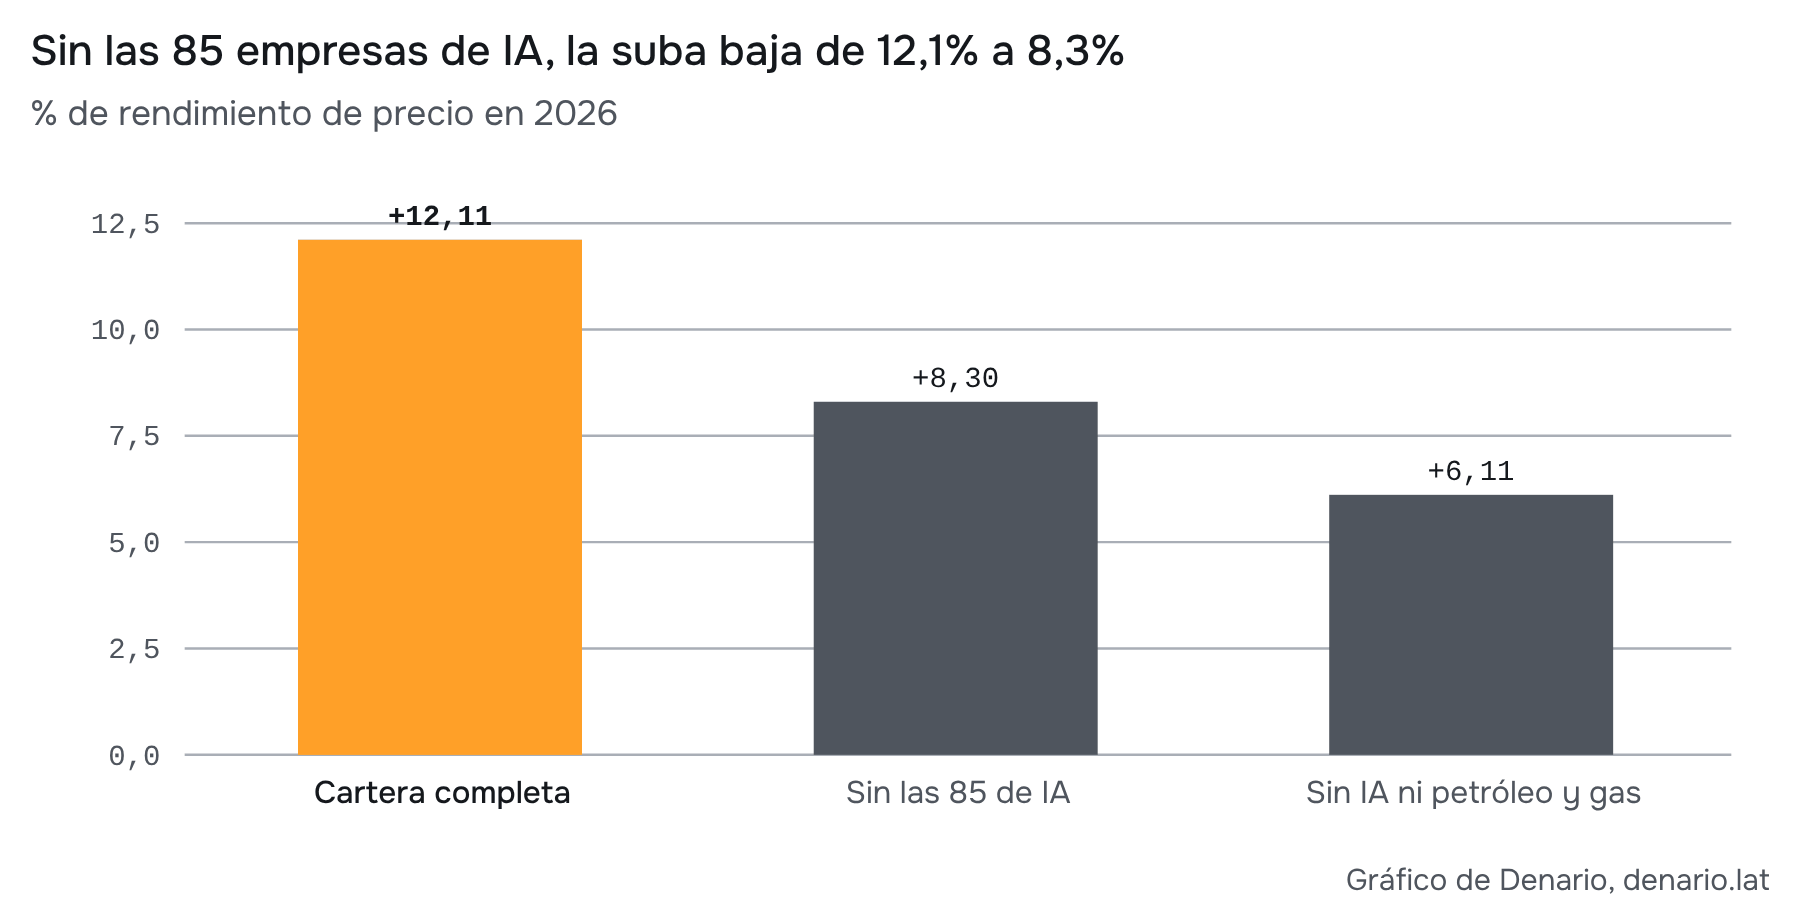
Son dos preguntas distintas: cuánto aportó la selección y cuánto rindió el resto cuando le paso toda la inversión. Por eso 8,30% no es 12,11 menos 7,24: cambia el capital sobre el que se calcula el rendimiento.
Cómo calculo el aporte
Rendimiento de una acción = precio final ÷ precio inicial − 1.
Aporte de esa acción = peso inicial normalizado × rendimiento.
Aporte de las 85 empresas = suma de los aportes de sus 86 títulos.
7,243778 puntos ÷ 12,112188 puntos = 59,8057% de la suba, redondeado a 59,8%.
La reconstrucción cubre el 99,64% del peso inicial, con 496 títulos, y su 12,11% se compara bien con el 11,93% de SPY y el 11,89% del índice.27 Una advertencia que importa: restar aportes no reconstruye un mundo sin IA. Parte de esa plata habría ido a otras empresas, a bonos o a efectivo, y los precios habrían sido otros. Mi cuenta muestra cuánto de la suba vino de la selección, no la causa de cada movimiento.
¿Y si todas las empresas pesaran lo mismo?
Para ver cuánto influye el peso de las grandes, comparé dos fondos. SPY les da más peso a las compañías que más valen en bolsa. RSP reparte el peso más o menos por igual y lo reajusta cada tres meses. En el año, SPY subió 11,93% y RSP, 11,76%: casi empataron. La diferencia fue de apenas 0,17 puntos a favor de SPY. En este período, darles más peso a las grandes no dio una ventaja importante.
También repetí la comparación con las 493 empresas de mi muestra, sin reajustar las cantidades. Con la misma inversión inicial en cada empresa, la cartera ganó 11,63%; con los pesos iniciales de SPY, 12,11%. Esa ventaja de 0,48 puntos se explica así: las empresas de IA aportaron 1,54 puntos a favor de la cartera por tamaño, y el resto compensó 1,06 puntos en sentido contrario. El detalle de la cuenta está en el respaldo, anexo E1.3.
La suba no es solo IA
Dentro del índice, 311 de las 497 empresas con historia completa suben en el año y 186 bajan. De los 214 títulos que suben más de 10%, 47 están en mi selección de IA, y de los 40 que más suben, 16 son de mi selección. La energía fue el sector que más subió: el fondo XLE, 52,6%, con el petróleo caro. El Nasdaq subió 12,47%; la tecnología (XLK), 27,4%; los semiconductores (SOXX), 63,8%; y los servicios regulados, como las eléctricas (XLU), bajaron 1,1%.
Igual, cuatro empresas pesan mucho: NVIDIA, Apple, Micron y AMD (AMD) aportan unos 4,98 puntos, el 41,8% de la suba del índice.28 El detalle de estos conteos y sus límites está en el respaldo, anexo E1.8.
Dentro de la IA, resultados muy distintos
Que la IA empuje la suba no quiere decir que a todas sus empresas les vaya igual. Para ver dónde estuvieron las ganancias y las pérdidas, las agrupé según lo que hacen:
- Memoria: Micron y Sandisk (SNDK).
- Proveedores de chips, que también son los aseguradores de este informe: NVIDIA, Broadcom y AMD.
- Grandes plataformas de nube: Microsoft, Alphabet y Amazon.
- Constructores de infraestructura de nube: CoreWeave (CRWV), Nebius (NBIS), IREN (IREN) y Oracle (ORCL).
Medí desde el cierre del 1 de octubre de 2025 hasta el 16 de octubre de 2026, con dividendos, dándole el mismo peso a cada empresa y reajustándolo todos los días (el método está en el respaldo, anexo E1.5). Como referencia puse a SPY y a SOXX, un fondo de empresas de semiconductores.
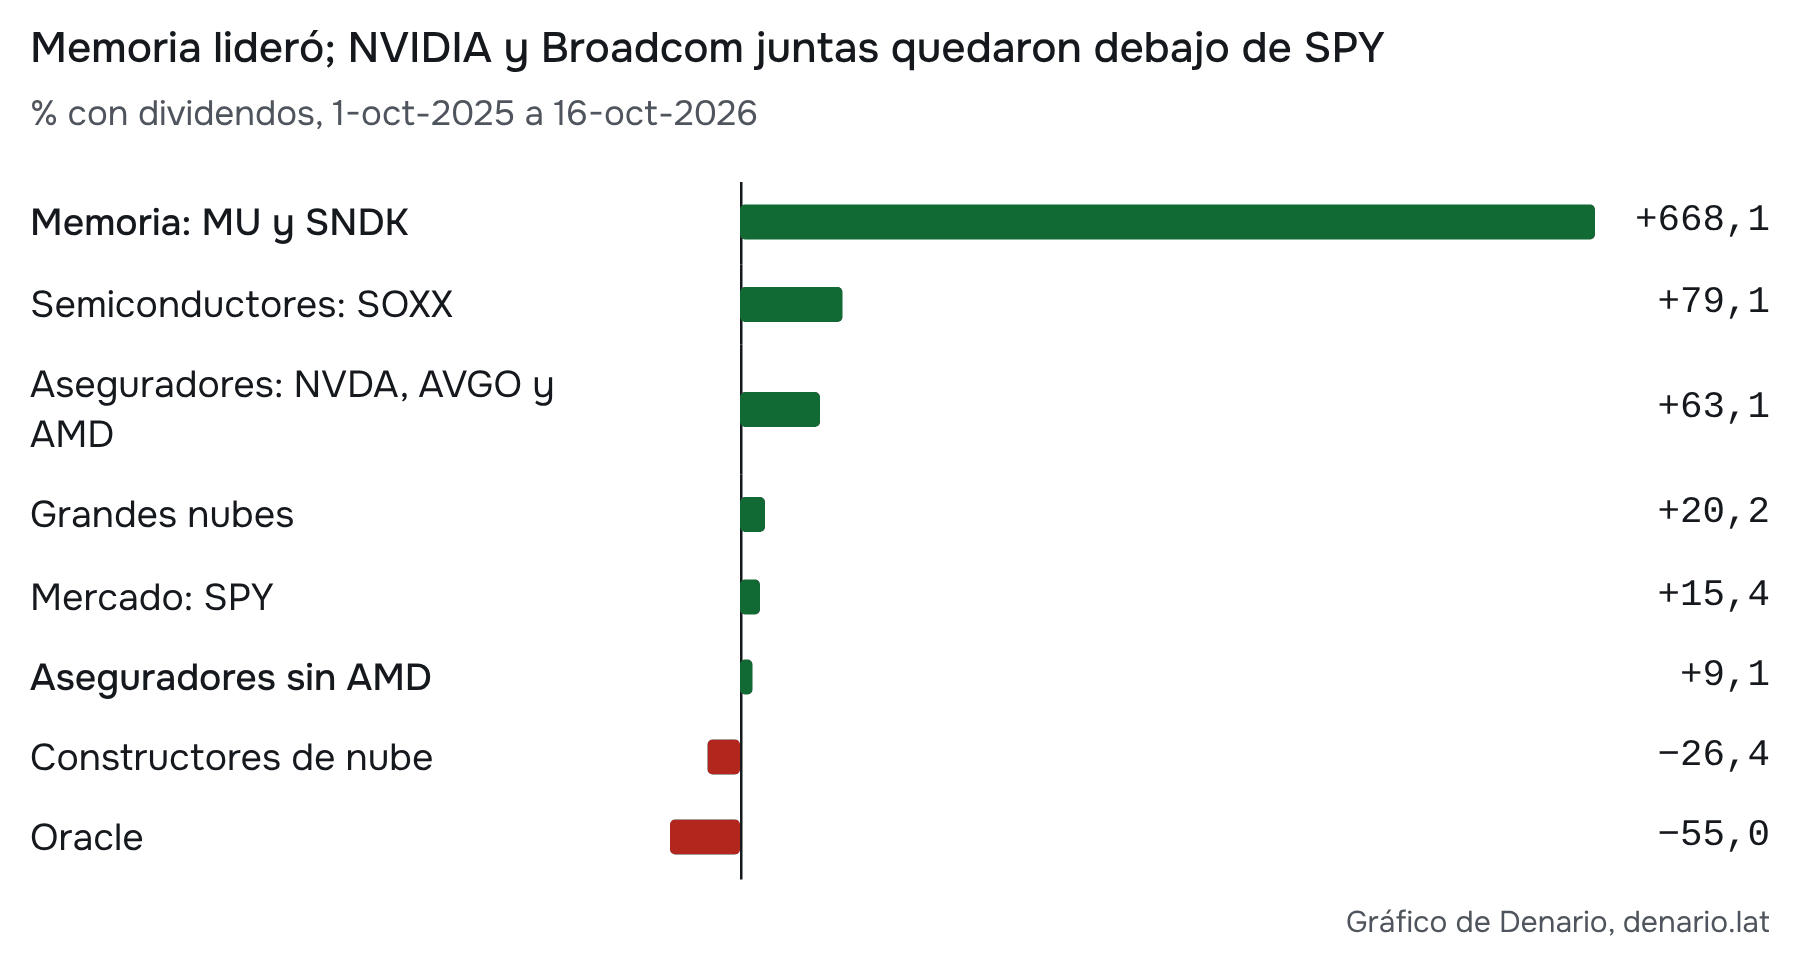
La mayor diferencia apareció entre la memoria y los constructores de nube. Micron y Sandisk ganaron 668,1%; CoreWeave, Nebius, IREN y Oracle perdieron 26,4%, y Oracle sola, 55,0%. Participar de la IA no dio el mismo resultado en la bolsa para todos.
Y dentro de cada grupo también hubo diferencias grandes. NVIDIA, Broadcom y AMD juntas rindieron 63,1%, pero casi todo lo puso AMD, con 222,4%. Los dos aseguradores más grandes, NVIDIA y Broadcom, juntos rindieron 9,1%: menos que el 15,4% del S&P 500. Entre los constructores, Nebius subió 43,1% aunque su grupo cayó. El rendimiento de cada acción está en el respaldo, anexo E1.4.
Esto muestra dónde estuvieron los rendimientos. No alcanza para decir que la deuda provocó las caídas ni que vender chips garantizó una buena inversión; para eso hay que mirar ventas, márgenes, inversiones y financiación, empresa por empresa. Mi hipótesis de largo plazo es que las empresas que hoy financian y construyen la infraestructura podrían quedarse con más ganancias cuando esa capacidad empiece a funcionar. Pero para eso tienen que convertir la inversión en servicios vendidos y en caja, y eso es lo que evalúo en el capítulo 8.
El P/E parece normal; la trampa está en las ganancias esperadas
El P/E dice cuánto se paga por cada dólar de ganancia de una empresa. Puede usar las ganancias pasadas o las esperadas, y no son lo mismo. Según FactSet, el S&P 500 cotiza a 19,0 veces las ganancias esperadas para los próximos doce meses, casi igual a su promedio de diez años (19,1) y lejos del 24,4 del máximo de las puntocom. Medido sobre las ganancias de los últimos doce meses, el P/E da 26,0, y el CAPE, que usa diez años de ganancias ajustadas por inflación, 40,9.2930
El problema es qué hay adentro de esas ganancias esperadas. Para 2026 se espera que las del S&P 500 crezcan 32,8%. En el tercer trimestre, las de semiconductores y equipos crecerían 130% y las de toda la tecnología, 65,1%; sin semiconductores, la tecnología crece 24,4%. Para 2027 se espera 16,0%, y para el segundo trimestre de 2027, apenas 2,8%. El múltiplo parece normal porque el mercado da por hecho que esas ganancias van a llegar. Si el gasto en IA se frena, las ganancias esperadas bajan y el mismo precio pasa a ser caro. Los cuadros completos están en el respaldo, anexo E1.7.
Hay un dato que lo muestra bien: según una estimación de Goldman Sachs de fines de mayo, citada por Barchart, NVIDIA y Micron explicarían cerca de un tercio del crecimiento de las ganancias del índice en 2026.31
Las ganancias también pueden salir del mismo círculo
En el segundo trimestre, las ganancias sumadas de las siete grandes crecieron 118,5%. Si saco a Alphabet y Amazon, crecieron 43,2%.32 Esas dos empresas registraron grandes ganancias contables por revalorizar sus participaciones en empresas privadas como SpaceX y Anthropic, que explico en el capítulo 10. La comparación saca a las dos empresas enteras, no solo esas ganancias, pero muestra cuánto pesan. Además, aunque el total mejoró, entre junio y septiembre 8 de 11 sectores tuvieron recortes en las estimaciones de ganancia por acción.33 La mejora del agregado puede convivir con debilidad en muchos sectores.
¿Y la economía real?
El PBI de Estados Unidos (todo lo que produce el país) creció 2,2% en el segundo trimestre, medido a ritmo anual. El organismo oficial, el BEA, explicó que la revisión hacia arriba de la inversión se debió sobre todo a los centros de datos.34 Según First Trust, antes de restar importaciones, la inversión en IA explica más de la mitad del crecimiento del último año.35
Pero cerca del 35% de esa inversión se importa: chips y servidores hechos afuera, que suman al gasto pero no a lo que produce el país. Si una empresa compra en Estados Unidos un servidor hecho en Taiwán, suma como inversión y resta como importación. Por eso el aporte «bruto» (antes de restar importaciones) y el «neto» (después) son tan distintos. Las estimaciones que revisé ponen el aporte bruto de la IA entre el 39% (Fed de St. Louis) y más de la mitad del crecimiento (First Trust e ING, con 50,2%). Restando importaciones, baja a entre 20% y 25% según MRB Partners y a cerca de 36% según ING, y a mucho menos en la medida más estrecha, la de Flossbach von Storch, que solo cuenta hardware y software.36373839 El cuadro de las seis estimaciones está en el respaldo, anexo E1.9.
Lo que me importa de todo esto es una cosa: la IA mueve muchísimo gasto, pero una parte grande es producción de otros países. El BEA publica la primera estimación del tercer trimestre el 29 de octubre.
Qué sostiene la economía fuera de la IA
La contratación está débil: septiembre sumó 29.000 empleos y el desempleo quedó en 4,2%.40 Eso solo no prueba despidos generalizados. Hay una señal a favor: en agosto el consumo real creció 0,6% en el mes, aunque el ingreso disponible real quedó sin cambios.41 Por eso no digo que la IA sea el único motor. Lo que me preocupa es cuánto puede sostenerse el gasto si el empleo y los ingresos pierden fuerza.
También miro si vender más termina en más caja. En los cobros entre empresas, el indicador de montos fuera de plazo de NACM cayó a 48,5 en agosto (menos de 50 indica deterioro), aunque el índice general seguía en expansión, en 54,7.42 En los restaurantes, las ventas comparables de agosto estaban en 102,0 y las visitas en 99,7, en índices donde 100 es neutral. En el transporte, los envíos del índice Cass crecieron 2,1% en el año pero estaban 7,4% debajo de dos años antes, y las tarifas sin combustible subieron 11,3%.43 Son advertencias, no un colapso, y ninguna mide sola todo el consumo.
La pregunta macro es cuánto puede absorber el resto de la economía si se frena la inversión en IA. Voy a seguir el consumo y los ingresos reales, la vivienda, la inversión fuera de los centros de datos, la contratación y los despidos. Si varios se debilitan a la vez, el freno encuentra menos colchón. Si se fortalecen, mi hipótesis de fragilidad pierde fuerza.
El método de la cartera, la lista completa de las 85 empresas por grupo y la prueba de sacar al software de la selección están en el respaldo, anexo E1.11.
Lo que todavía no sé
- Qué parte de cada movimiento fue causada exclusivamente por la IA: una cuenta de aportes no identifica causas.
- La serie histórica completa de pesos y eventos necesaria para reproducir la atribución oficial del índice. Sí hay datos públicos de concentración de S&P DJI y tenencias oficiales de SPY; uso estas últimas para la fotografía al 16 de octubre.
- El P/E del Nasdaq-100 en el pico de 2000 y su promedio de diez años, con una fuente sólida.
- El aporte de la IA al PBI del tercer trimestre, cuya primera estimación se publica el 29 de octubre.
Qué tiene que ver con la tesis: con el 40,04% del fondo en diez empresas y NVIDIA sola en 7,86%, comprar el índice también es quedar expuesto a empresas que respaldan a sus clientes. Esos respaldos están en el capítulo 9, y el efecto de revalorizar participaciones, en el capítulo 10. Para entender ese riesgo hay que seguir la plata, que es lo que hago en el capítulo que viene.
2. El circuito: cómo da vueltas la plata
La idea: los proveedores de la IA no solo les venden a sus clientes: también les ponen plata, les prestan y les garantizan pagos. Esa parte casi no aparece en los titulares; está en la letra chica de los balances. Para entender el riesgo hay que seguir por separado la inversión, las compras y las garantías, y mirar cuándo entra y cuándo sale cada pago.
Tres capas que se pueden superponer
Para seguir la plata distingo tres negocios. El primero construye, opera y financia la capacidad: chips, memoria, redes, energía, refrigeración y centros de datos. El segundo convierte ese cómputo en modelos y plataformas de inteligencia. El tercero usa esa inteligencia para resolver algo por lo que un cliente paga, o para hacer mejor un negocio que ya tenía.
Una misma empresa puede ocupar varios lugares. Una nube puede ser dueña de la instalación, inversora del laboratorio y vendedora de su servicio. La clasificación me ayuda a preguntar qué cobra en cada papel y qué riesgo asume; no me autoriza a sumar una inversión, un contrato y una venta como si fueran tres demandas finales nuevas. El seguro del que hablo en este informe cruza esas capas.
| Capa | Qué cobra | Qué debe probar |
|---|---|---|
| Infraestructura y financiadores | Equipos, capacidad, energía, crédito y respaldos | Utilización, cobros y recuperación del capital |
| Modelos y plataformas | Inteligencia y herramientas como servicio | Calidad, retención y margen después de servirla |
| Aplicaciones y negocios que usan IA | Un resultado para el cliente o una operación mejor | Ahorro o ventas incrementales que conserve al competir |
Qué quiero decir con “economía circular del dinero”
Cuando hablo de economía circular del dinero me refiero a un recorrido sencillo: la plata sale de una empresa, llega a otra y vuelve a la primera por otro camino. Un ejemplo: una empresa de nube (las que alquilan computadoras y centros de datos a otros) invierte en un laboratorio de IA. El laboratorio usa parte de esa plata para contratar servicios de esa misma nube. El dinero sale como inversión y vuelve como pago.
El gran riesgo es la doble exposición. El proveedor queda atado a su cliente por dos lados: por la plata que le puso como accionista y por los pagos que espera cobrarle como vendedor. Si al cliente le va mal, pierde valor la inversión y, al mismo tiempo, se atrasan los cobros.
Hay un segundo problema, más sutil. Si el proveedor financia a su cliente, una parte de las compras de ese cliente depende de que siga entrando capital, no solo de que la gente compre sus productos. La inversión y la venta pueden ser reales las dos. Pero mostrarlas como dos señales independientes de fortaleza engaña: parte de las ventas está sostenida por la misma plata que el proveedor puso en el circuito.
Quiero ser claro: esto no es fraude, y no quiere decir que la cadena se vaya a romper. Otros clientes, los pagos por adelantado o capital nuevo pueden sostenerla. El riesgo sube cuando muchas empresas dependen de los mismos pocos compradores y necesitan cobrarles para pagar sus propias deudas.
Lo que muestro es la parte del circuito que pude documentar. Veo mejor lo que informan las empresas que cotizan en bolsa: sus acuerdos de cómputo, sus inversiones y sus garantías. También incluí acuerdos entre empresas privadas cuando hubo información pública. La red real puede ser más grande, pero no puedo ponerle un monto a lo que nadie divulgó. El alcance del relevamiento está en el respaldo, anexo E2.1.
Cuándo se cobra y cuándo se paga
La IA ya genera ingresos importantes. Si los pagos de equipos, energía y contratos vencen antes de que entre la plata de los clientes, alguien tiene que financiar la diferencia.
Para evaluar un proyecto miro dos cosas: cuánta plata deja después de recuperar la inversión, y si puede cumplir sus pagos durante una desaceleración. Tener muchos pedidos pendientes ayuda (las empresas lo llaman backlog: trabajo contratado pendiente de entregar; puede incluir cobros anticipados). Pero esos pedidos hay que entregarlos, cobrar el saldo que corresponda y pagar lo que cuesta cumplirlos.
No todas las empresas del circuito están en la misma situación. Un proveedor que cobra por adelantado, le vende a muchos clientes y puede financiarse solo tiene muchas más salidas que una empresa endeudada que depende del mismo laboratorio para vender, para conseguir capital y para garantizar sus préstamos. Ese criterio ordena el sector. Para decidir sobre cada acción hace falta, además, el análisis individual de cada empresa: en mi trabajo son 21 emisores.
Cómo seguir cada pago sin contar la misma plata varias veces
Para seguir el dinero hay que saber quién paga, quién cobra, por qué concepto, en qué fecha y si el pago ya ocurrió.
Pensemos en un laboratorio que contrata capacidad a una nube. La nube compra chips (GPU), construye un centro de datos y pide un préstamo para pagarlo. Esa sola operación aparece cinco veces: como contrato del laboratorio, como pedido pendiente de la nube, como venta del fabricante de chips, como inversión en el centro de datos y como deuda de su dueño. Cada registro muestra algo distinto. Sumarlos como si fueran cinco compras de clientes finales exageraría el tamaño del mercado.
Por eso, cada vez que leo una cifra me pregunto qué dice y qué le falta para saber cuánta plata hay de verdad:
- Una ronda de inversión anunciada dice cuánto capital se anunció y en qué términos. Falta saber si cerró, cuándo se desembolsa, con qué condiciones, cuánto se va en gastos y en qué se usa.
- Los pedidos pendientes (backlog o RPO: ventas ya firmadas que todavía no se entregaron) dicen qué obligaciones comerciales incluye la empresa en esa cifra. Falta saber cuándo se entrega y se conecta a la electricidad, si el cliente puede cancelar, cuándo paga y cuánto cuesta cumplir.
- El ingreso anualizado (ARR o run-rate) dice cuánto daría un año si se mantuviera el ritmo de un momento. Faltan las ventas reales de cada mes, la estacionalidad, si incluye o descuenta comisiones y si el cliente sigue.
- La potencia anunciada en GW dice el tamaño físico declarado del proyecto. Falta saber qué parte está construida, cuándo tendrá electricidad, cuánta potencia llega a los equipos y cuánta se puede usar y cobrar.
- Una garantía o una línea de financiación dice qué respaldo se ofrece y con qué condiciones. Falta saber cuánto se usó, a quién puede reclamarle el acreedor, qué queda afuera y cuánto podría recuperar.
- El beneficio ajustado es la ganancia después de los ajustes que elige la empresa. Falta ver cómo se llega al resultado contable: pagos en acciones, anticipos, inversión en equipos, cobros y pagos pendientes, intereses.
Tres reglas para leer todo esto
Primera: invertido no es ingreso. La plata que NVIDIA o Amazon ponen en OpenAI es capital, en distintas formas. No son ventas de OpenAI.
Segunda: un contrato no es caja. Es una promesa a varios años, y algunas se pueden cortar. Por ejemplo, Anthropic le paga a SpaceX US$1.250 millones por mes, pero cualquiera de las dos partes puede terminar el contrato con noventa días de aviso.
Tercera: ingreso anualizado no es ingreso anual. Es lo que se facturó en un período corto, por ejemplo un mes, multiplicado para que parezca un año.
Y una consecuencia de las tres: los montos del circuito no se suman como si fueran un solo mercado. Mezclan acciones ya pagadas, opciones, contratos de distinto plazo y garantías.
OpenAI: los socios cumplen varios papeles
El mapa muestra los papeles de cada socio de OpenAI, con primero los que acumulan más funciones. La inversión va del socio al laboratorio; la compra, del laboratorio al proveedor; y la garantía respalda una obligación frente a un tercero, no es plata que cobra OpenAI. Por eso los montos de las tres no se suman.
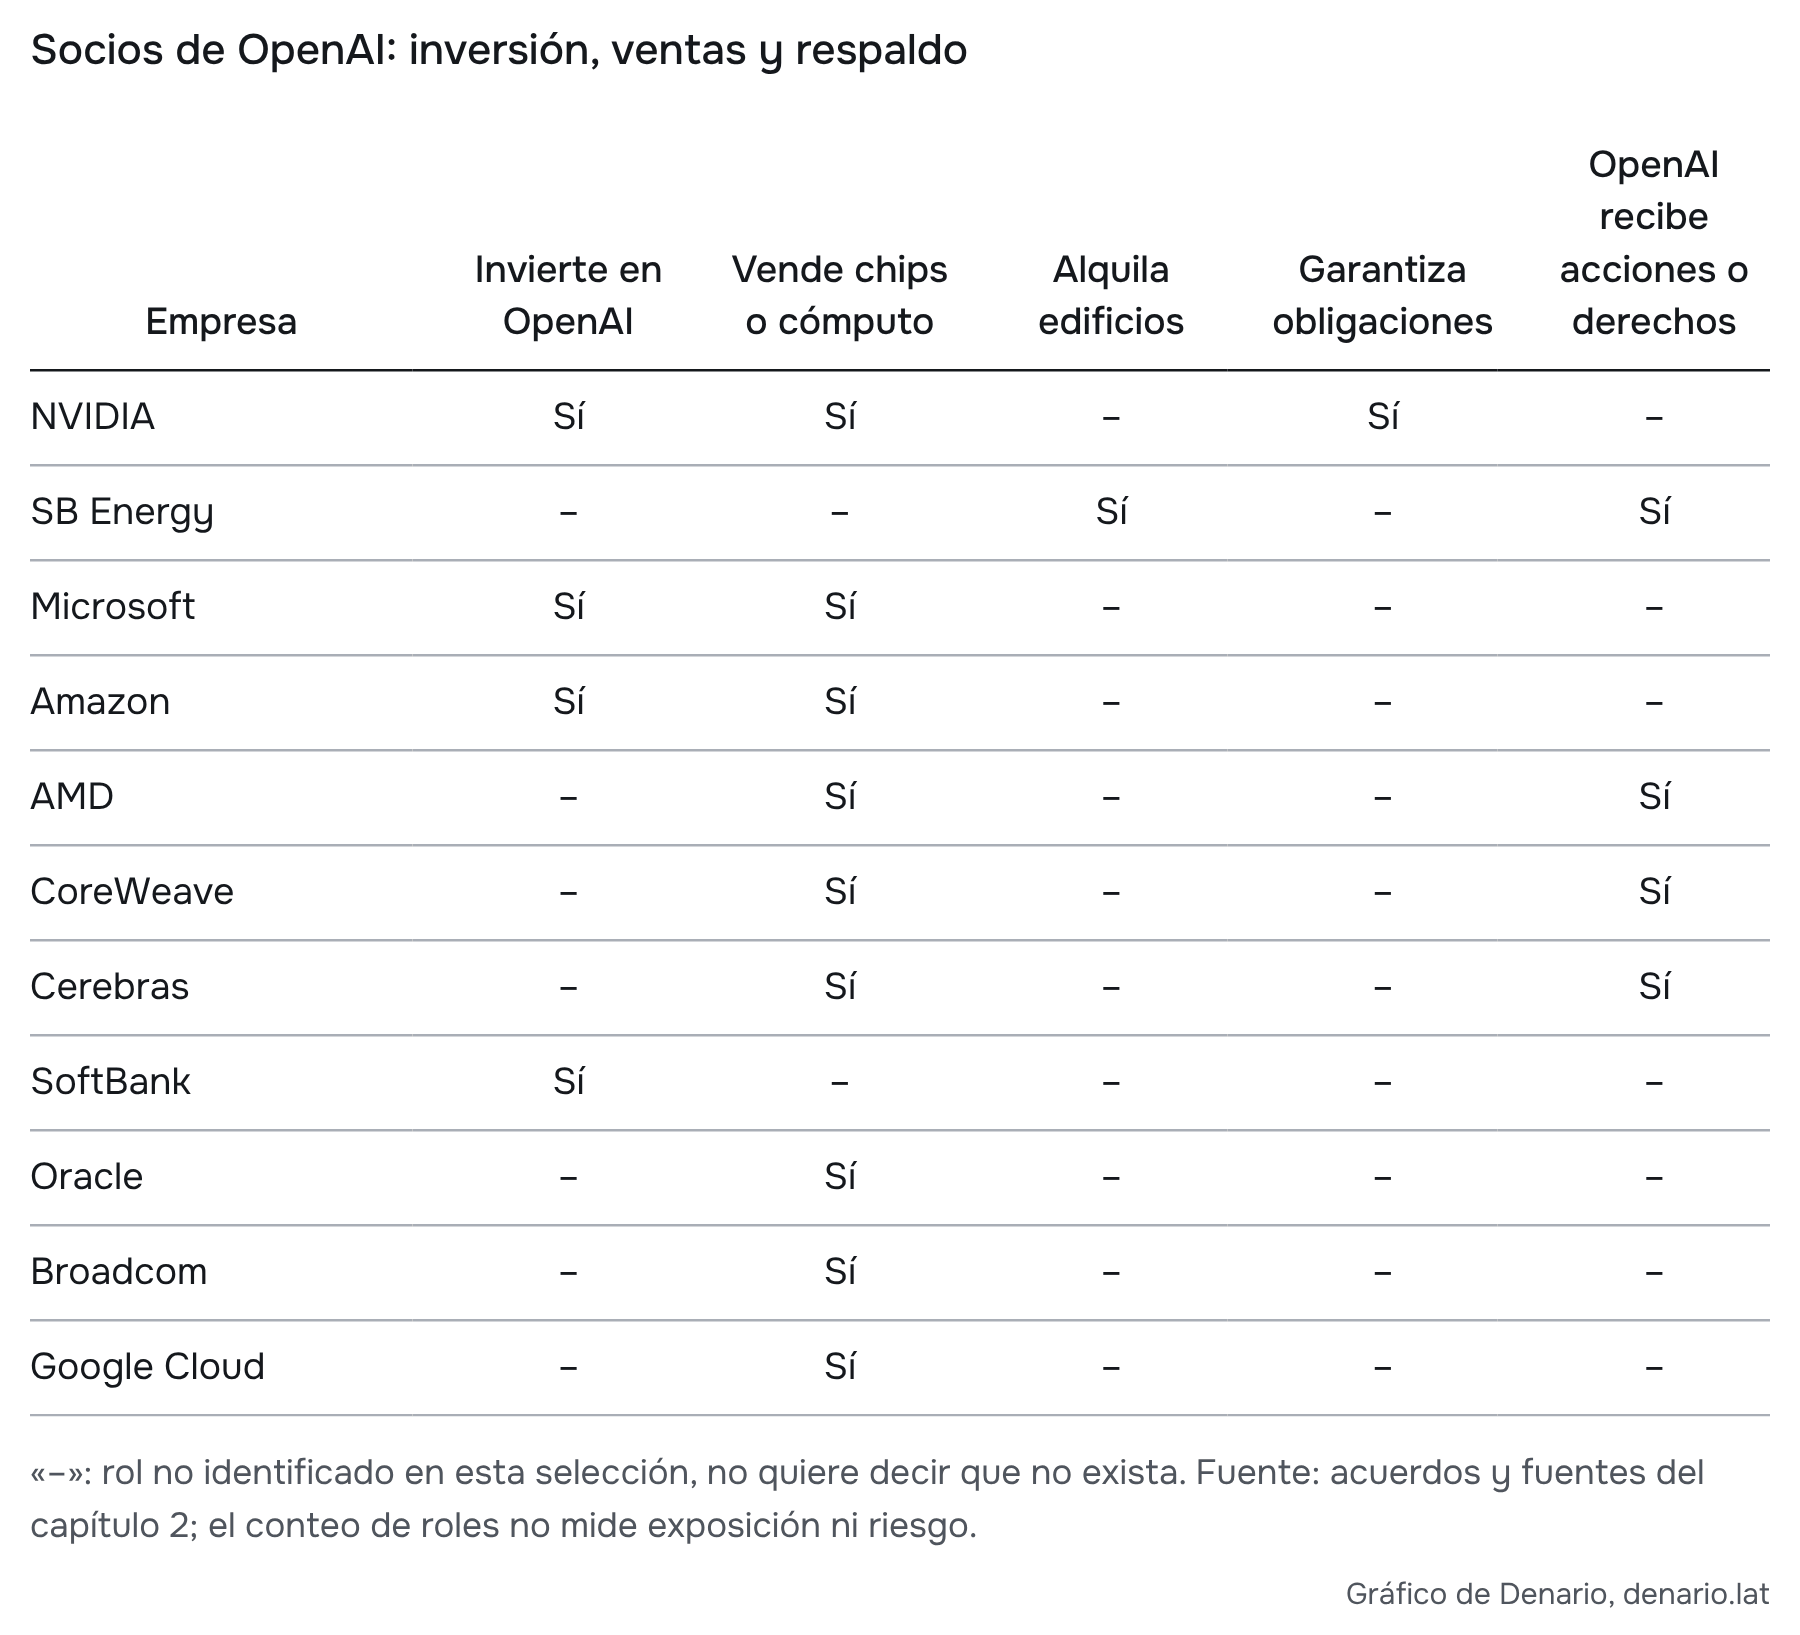
NVIDIA (NVDA)
En septiembre de 2025 NVIDIA anunció una carta de intención para invertir hasta US$100.000 millones en OpenAI, a medida que OpenAI instalara 10 GW de sistemas NVIDIA.44 La carta no era vinculante y no se convirtió en el acuerdo definitivo anunciado; en marzo de 2026 Jensen Huang dijo que esa inversión ya probablemente no estaba sobre la mesa.45 Lo que sí pasó: NVIDIA puso US$30.000 millones en acciones dentro de una ronda de US$122.000 millones que cerró el 31 de marzo de 2026, a una valuación de US$852.000 millones.46 La valuación quiere decir que los inversores pagaron como si toda OpenAI valiera esa cifra.
Por separado, en febrero de 2026 OpenAI se comprometió a usar sistemas NVIDIA Vera Rubin: 3 GW para inferencia (usar el modelo) y 2 GW para entrenamiento (crearlo). No hay contrato público ni monto, y va aparte de la compra de acciones.47
NVIDIA también garantiza alquileres de una filial de OpenAI. El alcance y las condiciones están en la garantía de Ohio.
Amazon (AMZN)
Es el círculo en su versión más simple. Amazon compró US$50.000 millones en acciones de OpenAI, en tres tramos: US$15.000 millones en el primer trimestre de 2026, US$13.700 millones en el segundo y US$21.300 millones después del 30 de junio. Según su informe trimestral, ya está completo.48 Del otro lado, OpenAI se comprometió a gastar unos US$138.000 millones en AWS: un contrato de US$38.000 millones más una ampliación de US$100.000 millones a ocho años. El total de 138.000 es una suma mía, coherente con el informe de Amazon; incluye obligaciones atadas al rendimiento de los chips de AWS. Si OpenAI sale a bolsa, las acciones preferidas de Amazon pasan a ser comunes.
Microsoft (MSFT)
Con Microsoft pasa algo parecido. Se comprometió a invertir US$13.000 millones en OpenAI; había desembolsado US$11.800 millones al 31 de marzo de 2026 y US$11.900 millones al 30 de junio.49 Tiene cerca del 27% de OpenAI (25% según la nota de su informe anual). Del otro lado, OpenAI contrató US$250.000 millones adicionales de Azure, sin plazo público.50
El círculo se ve en los propios números de Microsoft: en su ejercicio 2026 registró US$24.100 millones de ingresos por sus acuerdos comerciales con OpenAI (incluido el reparto de ingresos) y, al cierre, tenía US$6.000 millones por cobrarle.51 Ingreso registrado no es lo mismo que plata cobrada.
En abril de 2026 las dos empresas aflojaron el vínculo. Microsoft ya había perdido el derecho de preferencia como proveedor de cómputo en octubre de 2025. La enmienda de abril amplió la libertad de OpenAI para ofrecer sus productos en otras nubes y mantuvo la licencia de Microsoft sobre su tecnología hasta 2032, ahora no exclusiva. El reparto de ingresos de OpenAI a Microsoft sigue hasta 2030, con un tope total; Reuters informa que la tasa sigue siendo del 20%, porcentaje que el comunicado oficial no publica.52
Los otros vínculos
- Oracle (ORCL) vende capacidad y toma deuda para construirla. Su concentración de clientes, sus contratos y sus cobros están reunidos en el caso Oracle.
- CoreWeave (CRWV) vende cómputo y entregó acciones propias como incentivo al cliente. Reúno los acuerdos y la financiación en CoreWeave.
- AMD (AMD) vende chips y le ofrece a OpenAI derechos sobre acciones de AMD condicionados a compras y otros hitos. La cuenta de los 6 GW y el estado de esos derechos están en AMD.
- Broadcom (AVGO) desarrolla los chips de OpenAI y sus redes. El contrato y su otra función, respaldar clientes, están en Broadcom.
- Google Cloud, de Alphabet (GOOGL/GOOG), aporta cómputo desde mediados de 2025. El monto no se publicó. Reuters lo describe como vinculante; parte de la capacidad la pone CoreWeave y Google la revende.53
- SB Energy, ligada a SoftBank, alquila campus. OpenAI también invierte en una sociedad de energía de su arrendador y recibe incentivos en acciones. Los contratos, la electricidad y el inicio de los pagos se explican en PORTS.
- Cerebras recibió un préstamo de su cliente, OpenAI, para infraestructura y le otorgó derechos sobre acciones. Los términos están en acciones y préstamos.
SoftBank (9984, Tokio) compró US$30.000 millones en acciones de OpenAI en tres tramos de 10.000 (abril, julio y el 1 de octubre de 2026). Con lo que ya tenía invertido suma US$64.600 millones, cerca del 13% de OpenAI, y ya cerró el préstamo puente que había tomado. Además, en febrero de 2025 anunció que gastaría unos US$3.000 millones por año en productos de OpenAI para las empresas del grupo, junto con la empresa conjunta SB OpenAI Japan. No comprobé la ejecución de ese gasto.54 El anuncio corresponde a compra de servicios, no a inversión en acciones.
Los contratos de nube de OpenAI, con sus importes, plazos y condiciones, están juntos en el capítulo 5.
Anthropic: inversiones que acompañan las compras
- Amazon tiene comprometidos US$33.000 millones en Anthropic: bonos convertibles por US$8.000 millones (de 2023 a 2025; bonos que pueden transformarse en acciones), US$5.000 millones en la Serie G, US$5.000 millones en la Serie H y una línea de hasta US$15.000 millones que solo se habilita si Anthropic cumple hitos de entrega de cómputo. Al principio, de esa línea no se podía usar nada, y vence 30 meses después de una salida a bolsa u otro evento parecido. Los contratos comerciales se comparan en acuerdos de nube.5556
- Google pone US$10.000 millones ya, a una valuación de US$350.000 millones, y otros US$30.000 millones si Anthropic cumple metas: hasta US$40.000 millones, anunciado el 24 de abril de 2026.57 La compra de TPU y su condición de pago están en compromisos. Alphabet, además, informa un compromiso de US$20.000 millones con una empresa privada que no nombra; podría ser el mismo de Anthropic, así que no lo sumo.
- Microsoft y NVIDIA anunciaron el 18 de noviembre de 2025 que invertirían hasta US$5.000 millones y hasta US$10.000 millones en Anthropic.58 Anthropic también compra Azure y se comprometió a usar hasta 1 GW de sistemas NVIDIA. En septiembre de 2026 Reuters informó conversaciones para que NVIDIA participara con hasta US$10.000 millones en la salida a bolsa; no había un acuerdo firmado ni confirmación de cuánto se superpondría con el anuncio anterior.
- AMD invertiría hasta US$5.000 millones por etapas hasta 2028, atados a que Anthropic instale hasta 2 GW de sus chips MI450 desde 2027 (el primer gigavatio, en el primer semestre de 2027). Según Reuters, la compra superaría los US$20.000 millones.59
- SpaceX alquila capacidad con salida a noventa días. El plazo, la cancelabilidad y la intervención de Elon Musk están en la cuenta de Anthropic.
- CoreWeave firmó el 10 de abril de 2026 un contrato de nube de varios años para los modelos Claude. Monto no divulgado.60
- Micron invirtió en la Serie H, por un monto no divulgado, y además le vende memoria a Anthropic.61
- Broadcom le vende chips y, además, puede prestarle y respaldar sus pagos por montos enormes. Lo explico en Broadcom.
Las rondas pueden incluir compromisos anunciados antes. La Serie H de Anthropic, de US$65.000 millones en mayo de 2026, ya incluía US$15.000 millones comprometidos por las grandes nubes. No los cuento de nuevo.62 Los desembolsos y la plata que puede usarse están en la cuenta de los laboratorios. La diferencia entre vender acciones nuevas y vender las de un accionista está en la rueda de acciones.
Quién es qué para quién
Este cuadro junta todo lo anterior: qué papel cumple cada proveedor frente a cada laboratorio. «No identificado» significa que no encontré nada al respecto, no que no exista. Una inversión anunciada «hasta» cierto límite tampoco prueba que se haya desembolsado entera.
| Proveedor → laboratorio | Vende | Invierte en el laboratorio | Presta | Garantiza o respalda |
|---|---|---|---|---|
| NVIDIA → OpenAI | Sí | Sí | No identificado | Sí, alquileres |
| Amazon → Anthropic | Sí | Sí | Convertibles y línea condicionada | No identificado |
| Alphabet → Anthropic | Sí | Hasta un límite anunciado | No identificado | Indirecto, Fluidstack |
| Broadcom → Anthropic | Sí | No identificado | Convertibles | Respaldo al financiador |
| NVIDIA → Anthropic | Sí | Hasta un límite anunciado | No identificado | No identificado |
| Amazon → OpenAI | Sí | Sí | No identificado | No identificado |
| Microsoft → OpenAI | Sí | Sí | No identificado | No identificado |
| Microsoft → Anthropic | Sí | Hasta un límite anunciado | No identificado | No identificado |
| AMD → Anthropic | Sí | Condicionado a instalaciones | No identificado | No identificado |
| AMD → OpenAI | Sí | OpenAI recibe derechos sobre AMD | No identificado | No identificado |
| CoreWeave → OpenAI | Sí | OpenAI recibe acciones de CoreWeave | No identificado | No identificado |
| Cerebras ↔︎ OpenAI | Sí | OpenAI recibe derechos sobre Cerebras | OpenAI le presta a Cerebras | No identificado |
| SB Energy ↔︎ OpenAI | Sí | OpenAI invierte en una sociedad de energía | No identificado | OpenAI garantiza su filial en Milam |
| SoftBank → OpenAI | Compra servicios | Sí | No identificado | No identificado |
| Oracle → OpenAI | Sí | No identificado | No identificado | No identificado |
Lo que me llama la atención es la superposición: NVIDIA, Amazon y Alphabet venden, invierten y además prestan o respaldan; Broadcom vende, presta y respalda. Contar funciones no mide el tamaño de una posible pérdida, porque una garantía limitada, un préstamo y una participación accionaria tienen riesgos distintos, pero muestra por cuántos lados está atado cada proveedor a su cliente.
El riesgo: invertir en tu cliente y depender de que te pague
Así puede empezar el efecto dominó:
- Un laboratorio que necesita mucha plata para operar consigue menos financiación de la que esperaba, o vende pero tarda en cobrar.
- Recorta compras o pide más tiempo para pagar.
- La nube recibe menos plata, o la recibe más tarde, y demora pedidos de chips, obras o energía.
- Esos proveedores tienen menos plata para pagar sus propias deudas y seguir invirtiendo.
Así, un problema de caja de un laboratorio pasa al resto. En cada paso, otros clientes, los pagos por adelantado o capital nuevo pueden cortar la cadena. En el capítulo 11 muestro en qué orden creo que podría pasar.
No es un circuito cerrado
Tampoco quiero exagerar. El circuito también lo alimentan clientes de afuera, negocios que ya existían y capital externo. Microsoft, Amazon, Alphabet y Meta tienen negocios que generan caja sin depender de los laboratorios: software, publicidad, comercio, nube para otras empresas. SpaceX combina conectividad y lanzamientos con su apuesta de IA. La pregunta no es si existe demanda de afuera (existe, lo muestro en el capítulo 3), sino cuánto del crecimiento que se celebra depende de la plata que da vueltas adentro.
¿Burbuja o algo peor? La cuenta todavía no está probada
Hay clientes reales que pagan, pero eso no resuelve el problema financiero. Falta demostrar que las ventas dejen suficiente ganancia y caja para sostener la inversión comprometida. En el capítulo 5 muestro una decepción concreta: los ingresos de OpenAI que el mercado esperaba y los que finalmente se informaron. Para mí, el punto es la brecha entre lo que exige la expansión y lo que el negocio logra financiar por sí mismo.
Lo que pasó entre el 8 y el 16 de octubre
El 8 de octubre el Financial Times publicó que OpenAI había informado a sus inversores un ritmo anualizado cercano a US$50.000 millones, unos US$20.000 millones menos que la cifra difundida antes. Ese día Oracle cayó 5,5%, aunque no puedo atribuirle toda la caída a esa noticia.63
La semana siguiente Anthropic informó US$16.800 millones de ventas en el tercer trimestre. Reuters lo describió como más de 45% de crecimiento; con los importes trimestrales redondeados, la cuenta da 44,8%. Algunos inversores pasaron a discutir una valuación de alrededor de US$1,5 billones para la salida a bolsa, frente a los US$2 billones esperados. Era una discusión entre inversores, no un precio de colocación.64
Del cierre del 9 al del 16 de octubre, CoreWeave perdió 25,2%, Nebius 25,2% e IREN 23,3%. El fondo de semiconductores SOXX cayó 11,8%, el Nasdaq 4,5% y el S&P 500 1,95%. Los resultados de los laboratorios fueron parte de las dudas, pero la semana tuvo otras causas.65
La inflación de septiembre fue 3,7% interanual y aumentó el miedo a nuevas subas de tasas. También pesaron el petróleo caro y la deuda de las nubes. Reuters relacionó la caída de CoreWeave del 14 de octubre, de alrededor de 15% en el despacho reproducido por BusinessDay, con la inflación y el crédito más caro. El despacho del 16 de octubre reproducido por Kitco señaló el petróleo y las dudas sobre la capacidad de pagar la deuda de la infraestructura de IA. La deuda de CoreWeave y el mercado de crédito están en el capítulo 8.66
La medida del BIS
55,2%: más de la mitad del valor de las inversiones que recibieron las empresas de IA de la muestra del BIS entre 2021 y 2025 vino de otras empresas de IA.67
El BIS (Banco de Pagos Internacionales, el banco de los bancos centrales) separa eso de la circularidad estricta: para que una relación sea circular, además de invertir, las dos empresas tienen que comprarse o venderse entre sí. Su muestra combina las bases PitchBook y FactSet, con controles manuales; es un dato de esa muestra, no de toda la financiación mundial de la IA.
Mi lectura: es una dependencia importante. Si el mismo sector financia al cliente y espera cobrarle, un cambio de expectativas golpea los dos lados a la vez. Para sostenerse, el circuito necesita ingresos de usuarios y empresas de afuera, o inversores dispuestos a seguir financiando la espera.
Lo que todavía no sé
- Si AMD ya liberó el primer tramo de las acciones para OpenAI, ni si ya se instaló el primer gigavatio de chips MI450.
- El monto del acuerdo de OpenAI con Broadcom. No es público.
- El contrato de Oracle: los US$300.000 millones vienen de la prensa (The Wall Street Journal, septiembre de 2025), no de un documento de la empresa que yo haya leído.
- Qué parte de las compras de OpenAI a sus propios accionistas se puede cancelar, y a qué costo.
- Si los US$20.000 millones que Alphabet comprometió con una empresa privada sin nombre son los mismos de Anthropic.
- Cuánto se mantiene hoy la dependencia que midió el BIS: su muestra termina en 2025.
Qué tiene que ver con la tesis: los proveedores no dependen solo de vender. También están expuestos como inversores, prestamistas y garantes. Antes de calcular cuánto dinero falta, hay que mirar si la demanda puede crecer y pagar el servicio. Esa es la pregunta del capítulo 3.
3. ¿Hay demanda de verdad?
La idea: sí, y mucha. La IA ya tiene cientos de millones de usuarios y millones de empresas que la usan, y todo crece rápido. Pero usar no es pagar, y pagar no es dejar ganancia: la base que paga todavía es chica, y ninguna empresa publica cuánta plata le deja cada cliente. No me preocupa la demanda. Me preocupa cuánta de esa demanda termina en plata para los laboratorios.
Usar, pagar y ser cliente empresa: tres cosas distintas
Las empresas publican cifras que suenan parecidas pero miden cosas distintas: usuarios por semana, usuarios por mes, suscriptores, licencias y clientes empresa. No se pueden sumar ni dividir entre sí: son todas unidades distintas. Por eso separo el uso gratis, las suscripciones, el acceso por el trabajo y las empresas que compran IA para sus productos.
OpenAI informó el 8 de septiembre de 2026 más de 1.000 millones de usuarios activos semanales y presencia en 2,5 millones de empresas.68 Para este análisis supongo que esas 2,5 millones de empresas son clientes pagos, aunque el anuncio no lo dice así; lo que no sabemos es cuánto gasta cada una. El último dato explícito de usuarios pagos es del 27 de febrero de 2026: más de 9 millones de usuarios empresariales pagos, más de 50 millones de suscriptores particulares y más de 900 millones de usuarios activos semanales.69 No divido 50 por 900 para sacar cuántos pasan de gratis a pagos, porque las categorías se pisan entre sí.
Anthropic publicó en octubre de 2025 más de 300.000 clientes empresa. En abril de 2026 informó más de 1.000 clientes que gastan, cada uno, más de US$1 millón por año a su ritmo actual, contra más de 500 en febrero.70 Solo ese grupo suma como mínimo US$1.000 millones anualizados. En el mismo anuncio declaró un ritmo de ingresos de más de US$30.000 millones. No encontré en sus fuentes oficiales un total reciente de personas que usen Claude comparable con el de OpenAI.
Google dice que la app Gemini superó los 1.000 millones de usuarios mensuales en agosto de 2026. Son mensuales, no semanales como los de OpenAI, así que no los comparo directamente.71
Microsoft declaró más de 30 millones de licencias pagas de M365 Copilot el 29 de julio de 2026, contra más de 20 millones en el trimestre fiscal anterior y 15 millones en el previo.72 Es una señal clara de ventas.
La demanda ya cruza fronteras
Microsoft estima que en junio de 2026 usaba IA generativa el 18,8% de las personas de 15 a 64 años del mundo. En Estados Unidos era el 33% y en la Argentina, el 23,4%. En tres meses subió en todos los países que miré.73
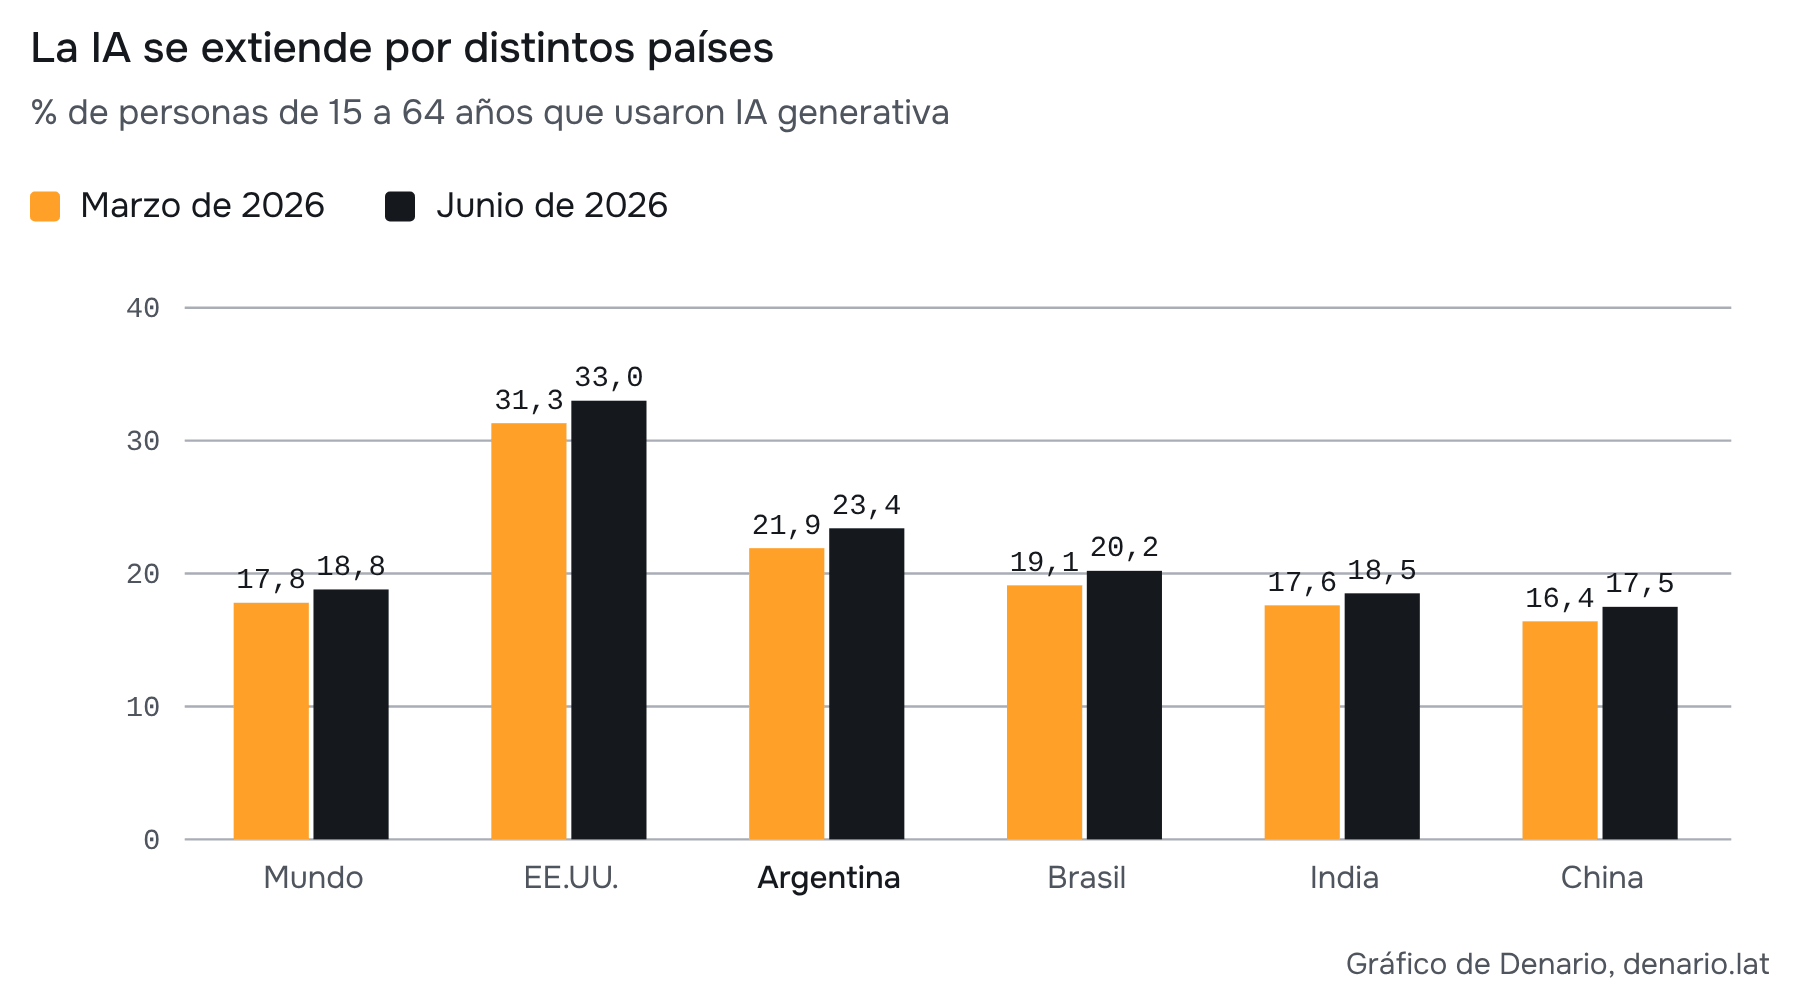
Es una estimación de uso, no de pago: Microsoft parte de datos anónimos de sus propios sistemas y los ajusta por dispositivo, acceso a internet y población. Sirve como señal de alcance y de crecimiento. Cómo se arma está en el respaldo, anexo E3.1.
Una base que paga todavía chica
El dato que mejor muestra cuánto se paga viene de un banco. PNC detectó un pago de suscripción de IA generativa en el 2,2% de los hogares clientes del banco en mayo de 2026, desde casi cero en 2023.74 No quiere decir que solo el 2,2% de los estadounidenses use o pague IA: quedan afuera el uso gratis, el acceso por el trabajo y los pagos que el banco no detecta. Es un panel de clientes de un banco, no un censo de todos los hogares.
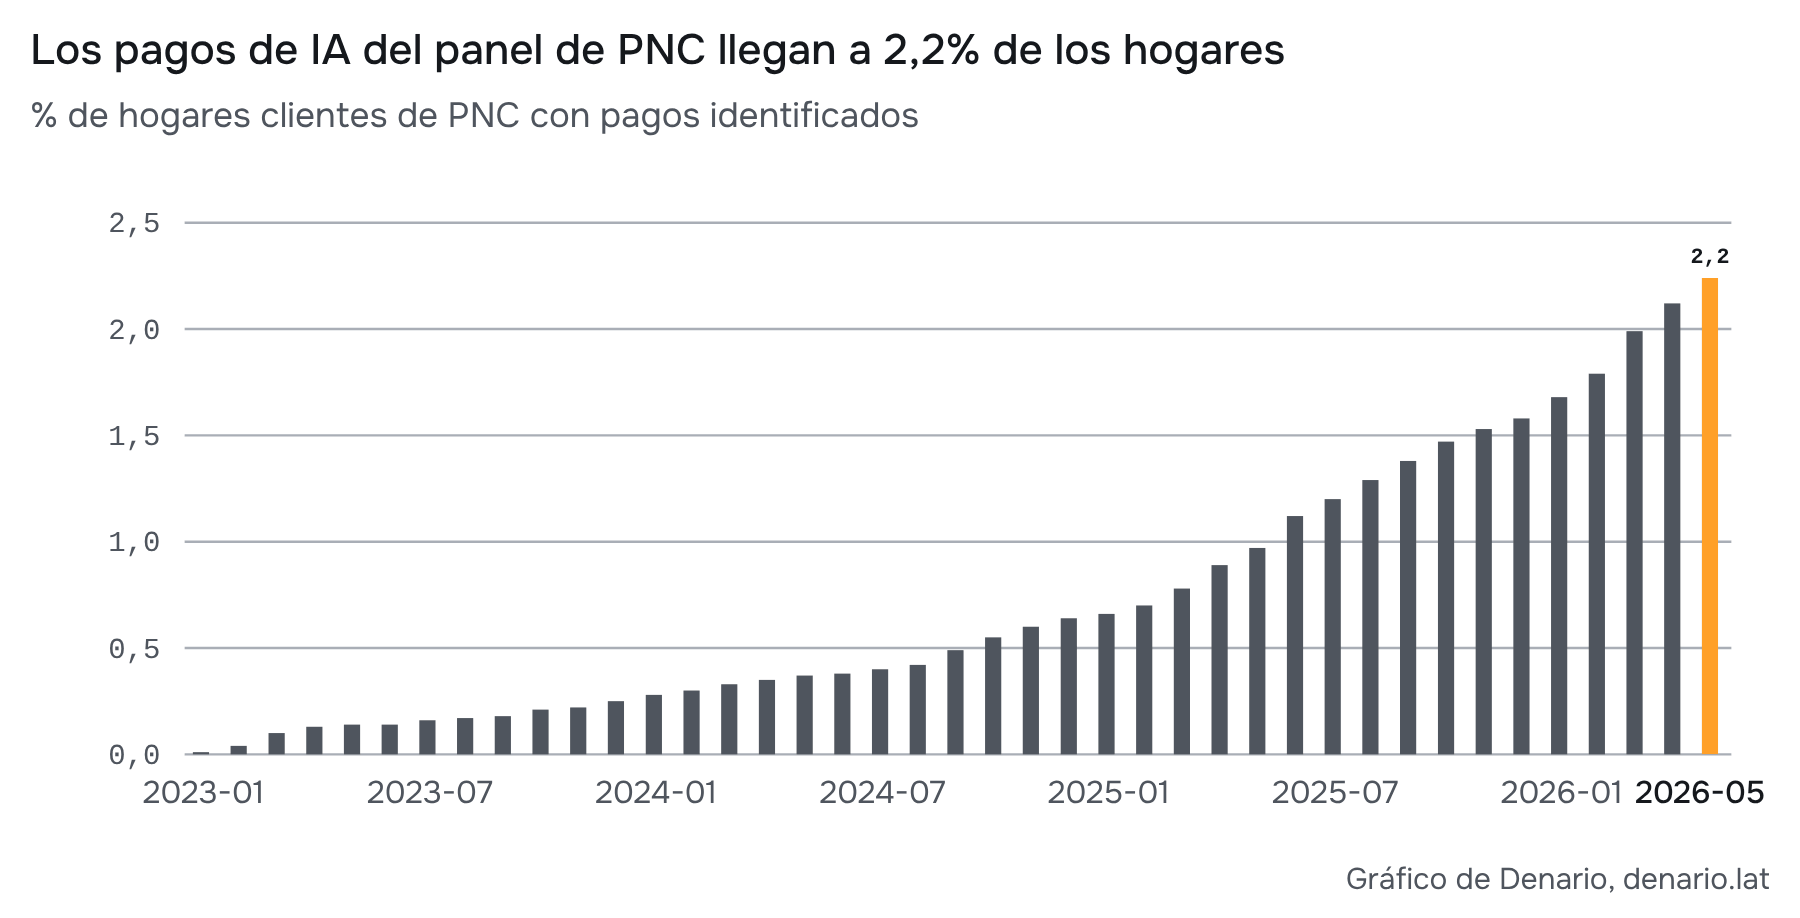
Otra medición va en la misma dirección: el 4,5% del panel de consumidores de YipitData pagaba ChatGPT, Gemini o Claude en agosto de 2026, contra 2,1% un año antes.75 Cambian la muestra, la fecha y los productos, así que no son dos puntos de la misma serie.
El uso de todos los días, en cambio, ya es amplio: según a16z, cerca de la mitad de los consumidores de Estados Unidos dice usar IA y una cuarta parte la usa a diario.76 Para mí, ahí hay espacio para crecer: convertir algo que ya sirve en algo por lo que más gente quiera pagar. Para eso tiene que ser útil y tener un precio que la gente pueda pagar.
Mi hipótesis: todavía se usa como un «Google 2.0»
Que la IA se use en muchos países no dice cuánto se aprovecha ni cuánto se paga por ella. Mi hipótesis es que una parte importante del uso todavía se parece a un Google 2.0: hacer una pregunta y recibir una respuesta. Pero también sirve para programar, analizar información y automatizar tareas. Ahí veo una oportunidad de crecimiento: pasar de usarla como Google 2.0 a usarla como un asistente significa más consumo de tokens por persona y, por ende, más demanda total para los laboratorios, con todo lo que eso significa.
Las consultas consumen cómputo aunque el usuario no pague. Eso no las vuelve inútiles: puede haber suscripciones, publicidad o que el usuario pase a pagar después. Pero una tarea compleja tampoco garantiza más ganancia, y esa es la pregunta del capítulo 4.
Las empresas: cuántas usan y cuántas pagan
Cuántas usan. La encuesta de tendencias empresariales del Censo de Estados Unidos (BTOS), publicada el 8 de octubre de 2026, dice que el 23,8% de las empresas usó IA en alguna de sus funciones en las dos semanas anteriores, y que el 27,7% espera usarla en los próximos seis meses.77 Entre diciembre de 2025 y mayo de 2026 la misma encuesta daba entre 17% y 20%: 19,8% al 3 de mayo, y 37% entre las empresas de 250 empleados o más.78 Con la misma pregunta, son unos cuatro puntos más entre mayo y octubre. Los márgenes de error y el cambio de pregunta de noviembre de 2025 están en el respaldo, anexo E3.2. Igual, usar IA no quiere decir pagar por ella.
Cuántas pagan. Ramp, una empresa de tarjetas y gestión de gastos para empresas, ve los pagos reales de sus clientes: es una señal comercial más directa que una descarga o una encuesta. En septiembre, el 43,8% de las empresas de su panel le pagaba a Anthropic, el 40,6% a OpenAI y el 55,9% a algún proveedor de IA; una misma empresa puede pagarle a varios.79 El 1% de las empresas que más gasta pagó US$9.568 por empleado y por mes (+11,7% contra agosto; −3,1% contra julio). El gasto en tokens estuvo casi estable durante dos meses aunque subió el volumen, y a comienzos de octubre quedó 1,5% arriba del máximo anterior.
Hay un dato de Ramp que me parece clave: en los tres meses hasta septiembre, en promedio, el 8% de las empresas cambió de proveedor cada mes.80 No quiere decir que Anthropic perdió el 8% de sus clientes ni que retuvo el 92%: repartir el gasto entre varios modelos no es lo mismo que abandonar a un proveedor. Pero sugiere algo importante: tener hoy el mejor modelo no garantiza tener al cliente atado.
Y el precio efectivo por millón de tokens bajó de US$1,15 en marzo a US$0,68 en septiembre: −40,87% en seis meses.81 Esa caída mezcla precio y tipo de consumo, y viene de una versión anterior de la serie, así que no la uso como el ritmo al que va a bajar el precio de cada laboratorio. Sí justifica estudiar qué pasa si los precios siguen bajando, que es lo que hago en el capítulo 4. Los límites del panel de Ramp y el cuadro completo están en el respaldo, anexo E3.3.
Otras señales de empresas que pagan:
- Mercury (un banco para startups): el gasto mensual promedio en IA de sus clientes chicos y jóvenes (unos 50 empleados o menos, menos de seis años) subió más de 50% entre abril de 2025 y abril de 2026.82
- Brex (tarjetas corporativas): el 9,6% de quienes compran por primera vez herramientas para programar con IA (Lovable, Replit o Bolt) agrega una base de datos paga dentro de los 90 días. Datos hasta junio de 2026, publicados el 17 de agosto.83
- Google Cloud: casi 500 clientes procesaron más de un billón de tokens cada uno en doce meses, y más de 2.000 superaron los 100.000 millones. Los grupos se pisan, y Google no informa precios efectivos ni márgenes.84
- Amazon: declaró un ritmo anualizado de ingresos de IA de más de US$25.000 millones y otro de chips de más de US$25.000 millones, que se pisan y no se suman. AWS facturó US$42.232 millones en el trimestre, incluyendo negocios que no son IA.85
Mercury y Brex miden a sus propios clientes, con sesgo hacia empresas tecnológicas. Y las cifras de Google y Amazon muestran ventas de los proveedores, pero no cuánto se pagó con plata generada por usuarios finales y cuánto con plata que vino del propio circuito de financiación.
¿Sirve para trabajar?
Tres ensayos con 4.867 programadores (en Microsoft, Accenture y otra gran empresa) encontraron que quienes usaban un asistente que sugiere código mientras se escribe completaron un 26% más de tareas.86 Es una herramienta más simple que los agentes de programación de hoy, y la medición es ruidosa: con un error estándar de 10,3 puntos, el efecto verdadero podría ser bastante menor o mayor. Además, mide tareas completadas, no ganancias de las empresas.
METR, un grupo que mide el rendimiento de la IA, advirtió en febrero de 2026 un problema de medición: los programadores y las tareas que más se benefician de la IA tienden a dejar el grupo que trabaja sin ella, y entonces los dos grupos dejan de ser comparables.87 Su resultado de 2025 había mostrado que la IA los hacía más lentos, pero las estimaciones posteriores no permiten decir que hoy pase lo mismo en todos los casos. Puede haber cada vez más pruebas de que sirve, sin que sea fácil medir cuánto aporta por sí sola.
Otra señal de valor es la permanencia. Según YipitData, a los seis meses sigue pagando ChatGPT el 80,4% de quienes pagan solo ChatGPT, contra el 72,5% de quienes pagan también Claude.88 Los dos grupos son de 40.857 y 2.439 suscriptores de Estados Unidos, respectivamente, observados del 31 de diciembre de 2025 al 30 de junio de 2026. Es una asociación, no una causa, y YipitData considera activas hasta 400 días algunas suscripciones si no ve una baja, lo que puede inflar la permanencia.
Y el uso para trabajar está cambiando de forma. El 14 de octubre de 2026, OpenAI informó que sus herramientas de programación y de trabajo ya superaban la mitad de los tokens de salida en su muestra de clientes Enterprise de la Unión Europea, y que sus usuarios activos semanales entre pymes europeas (empresas de hasta 200 usuarios) crecieron más de ocho veces desde mayo.89 Son datos de esos productos y de esa región: no dicen que la facturación o el margen hayan crecido lo mismo.
Los que construyen productos también se están conectando
Los programadores que arman productos con estos modelos usan unos paquetes de software (kits) para conectarse. Sus descargas son una buena señal del interés de la gente que está construyendo, aunque una descarga no es un cliente.
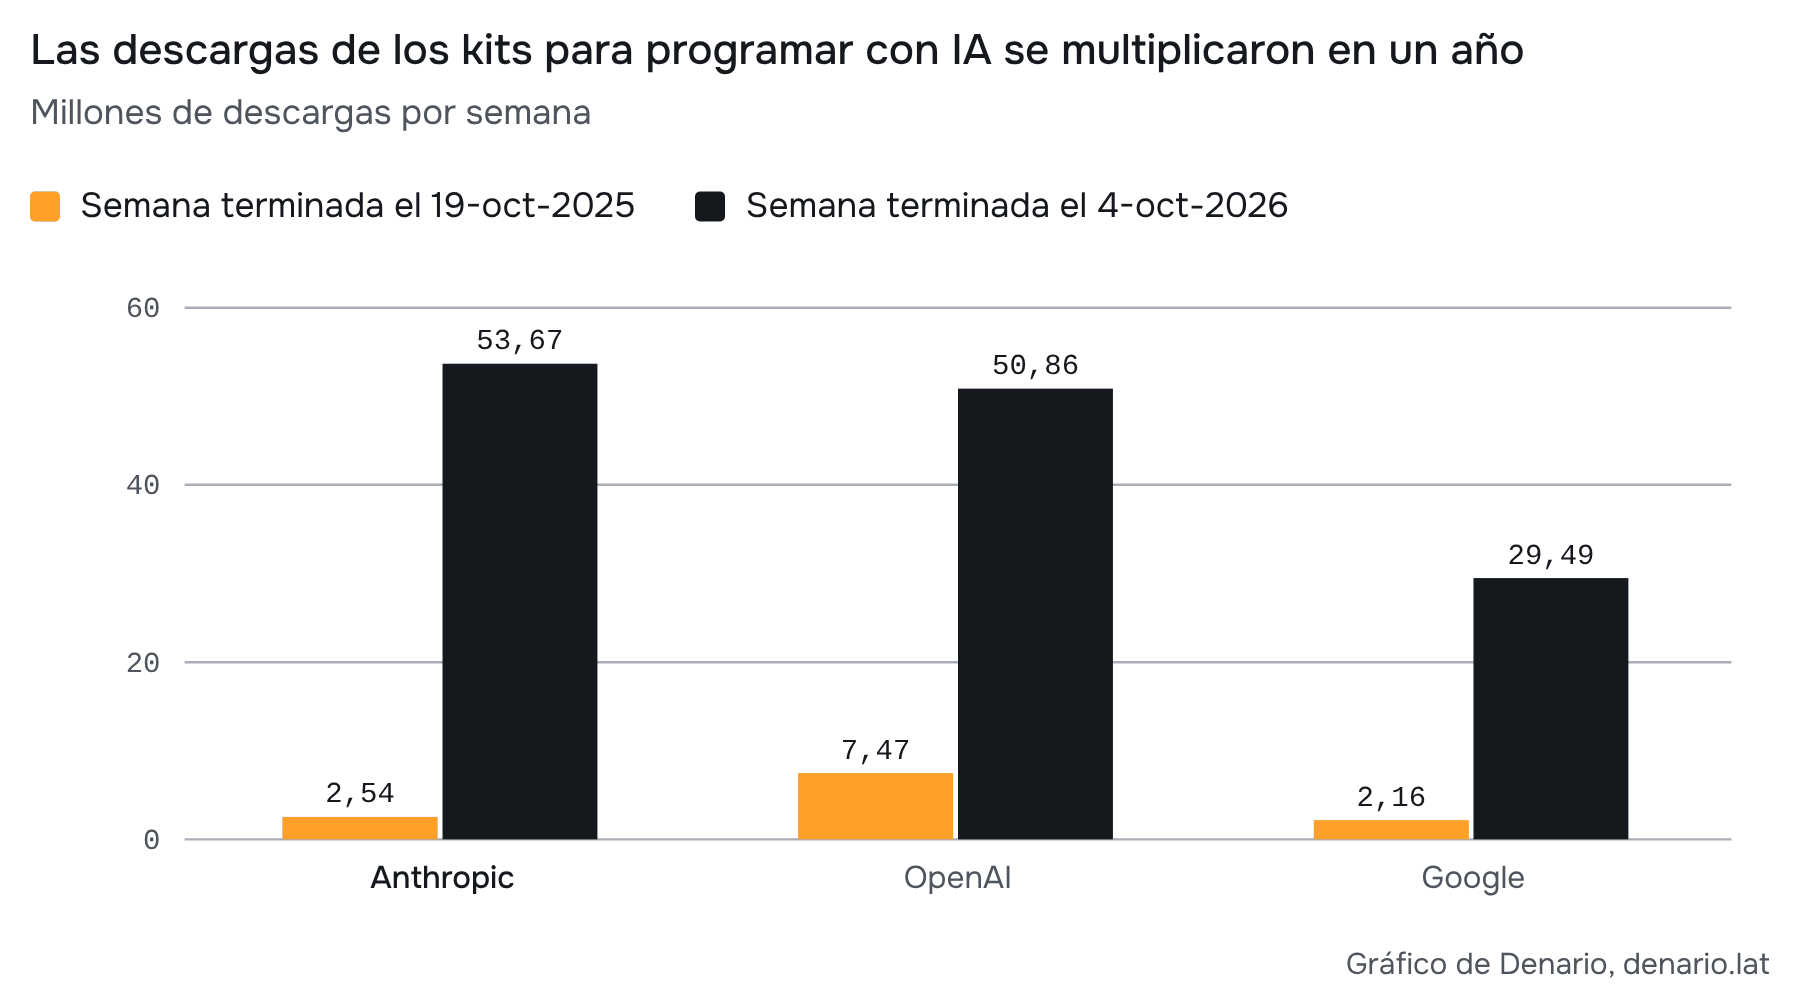
Entre esas dos semanas, las descargas aumentaron 2.012% en Anthropic, 581% en OpenAI y 1.264% en Google. En el caso de Anthropic, el promedio de las últimas cuatro semanas válidas es unas 16 veces el de las primeras cuatro de la ventana anual; es menos que el salto entre dos semanas puntuales porque compara promedios.90 Cómo limpié la serie está en el respaldo, anexo E3.4.
Un cliente puede delegar mucho más trabajo
La demanda puede crecer aunque no crezca al mismo ritmo la cantidad de clientes. Un agente busca, lee, usa herramientas, comprueba lo que hizo y vuelve a intentarlo. En su propio sistema de investigación, Anthropic describió aproximadamente cuatro veces los tokens de un chat para agentes y quince veces para sistemas multiagente. Es una medición de ese sistema, no un multiplicador para toda la industria. Lo importante es el mecanismo: una consulta se convierte en una secuencia de trabajo. Anthropic, 13/6/2025.
Mi apuesta es que bajar el costo de terminar bien esas tareas abre encargos que antes no valían la pena. Para comprobarla necesito ver uso que se paga y resultados que sirven, además del contador de tokens. Si crece el número de intentos porque el sistema falla, puede subir el uso sin crear el valor que esperaba. En el capítulo 4 separo esa expansión del ahorro de recursos por tarea.
Cuánto pueden defender su lugar OpenAI y Anthropic
Mi preocupación es que la demanda de IA crezca mucho, pero que estos dos laboratorios no puedan quedarse con la parte que hoy esperamos. Un competidor suficientemente bueno y más barato puede sacarles clientes o forzarlos a bajar precios. Eso puede pasar con laboratorios chinos, con un competidor nuevo o con modelos abiertos.
Una ventaja competitiva, a veces llamada moat, permite defender clientes y rentabilidad durante un tiempo. No es lo mismo que tener otros negocios que paguen las pérdidas. Las señales que veo son distintas para cada uno, y es mi interpretación, no una medición del valor de esas ventajas (el cuadro está en el respaldo, anexo E3.6):
- OpenAI tiene el alcance de ChatGPT, los usuarios empresariales pagos y la permanencia de sus suscriptores. La marca y la distribución pueden facilitarle la venta, pero la muestra de quienes también pagan Claude muestra que pagar no implica exclusividad.
- Anthropic tiene clientes de alto gasto, el crecimiento en programación y los pagos del panel de Ramp. Integrarse en el trabajo de una empresa puede hacer costoso irse, pero no hay datos públicos suficientes de retención por cliente para medir cuánto dura.
- Los dos tienen acceso a capital y acuerdos de cómputo, que ayudan a entrenar y servir modelos de frontera. Pero también crean obligaciones, y no aseguran precio ni margen.
Entrenar un modelo de frontera puede exigir mucho capital, mientras que competir en una tarea concreta puede requerir menos. Por eso, en el pronóstico separo el crecimiento del mercado de la parte que se queda cada empresa. Más uso con menos participación, descuentos o menor gasto por cliente puede dejar menos ingresos, y los contratos de infraestructura siguen ahí aunque el cliente cambie de modelo. Recortar investigación para ahorrar también puede debilitar la defensa comercial.
Robots e IA física: oportunidad con otro calendario
Veo espacio para que la IA pase de responder a actuar en tareas de trabajo, y para que llegue a robots y sistemas físicos. Pero no tengo contratos ni un calendario que permitan asignar ventas concretas de esos usos a OpenAI o Anthropic en 2027. Ese ingreso podría quedar en el fabricante del robot, en el proveedor de chips, en la nube o en el laboratorio, así que no lo cuento como venta de los dos laboratorios.
La diferencia entre el escenario favorable y los demás va a ser cuánto uso adicional se llega a pagar y se puede atender. Si falta electricidad, también falta cómputo para vender. Un crecimiento fuerte necesita capacidad instalada o mucha mejora de eficiencia, y el reloj eléctrico limita esa posibilidad. Por eso las trayectorias de mi pronóstico son supuestos atados a esa oferta, no una consecuencia automática de los porcentajes de adopción.
Mi lectura
No me preocupa que nadie quiera usar IA. Creo que va a entrar en muchas más tareas y negocios. Lo que me preocupa es cuánta plata queda en cada parte del circuito. Si se duplica la cantidad de clientes pero cada uno paga la mitad, los ingresos quedan iguales. Y aunque se facture más, todavía hay que pagar chips, electricidad, personal y la inversión que muestro en los capítulos 7 y 8.
La cuenta que quiero ver es cuánto cuesta terminar bien un trabajo y cuánto puede cobrar la empresa por hacerlo, incluyendo los reintentos, la revisión de una persona y las herramientas. También quiero ver si el cliente vuelve a pagar. Con los datos de hoy puedo confirmar el uso, pero todavía no cuánta plata deja. Puede haber muchos clientes y, en plata, depender de unos pocos. Y algunos pagos pueden salir de capital recién levantado: para medir la demanda que se sostiene sola hay que seguir de dónde sale esa plata, sin contar dos veces la misma financiación.
Lo que todavía no sé y no pude encontrar
- La permanencia por grupos de clientes (a 3, 6 y 12 meses) y cuánto más gasta cada cliente que se queda. Es la prueba que falta para pasar de «la usan» a «deja valor que dura».
- Cuánto paga en promedio cada licencia de Copilot y cuántas se renuevan.
- Cuánto del uso es gratis o de prueba y cuánto es gasto que se repite.
- Qué parte del cambio de proveedor es abandonar la IA y qué parte es usar varios modelos a la vez.
- El tamaño exacto del panel de Ramp, cómo pondera a cada empresa y sobre qué grupo calcula el 8% de cambio de proveedor.
- Cuánto de lo que pagan los clientes sale de su propio negocio y cuánto de rondas de inversión.
Qué tiene que ver con la tesis: mi preocupación principal no es que desaparezca el uso. Es que todavía no hay información pública suficiente para saber cuánta de esa demanda paga con plata propia y cuánta con plata que vino del mismo circuito de inversión. Antes de pasar a las cuentas de los laboratorios falta una pregunta: ¿más uso significa más plata?
4. Más uso = ¿más plata?
La idea: la demanda puede crecer muchísimo y aun así dejar poca plata. El precio por token cae rápido, los modelos baratos ya alcanzan para muchas tareas y los chinos empujan los precios para abajo. Mientras tanto, algunos alquileres de chips suben, y los costos de los laboratorios quedaron firmados por años. Ingresos que se abaratan y costos que no se mueven: esa es la trampa.
Cuatro cosas distintas
Creo que la IA va a tener mucha más demanda. Pero más demanda, más uso, más ingresos y más ganancia son cuatro cosas distintas. Si un modelo barato alcanza para resolver una tarea, el cliente no tiene por qué pagar el más potente.
Sostengo que los modelos baratos ya alcanzan para buena parte de las tareas de todos los días. Lo veo en mi propio uso: entre Claude y Codex llevo unos 150.000 millones de tokens en los últimos 100 días, aproximadamente, y no necesito el modelo más avanzado para cada consulta, resumen o clasificación de información. Igual, eso hay que probarlo en cada trabajo concreto: un error puede salir mucho más caro que lo que se ahorra en tokens (los tokens son las unidades con las que se mide lo que el modelo lee y escribe; más o menos, pedazos de palabras).
La pregunta económica es cuánto me cuesta resolver bien el trabajo. Una tarifa barata puede salir cara si exige más intentos, más tokens o más revisión. Por eso comparo costo por tarea y capacidad, con modelos estadounidenses y chinos.
Más capacidad no siempre justifica más precio
Uso el índice de capacidad de Artificial Analysis (versión 4.3.2), una de las comparaciones independientes más usadas. El costo por tarea incluye todos los tokens que gasta cada modelo para resolver las pruebas. Son precios por usar el modelo, no la cuota de una app, y es una prueba exigente, no el precio de una consulta cotidiana ni lo que le cuesta al laboratorio producirla. La consulté el 13 de octubre de 2026.91
| Modelo (empresa, país) | Puntaje | Costo por tarea | Prueba de automatización en herramientas de negocio |
|---|---|---|---|
| MiMo-V2.6-Flash (Xiaomi, China) | 38 | US$0,06 | 64% |
| MiMo-V2.6-Pro (Xiaomi, China) | 46 | US$0,13 | 59% |
| Gemini 3.5 Flash-Lite (Google, EE.UU.) | 22 | US$0,19 | 25% |
| Claude Haiku 5.5 (Anthropic, EE.UU.) | 43 | US$0,21 | 35% |
| DeepSeek, cuarta generación Flash 0731 (China) | 34 | No verificado al 13-oct | 54% |
| DeepSeek, cuarta generación Pro 0813 (China) | 36 | US$0,67 | 57% |
| GPT-6.1 Sol (OpenAI, EE.UU.) | 52 | US$0,72 | 65% |
| Kimi K3 (Moonshot AI, China) | 44 | US$2,00 | 58% |
| GLM-5.3 (Z.ai, China) | 45 | US$2,01 | 62% |
| GPT-6 Astra (OpenAI, EE.UU.) | 53 | US$3,26 | 68% |
| Claude Sonnet 5.5 (Anthropic, EE.UU.) | 56 | US$5,46 | 72% |
| Claude Opus 5.5 (Anthropic, EE.UU.) | 58 | US$5,98 | 70% |
Qué me dice esta comparación. GPT-6.1 Sol marca 52 puntos a US$0,72 por tarea; GPT-6 Astra, 53 puntos a US$3,26: unas 4,5 veces más caro por un punto más. El salto de costo es mucho mayor que el de puntaje. Eso no hace inútil a Astra, porque una mejora chica puede valer mucho en un trabajo difícil, pero hay que ver quién la necesita y cuánto está dispuesto a pagar. También aparece MiMo Pro, de Xiaomi, con 46 puntos a US$0,13 por tarea: hay alternativas baratas con capacidad relevante. Ojo, el puntaje no es un porcentaje: 46 puntos no quiere decir «46% de inteligente».
Hay un ejemplo concreto. En la prueba de automatizar tareas en herramientas de negocio, MiMo Flash llega a 64%, GPT-6.1 Sol a 65% y Opus a 70%. En ese tipo de trabajo, la distancia entre el barato y el caro se achica mucho. Es una prueba puntual, no todas las tareas del mundo.
Mi tesis es que seguir invirtiendo miles de millones para mejorar el modelo más grande necesita una justificación comercial. Si el barato resuelve lo que necesito, no pago más por una mejora que no uso. La frontera puede abrir trabajos nuevos, como investigación o problemas complejos, pero sus avances tienen que generar valor suficiente para cubrir lo que cuestan. La demanda puede crecer y, aun así, irse hacia los modelos baratos. Las tarifas, la configuración de cada modelo y cómo hice la comparación están en el respaldo, anexo E4.1.
Las tarifas bajan rápido
El precio de usar IA está cayendo fuerte, y no solo por competencia:
- El precio efectivo que pagan las empresas. En el panel de Ramp, el precio por millón de tokens bajó de US$1,15 en marzo a US$0,68 en septiembre de 2026: −40,87% en seis meses.92
- Modelos nuevos más baratos que los viejos. Claude Haiku 5.5 cobra US$0,10 por millón de tokens de entrada contra US$1 de Haiku 4.5, y US$0,50 de salida contra US$5: una décima parte en precio de lista. El 7 de octubre de 2026, Anthropic dijo que el costo medio de usarlo es alrededor de 75% menor que el de Haiku 4.5, bajó el precio de leer caché con Sonnet 5.5 y empezó a regalar créditos mensuales de API en los planes Max y Team.93 Son afirmaciones del vendedor, y los créditos de regalo pueden hacer crecer el uso sin que el cliente pague esa misma cantidad extra.
- La caché abarata todavía más. La caché es el texto que el modelo ya leyó y reutiliza, que cuesta menos. Según OpenRouter, la parte de los tokens de entrada que se reutiliza pasó de 44% en enero a 85% en septiembre de 2026. En su ejemplo con un modelo Sonnet 5 (87% caché, 12% entrada nueva y 1% salida), el millón de tokens cuesta unos US$0,51, contra unos US$2,08 sin caché.94
Para tener una idea de una factura chica: con las tarifas estándar del 16 de octubre de 2026, una consulta de 10.000 tokens de entrada y 2.000 de salida cuesta US$0,04 con Claude Sonnet 5.5 (US$2 por millón de entrada y 10 de salida), US$0,08 con Claude Opus 5.5 (4 y 20) y US$0,20 con Claude Fable 5.1 (10 y 50). Gemini 4 Argon, en promoción, cuesta lo mismo que Sonnet, US$0,04, pero desde el 1 de diciembre pasa a US$4/US$20 y la misma consulta costaría US$0,08.95 Son tarifas de lista, sin descuentos ni caché, y los modelos no tienen la misma calidad ni cuentan los tokens igual. No pude recuperar la tabla de precios de API de OpenAI y no la completé con precios de otra fecha (el cuadro está en el respaldo, anexo E4.3).
Los precios por usuario también son de lista. Claude Team estándar costaba US$20 por mes con pago anual o US$25 con pago mensual; Enterprise, US$20 con contrato anual, un mínimo de 20 licencias y el consumo cobrado aparte. Copilot para empresas anunciaba US$30 por usuario por mes con pago anual.96 Con descuentos, créditos y consumo variable, multiplicar esos precios por las licencias no da las ventas.
China también entra en la cuenta
DeepSeek, Xiaomi, Moonshot y Z.ai amplían las opciones. No todos sus modelos son los más baratos, como muestra el cuadro, pero su presencia hace más difícil cobrar caro solo por tener un modelo potente. En OpenRouter, una plataforma que permite usar muchos modelos desde un mismo lugar, los modelos chinos superaron a los estadounidenses en volumen de tokens a comienzos de junio de 2026.97 Es lo que pasó en esa plataforma, no una porción del mercado mundial ni de los ingresos.
Para mí, esto conecta con la guerra fría tecnológica: no se compite solo por vender una respuesta. También se disputa quién desarrolla la tecnología y quién tiene acceso a los chips. Eso puede sostener inversiones por motivos estratégicos aun cuando su retorno comercial es incierto.
Destilación y dependencia del avance estadounidense
OpenAI y Anthropic denunciaron que algunos laboratorios chinos usan respuestas de sus modelos para entrenar competidores, una técnica llamada destilación. OpenAI atribuyó a DeepSeek actividad compatible con ese mecanismo. Anthropic denunció campañas de DeepSeek, Moonshot y MiniMax, con más de 16 millones de intercambios y unas 24.000 cuentas en conjunto. Son afirmaciones de los proveedores sobre sus sistemas, no una auditoría independiente.98 DeepSeek, por su parte, describe aprendizaje por refuerzo y transferencia a modelos menores, lo que no prueba ni descarta las denuncias.99
Mi hipótesis es que esa práctica puede generar cierta dependencia del avance estadounidense: si llegan menos mejoras y faltan sustitutos, una vía para ponerse al día pierde fuerza. Pero un líder que avanza menos también le da tiempo a sus competidores para acercarse. No sabemos cuánto depende cada laboratorio de respuestas ajenas, así que no supongo que una menor investigación de OpenAI frene automáticamente a China ni que preserve su ventaja.
Cómo conecto esto con el ensayo de Amodei
Dario Amodei, el CEO de Anthropic, propone en su ensayo «We must pace the frontier» (algo así como «hay que marcarle el ritmo a la frontera») dar tiempo para evaluar y controlar los modelos más avanzados, con supervisión externa y coordinación entre gobiernos y empresas. Además plantea proteger la ventaja de Estados Unidos frente a China con restricciones a los chips y otras medidas.100 Es su argumento público de seguridad y competencia geopolítica, y no le atribuyo otro motivo.
Mi lectura económica va por otro lado: antes de correr para hacer un modelo todavía más potente, quiero ver si la mejora se paga. Si muchos clientes ya pueden trabajar con uno barato, vender más capacidad no asegura cobrar más. No sé si eso tiene algo que ver con la propuesta de Amodei; es la pregunta que yo le hago al negocio.
Más tareas y más eficiencia: cuánta capacidad hace falta
Un agente de IA (un programa que hace tareas por su cuenta) puede leer documentos, usar herramientas y probar varios caminos antes de entregar un resultado. En su muestra, OpenRouter estima que los pedidos de agentes usan unas 15 veces más tokens que el uso humano.101 No son 15 veces más clientes: es más trabajo dentro de cada pedido.
Entonces, aunque cada token necesite menos cómputo, la cantidad puede crecer tanto que se coma ese ahorro. Hago una cuenta propia, como ejemplo y no como pronóstico. Arranco con 1.000 millones de tokens vendidos a US$1 por millón: US$1.000 de ingresos. Supongo que producirlos requiere 1.000 horas de GPU. Después supongo tres cambios: el volumen se multiplica por 15, el precio por token baja 90% y cada token necesita 80% menos cómputo.
Ingresos: 15.000 millones de tokens × US$0,10 por millón = US$1.500.
Horas de GPU: 1.000 × 15 × 20% (lo que queda después del ahorro de 80%) = 3.000.
El trabajo se triplica, pero la facturación solo crece 50%. Con la misma rebaja y el mismo ahorro, si el volumen se multiplica por 10, los ingresos quedan en US$1.000 y las horas se duplican, a 2.000; si se multiplica por 30, los ingresos llegan a US$3.000 y las horas, a 6.000.
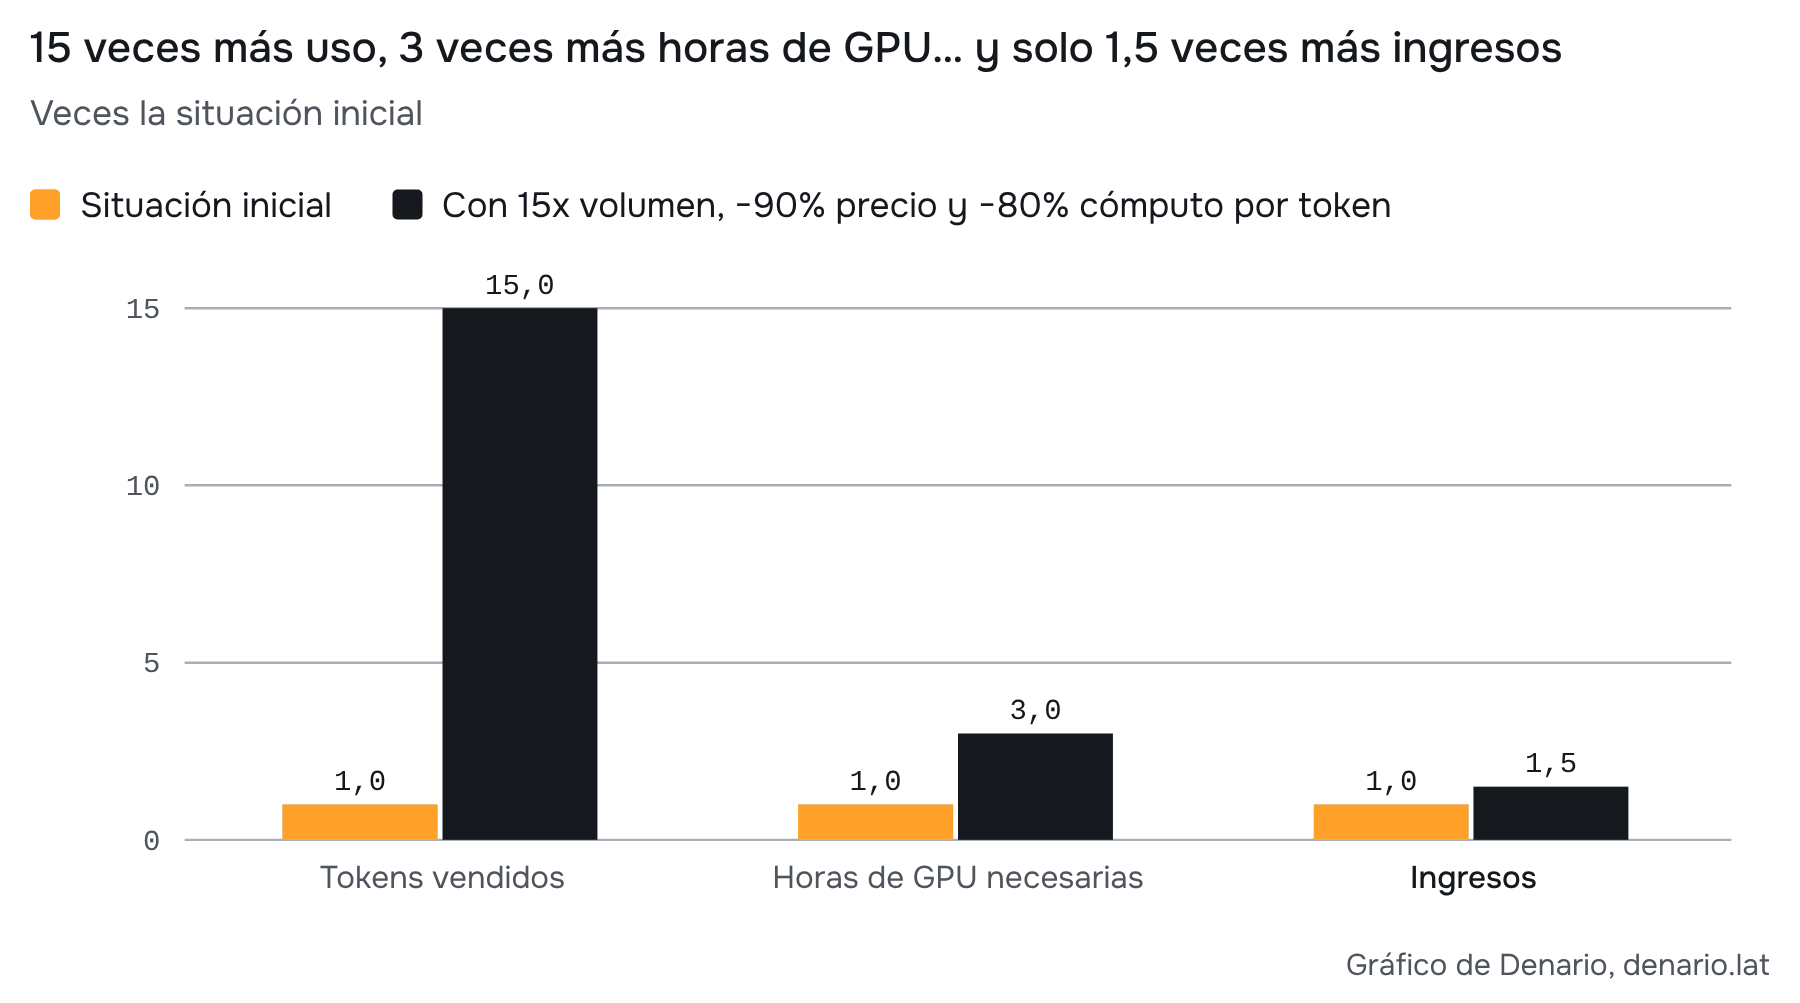
El aumento de capacidad del ejemplo sale de mis supuestos. También puede pasar lo contrario: si la energía por tarea cae a la mitad y las tareas sólo aumentan 50%, el consumo total queda en 0,75 veces el inicial. Con tres veces las tareas y el mismo ahorro unitario, queda en 1,5 veces. El consumo crece cuando la expansión del trabajo supera el ahorro por tarea. Es una identidad para ordenar la pregunta, no una predicción de cuánto va a crecer la demanda.
| Tareas | Energía por tarea | Energía total |
|---|---|---|
| 3 veces | 0,5 veces | 1,5 veces |
| 1,5 veces | 0,5 veces | 0,75 veces |
Para facturar lo mismo con una rebaja de 90% hay que vender diez veces más tokens. Con una rebaja de 30%, hace falta 42,9% más volumen. Si el costo de producirlos no baja lo suficiente, vender más puede dejar menos margen. Con una suscripción fija pasa algo distinto: si el cliente la usa más, sube el costo de atenderlo sin que suba lo que paga.
Cuánto deja cada venta
Un ejemplo más ayuda a ver por qué más uso puede no alcanzar. Supongo un precio de 1 y un costo de 0,60 por unidad: quedan 0,40 para cubrir todos los demás gastos (eso se llama contribución).
Si baja el precio 20% y el costo no: precio 0,80 − costo 0,60 = 0,20 por unidad. Para mantener los ingresos hay que vender 25% más; para mantener lo que queda, 100% más: el doble.
Si baja el precio 20% y el costo también 20%: precio 0,80 − costo 0,48 = 0,32 por unidad. Para mantener lo que queda hay que vender 25% más.
Son cuentas de ejemplo, no un margen observado, y las verifiqué en 25 combinaciones de precio y costo.102 Muestran por qué importa tanto cuánto reacciona la demanda cuando baja el precio. Y aun manteniendo lo que queda por unidad, faltaría pagar los costos fijos, el entrenamiento de modelos, la reposición de equipos, la inversión y los intereses.
En los escenarios uso la misma lógica: ingreso = ingreso inicial × cambio del volumen pagado × cambio de precio. Por ejemplo, 15% más volumen y 25% menos precio dan 1,15 × 0,75 = 0,8625, es decir, 13,75% menos ingreso. El capítulo 6 presenta mis trayectorias. La base supone a OpenAI en US$40.000 millones en 2026 y US$95.000 millones en 2027, y a Anthropic en US$56.620 millones y aproximadamente US$133.436 millones. Son crecimientos muy exigentes, de alrededor de 138% y 136%: necesitan más clientes, más gasto o nuevos usos cobrados, además de capacidad para atenderlos.
Nebius: del alquiler de la GPU al costo de una tarea
Acá aparece algo que me parece clave: la tarifa de la IA, el alquiler de la máquina y el costo de producir una respuesta son cuentas distintas. El 21 de octubre Nebius abrió al público sus precios spot de GPU y una API para seguirlos por plataforma y región. Es el precio de usar capacidad interrumpible, no de comprar el chip. La tarifa bajo demanda de una H100 NVLink en eu-north1 es US$4,50 por GPU-hora, vigente desde el 1 de octubre; spot es otra modalidad y en esta revisión no obtuve una cotización verificable. Anuncio y API de Nebius · Tarifas oficiales.
Token Factory muestra el otro extremo: el 22 de octubre a las 11:43 UTC, el catálogo publicaba para Qwen3-30B-A3B-Instruct-2507 US$0,10 por millón de tokens de entrada y US$0,30 por millón de salida. Entre alquiler y servicio está la operación: cuántas máquinas atienden el modelo, cuánto producen, durante cuánto tiempo están ocupadas y qué calidad entregan. Restar esas dos tarifas sin medir esa operación daría una cuenta inventada. El respaldo E4 desarrolla el puente. Catálogo público de Token Factory.
El software puede cambiar lo que produce un equipo ya instalado. Nebius reportó un aumento de 6.900 a 11.200 tokens por segundo con las mismas ocho H100 en un trabajo de entrenamiento de decodificadores EAGLE3. Es 62,3% más procesamiento en ese ensayo, sin medición eléctrica ni de inferencia final. La compra de Inferize apunta, por su parte, al tiempo de GPU pagado que se pierde al iniciar, escalar o actualizar modelos. Son dos formas de buscar más trabajo con la misma capacidad; cuánto dejan en la operación todavía hay que comprobarlo. Ensayo del 6/8 · Inferize, 1/10.
Tampoco hay un único precio de alquiler. En la comparación conservada al corte del 16 de octubre, Lambda cobraba US$4,29 la hora de una H100 y US$6,99 la de una B200, y CoreWeave, US$6,16 y US$8,60 por GPU en equipos de ocho.105 Son configuraciones distintas, así que sirven para ver que no hay un único precio, no para comparar proveedores. Los clientes grandes firman contratos de varios años con descuentos que no son públicos, y los alquileres a veces bajan: en junio de 2025, AWS recortó 44% su tarifa bajo demanda de la H100.106 Los cuadros de precios y otros detalles están en el respaldo, anexo E4.6.
¿Quién gana en este reparto? Para el cliente, el ahorro está en resolver el trabajo con suficiente calidad. Para el laboratorio, la prueba es qué le queda después de dar el servicio y pagar el desarrollo. Para el dueño del centro de datos, importa cuánto tiempo se usan sus máquinas y a qué precio las cobra.
Microsoft muestra parte de esa tensión. En su último trimestre fiscal, de abril a junio de 2026, su margen bruto fue 67,2% (ingresos de US$90.007 millones y margen bruto de US$60.482 millones), menor que un año antes por la mezcla de Azure y la inversión en infraestructura.107 No es el margen de la IA sola, pero va en la misma dirección.
Mi conclusión es que puede haber demanda de sobra y ganancias repartidas de forma muy desigual. Me interesa quién resuelve algo útil, cuánto puede cobrar y cuánta plata necesita gastar para hacerlo. El volumen de tokens, por sí solo, no responde ninguna de esas tres preguntas.
Lo que todavía no sé
- Cuánto de los chips alquilados está realmente ocupado. Un precio de lista alto no prueba que la capacidad esté llena.
- A qué precio se firman de verdad los contratos grandes de cómputo, que es lo que cobra o paga cada empresa.
- Cuánto le cuesta a cada laboratorio producir una respuesta y qué margen le deja.
- Si otros proveedores siguen la suba de Nebius. Uno solo no alcanza para hablar de un cambio de tendencia.
Qué tiene que ver con la tesis: los ingresos de los laboratorios pueden bajar de precio o cambiar de mezcla mientras siguen vigentes los pagos de infraestructura, y algunos alquileres suben. El capítulo 5 compara ahora esas ventas con los compromisos: qué se puede cancelar, qué hay que pagar y cuánto capital está realmente disponible.
5. La cuenta de los laboratorios
La idea: OpenAI y Anthropic prometieron pagar, durante años, muchas veces lo que hoy venden en un año. Las ventas crecen rápido, sobre todo en Anthropic, pero la diferencia la sigue cubriendo plata de afuera. Y una parte grande de esa plata la ponen sus propios proveedores. Mi lectura es que hoy la cuenta cierra porque entra ese capital. Si llega menos, más caro o tarde, se abre un hueco entre lo que hay que pagar y la plata disponible.
OpenAI: compromisos de varios años frente a un ritmo anual
Empiezo por OpenAI. El 28 de octubre de 2025, Sam Altman dijo que la empresa había asumido compromisos de infraestructura por unos US$1.400.000 millones (US$1,4 trillion en inglés).108 Es la cifra que dio en ese momento, no un total actualizado a octubre de 2026, y mezcla contratos firmados con planes.
Por mi cuenta, sumé los acuerdos de nube de OpenAI que tienen un monto identificable. Al 16 de octubre de 2026 dan unos US$710.400 millones.
Cuatro acuerdos de nube identificados
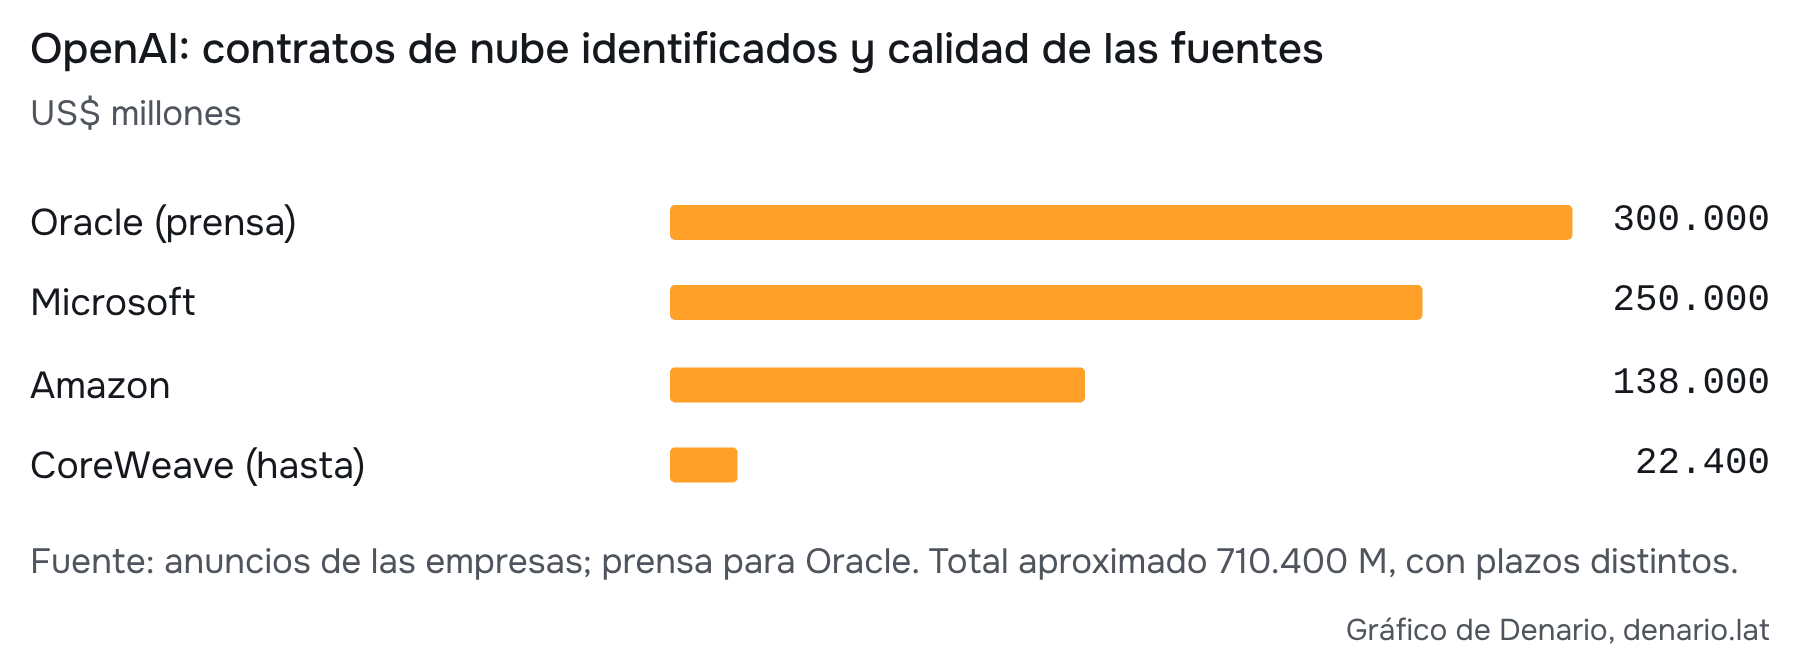
Microsoft suma US$250.000 millones adicionales de Azure, sin plazo público.109 Amazon, US$138.000 millones (38.000 + 100.000); la ampliación es a ocho años e incluye condiciones de rendimiento de los chips.110 CoreWeave, hasta US$22.400 millones (11.900 + 4.000 + 6.500) en acuerdos de varios años.111 Oracle, aproximadamente US$300.000 millones durante unos cinco años desde 2027.112 En total: 250.000 + 138.000 + 22.400 + 300.000 = aproximadamente 710.400 millones.
Oracle es el 42,23% de ese total (300.000 ÷ 710.400) y su importe viene de la prensa. No tengo el contrato público que confirme ese monto ni sus cláusulas. La suma mezcla fechas y plazos, incluye un monto máximo (CoreWeave) y no es una factura anual.
Google Cloud no entra en la suma porque su monto no se divulgó, aunque el acuerdo existe. Tampoco agrego los alquileres sin monto público de SB Energy ni convierto potencia en dólares para inflar el total. Las garantías van aparte, en el capítulo 9.
Los ingresos que se informaron
Del otro lado están los ingresos. Según Reuters, que lo confirmó con una fuente propia después de una nota del Financial Times, OpenAI les dijo a sus inversores que a fines de septiembre de 2026 su ingreso anualizado (el ritmo del momento, llevado a un año) se acercaba a US$50.000 millones.113114 Es información periodística, no un estado financiero público.
La diferencia de escala es enorme: los compromisos que anunció Altman equivalen a 28 veces el ingreso anualizado de septiembre de 2026 (1.400.000 ÷ 50.000). No vencen todos este año, se pagan a lo largo de varios. Pero la comparación muestra cuánto tiene que crecer el negocio, y cuánta financiación tiene que conseguir, para sostenerlos.
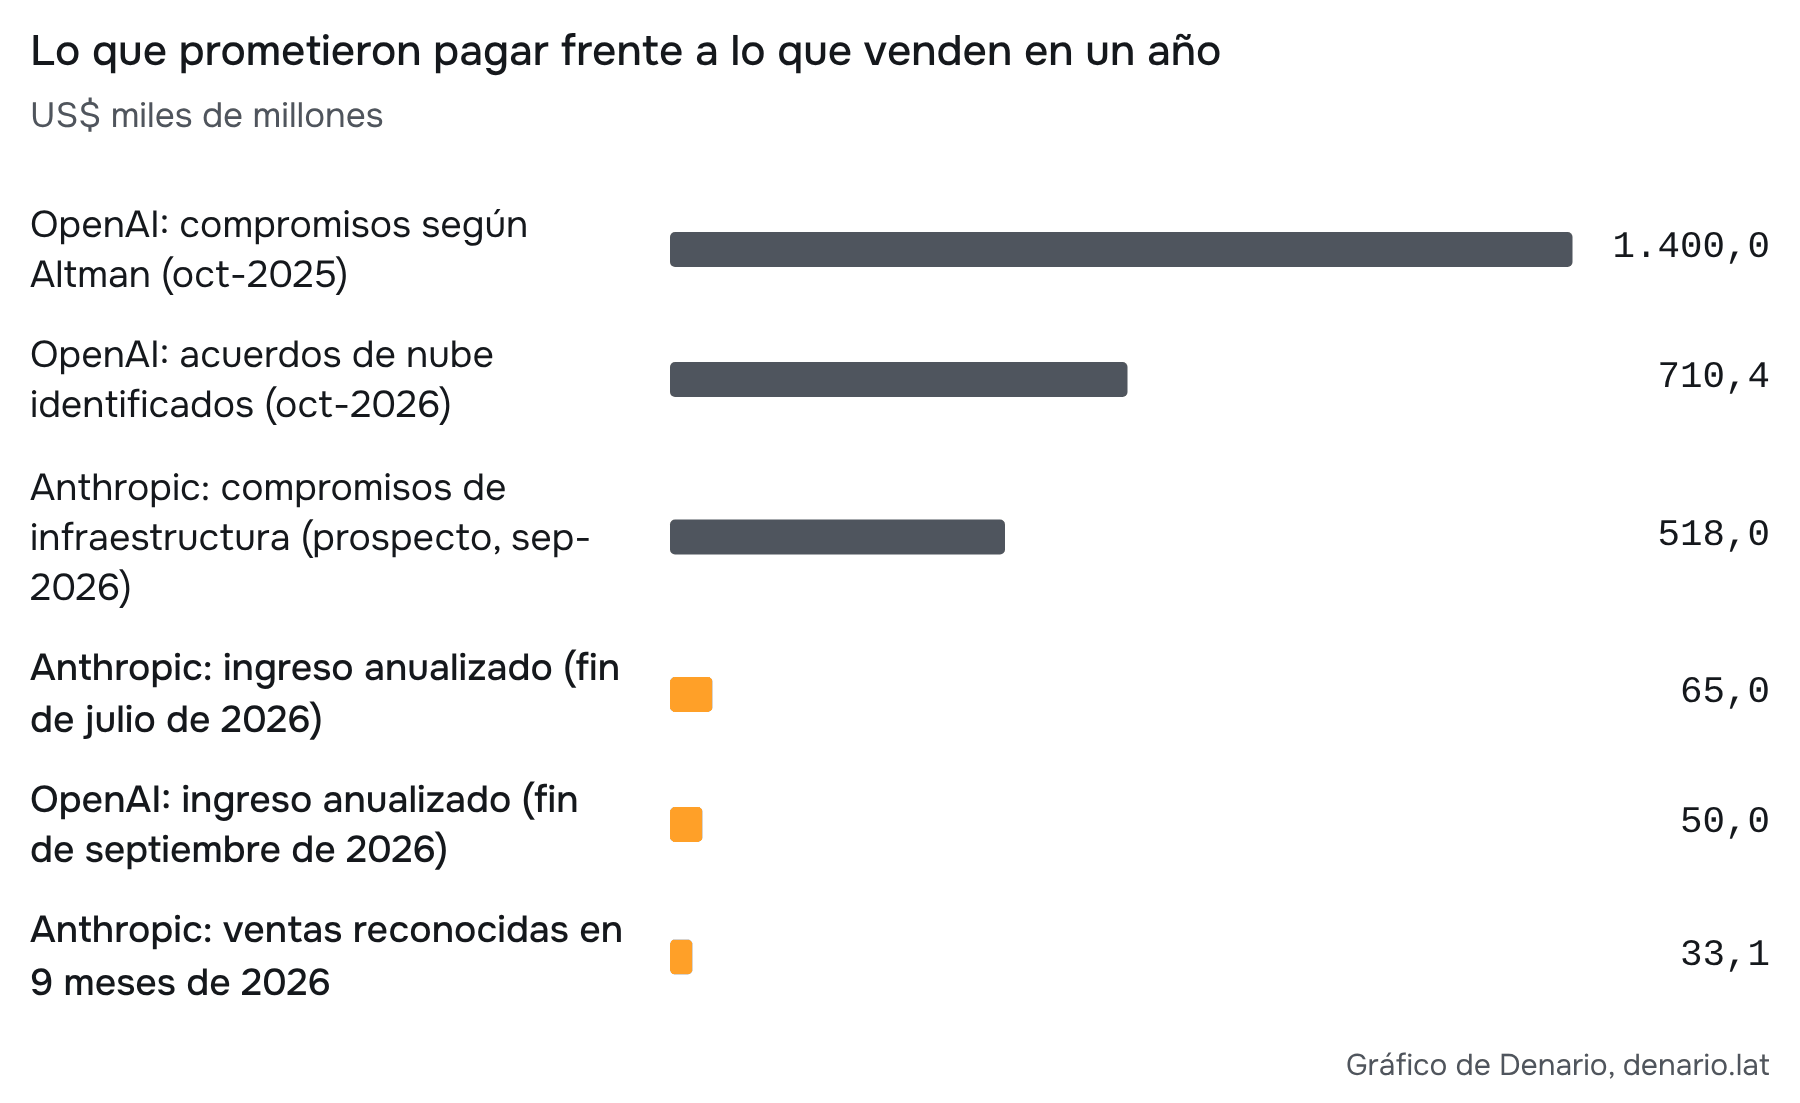
Por qué circulaban dos cifras: 50.000 y 70.000 millones
En septiembre circulaba que OpenAI facturaba a un ritmo de casi US$70.000 millones. En octubre apareció la cifra de US$50.000 millones. La diferencia no es necesariamente plata perdida. En buena parte depende de cómo se cuenta una venta hecha a través de una nube socia, por ejemplo cuando un cliente compra el modelo dentro de Azure o AWS y la nube se queda con una parte. Anthropic registra esas ventas “en bruto” (el importe completo como ingreso y la parte del socio como gasto) y OpenAI, en determinadas ventas por socios, “en neto” (solamente su parte).115
Un ejemplo, con porcentajes inventados para entenderlo: si un cliente paga US$100 y la nube se queda con US$20, en bruto el laboratorio registra US$100 de ingresos y US$20 de gasto, y en neto, US$80 de ingresos. En los dos casos le quedan US$80 antes de otros gastos. Lo que cambia es el titular de ventas.
Axios explicó que los casi US$70.000 millones de septiembre eran un ajuste hecho para comparar a OpenAI con Anthropic con el mismo método.116 Aparte, Bloomberg informó que OpenAI se puso la meta de llegar a US$70.000 millones anualizados o más en diciembre de 2026, una meta distinta del dato de septiembre y de aquella estimación ajustada.117 Antes de concluir que OpenAI “perdió” US$20.000 millones de ventas hay que comprobar que las dos cifras incluyan lo mismo. La reacción de la semana del 12 al 16 de octubre está en el capítulo 2, y el episodio del 8 de octubre, en el seguimiento de escenarios.
Hay otros datos de OpenAI. Facturó US$5.700 millones en el primer trimestre de 2026, según publicó primero The Information, y US$6.700 millones en el segundo, según el FT.118119 Para 2025, unos estados privados que publicó un tercero, y que describió como auditados, muestran ingresos de US$13.070 millones, una pérdida operativa de US$20.920 millones y una pérdida neta consolidada de US$60.350 millones. No son públicos, así que los uso como orden de magnitud120 (el cuadro completo está en el respaldo, anexo E5.1).
Con esos estados privados, el margen bruto calculado de 2025 da 42,6% y el margen ajustado, 33%. Los mantengo separados porque todavía nadie explicó cómo se pasa de uno al otro. Esa información no alcanza para reconstruir todo el balance ni para afirmar que cada consulta deja pérdida.
Anthropic: vende cada vez más, pero firmó una cuenta de 518.000 millones
Anthropic también tiene una cuenta enorme por delante: al menos US$518.000 millones en infraestructura durante aproximadamente una década, según el borrador de prospecto (el documento previo a salir a bolsa) que revisó Reuters. Cerca del 80% no se puede cancelar o se paga aunque no se use la capacidad contratada.121 Es el último total que pude verificar, no un compromiso nuevo.
Así se reparte por proveedor:
| Socio | Qué compra | Monto (US$ M) | Plazo | ¿Se puede cancelar? |
|---|---|---|---|---|
| Capacidad de chips TPU | ≥ 111.100 | Abr-2026 a jul-2033 | No: se paga aunque no se use122 | |
| Amazon | Nube AWS | 110.000 según el prospecto (Amazon anunció “más de 100.000”) | 10 años: may-2026 a abr-2036 | No123 |
| Broadcom | Alquiler de equipos | ≈ 161.200 | Sin plazo publicado | Mayormente no124 |
| Microsoft | Nube Azure | 31.400 | Nov-2026 a may-2033 | No, salvo incumplimiento grave de Microsoft125 |
| SpaceX | Capacidad de chips Nvidia | Hasta 84.500 (tope según Reuters) | Hasta 2029 | Sí, con 90 días de aviso126 |
| AMD | Capacidad de cómputo | Más de 20.000 | Sin plazo publicado | Sin detalle127 |
Las seis partidas suman unos US$518.200 millones (111.100 + 110.000 + 161.200 + 31.400 + 84.500 + 20.000). Es solo una prueba de que el orden de magnitud cierra. La lista mezcla montos mínimos, aproximados y máximos, y no todos se pagan igual.
Con el ritmo anualizado de julio, de US$65.000 millones, 518.000 ÷ 65.000 = 7,97: aproximadamente ocho veces lo que vende en un año, contra 28 veces en OpenAI. Entre los dos, el anuncio amplio de OpenAI es 2,70 veces los compromisos de Anthropic (1.400.000 ÷ 518.000) y su nube identificada, 1,37 veces (710.400 ÷ 518.000). Son fechas, perímetros y presentaciones contables diferentes, así que ninguna de estas cuentas compara deuda exigible hoy ni libertad para cancelar.
Qué se puede cancelar
Para OpenAI no pude reconstruir un porcentaje agregado comparable con el 80% de Anthropic. Eso no significa que pueda cancelar libremente sus contratos. Y en Anthropic, el 20% restante tampoco es automáticamente una salida sin costo.
En los contratos de OpenAI que pude leer, las salidas están acotadas. Cerebras permite salir de la parte no entregada ante ciertas demoras y otras causas;128 CoreWeave, rescindir por incumplimiento no subsanado o insolvencia;129 y PORTS, la filial de OpenAI, no tiene un derecho general a salir por conveniencia, salvo cortes prolongados o hitos incumplidos.130 Los anuncios de Microsoft y Amazon no revelan cancelaciones ni penalidades, y el contrato de Oracle no lo obtuve (el cuadro completo está en el respaldo, anexo E5.2). Ojo: salir porque el proveedor incumple es distinto de decidir que ya no quiero comprar.
Los dos contratos de SpaceX
SpaceX le alquila capacidad a Anthropic y a Google, y en los dos casos se puede salir con 90 días de aviso. Anthropic le paga US$1.250 millones por mes hasta mayo de 2029, y según el prospecto europeo de SpaceX cualquiera de las partes puede cortarlo después de un período inicial de tres meses.131 Google le paga US$920 millones por mes, de octubre de 2026 a junio de 2029, por unas 110.000 GPU de NVIDIA, y cualquiera de las partes puede terminarlo después del 31-dic-2026132 (el cuadro completo está en el respaldo, anexo E5.3).
Cuánto vendió Anthropic en cada trimestre de 2026
La noticia del 14 de octubre mejora el lado de las ventas. Reuters, citando al FT, informó que Anthropic vendió US$16.800 millones en el tercer trimestre, un 45% más que en el segundo según Reuters (44,8% al dividir los importes redondeados). En los nueve meses suma US$33.100 millones.133
Antes había vendido US$4.700 millones en el primer trimestre y US$11.600 millones en el segundo. El crecimiento sigue siendo altísimo, pero se desaceleró en porcentaje: pasó de casi 147% a 45%.
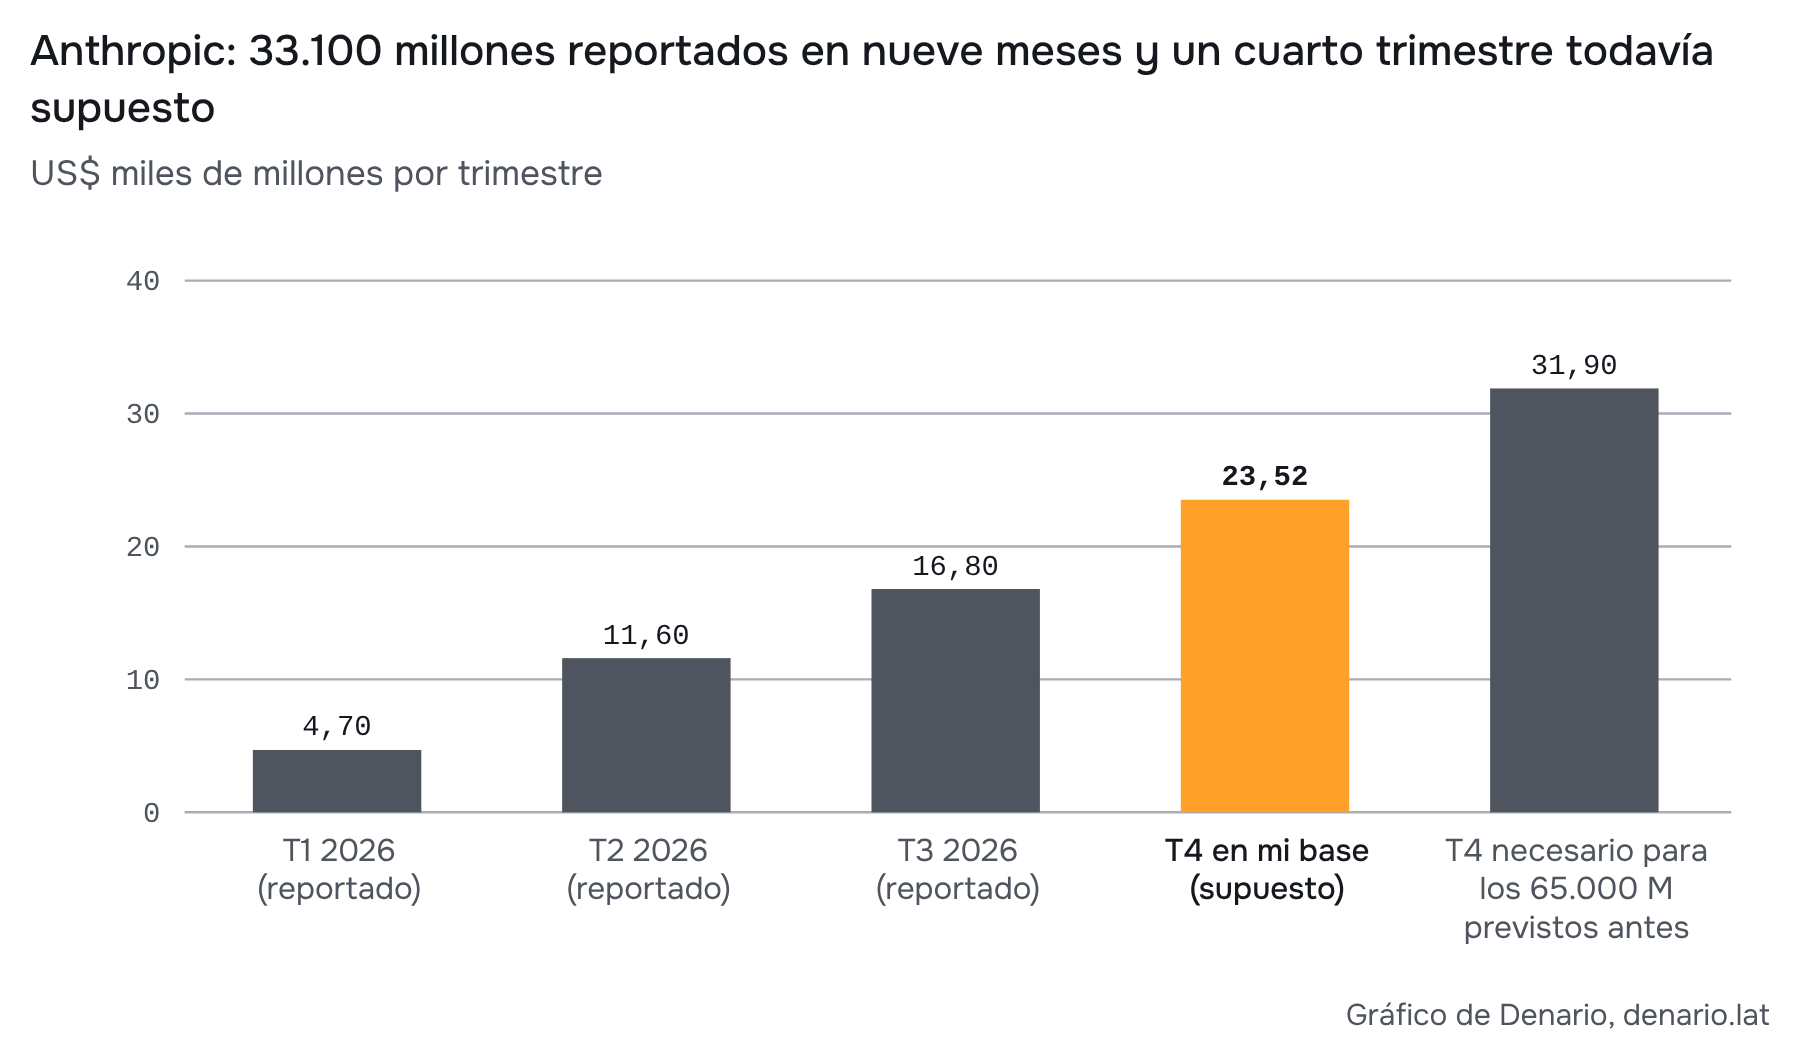
Tres datos ayudan a dimensionar el trimestre:
- Contra la previsión vieja. Una previsión anterior esperaba US$22.500 millones para el tercer trimestre, y el dato real quedó US$5.700 millones abajo. Para llegar a los US$65.000 millones que se preveían entonces para todo 2026, el cuarto trimestre tendría que aportar US$31.900 millones, un salto de 89,9% contra el tercero.
- Contra los ritmos anualizados. En mayo, Anthropic anunció oficialmente un ritmo de más de US$47.000 millones.134 A fines de julio se informó uno de unos US$65.000 millones, comunicado a inversores y sin auditar.135
- Multiplicar por cuatro no sirve. US$16.800 millones × 4 = US$67.200 millones supone repetir ese trimestre cuatro veces y no reemplaza el total del año.
¿Ganó plata? El FT, según Reuters, informó que Anthropic tuvo un beneficio “ajustado” en el trimestre. No se publicó el importe ni una definición suficiente para saber qué mide. Tampoco hay una cuenta de caja libre (lo que queda tras operar e invertir) que muestre que ya se financia sola.
Con esta noticia, mi lectura cambia. La demanda que paga crece con fuerza y, según el FT, Anthropic ya tiene un beneficio trimestral, aunque falta saber cómo se mide. Para mí, la pregunta pasa a ser cuánto de ese crecimiento queda después de pagar la nube, el desarrollo de modelos y la inversión, y cuándo entra en caja.
Cuánto se llevan las nubes de las ventas de Anthropic
Según Reuters, en 2025 los marketplaces (las nubes que revenden el servicio) canalizaron el 47% de las ventas de Anthropic: unos US$2.160 millones. Anthropic registró US$351 millones de comisiones como gasto comercial: el 16,25% de las ventas de ese canal y el 7,63% de las ventas totales, de unos US$4.600 millones.136
Contadas en neto, como hace OpenAI, esos US$351 millones saldrían a la vez de los ingresos y de los gastos: la ganancia y la plata disponible quedarían iguales. Ese porcentaje de 2025 no sirve para descontar automáticamente lo mismo de las ventas de 2026, porque no conozco la mezcla de canales ni los contratos actuales.
Qué significa la pérdida de 42.000 millones de 2025
Según el prospecto que revisó Reuters, en 2025 Anthropic tuvo unos US$4.600 millones de ingresos y unos US$42.000 millones de pérdida neta.137 El número asusta, pero hay que abrirlo. Gastó US$12.650 millones, de los cuales US$7.330 millones fueron cómputo e infraestructura, y perdió más de US$8.000 millones con su actividad (el cuadro completo está en el respaldo, anexo E5.4).
De los 42.000 millones, unos 34.000 son un cargo contable por revalorizar financiación convertible, no plata que salió. El resto es la pérdida operativa más otros resultados. Anthropic se financió en parte con instrumentos que se pueden convertir en acciones (bonos convertibles y similares). Cuando sube lo que vale la empresa, lo que le “debe” a los dueños de esos instrumentos, medido en acciones, vale más, y la contabilidad lo registra como pérdida. Es decir, cuanto mejor le va a la valuación de Anthropic, más pérdida contable registra.
Y acá aparece algo que importa para todo el informe. La misma suba de valuación que a Anthropic le genera una pérdida en papel, a quienes tienen esos instrumentos o sus acciones les genera una ganancia en papel. Amazon, por ejemplo, entró a Anthropic con US$8.000 millones en bonos convertibles entre 2023 y 2025. Ese espejo, en el que la valuación de un laboratorio privado termina apareciendo como ganancia de empresas del S&P 500, lo desarrollo en el capítulo 10.
Una pérdida contable no dice cuánta caja se gastó
La pérdida operativa de más de US$8.000 millones sí describe el resultado del negocio, pero tampoco es exactamente lo que salió de caja. Para saber cuánta plata puede usar hoy cada laboratorio hace falta un saldo con fecha y separar la plata restringida, la deuda y los activos que de verdad se pueden vender. Anthropic tenía US$20.280 millones de liquidez al 31-dic-2025. Sumar ese saldo viejo más una ronda anunciada daría una falsa sensación de saber cuántos meses pueden seguir operando.
Quién cubre la diferencia
Hoy la diferencia la cubre capital de afuera: rondas de inversión, crédito y, pronto, la bolsa.
| Fuente de capital | Monto | Fecha | Detalle |
|---|---|---|---|
| OpenAI, ronda | US$122.000 M a una valuación de US$852.000 M | 31-mar-2026 | Incluye US$30.000 M de Nvidia, US$50.000 M de Amazon y US$30.000 M de SoftBank (no se suman aparte). Además, una línea de crédito de unos US$4.700 M, sin usar al cierre138 |
| Amazon en OpenAI | US$50.000 M | Hasta jul-2026 | US$28.700 M pagados al 30 de junio y US$21.300 M después: completos. Son parte de los 122.000139 |
| SoftBank en OpenAI | US$30.000 M | 1-oct-2026 | Último de tres tramos de US$10.000 M. Acumulado en la relación: US$64.600 M, cerca del 13% de OpenAI140 |
| OpenAI, nueva ronda en negociación | Al menos US$30.000 M a una valuación cercana a US$1,4 billones antes del dinero nuevo | 29-sep-2026 | Sin acuerdo firmado. La salida a bolsa se espera para 2027141 |
| Anthropic, Serie H | US$65.000 M a una valuación de US$965.000 M | 28-may-2026 | Incluye US$15.000 M ya comprometidos por las grandes nubes, entre ellos US$5.000 M de Amazon142 |
| Amazon en Anthropic | US$5.000 M en Serie G y US$5.000 M en Serie H | Segundo trimestre de 2026 | El aporte a la Serie H reduce la línea original de US$20.000 M a un máximo de US$15.000 M, que solo se habilita con hitos de entrega de cómputo143 |
| SpaceX, salida a bolsa | Acciones Clase A a US$135: unos US$86.000 M brutos (cálculo mío) | 12 y 15-jun-2026 | Cotiza desde el 12 de junio144 |
| Anthropic, salida a bolsa | Pendiente | Desde mediados de noviembre | Presentó un borrador confidencial a la SEC hacia el 1 de junio. Al corte del 16 de octubre no se había localizado un prospecto público. Bloomberg: valuación de hasta US$2 billones y presentación a inversores desde la semana del 9 de noviembre; Reuters: después de las elecciones de noviembre145 |
Cada dólar se cuenta una sola vez. Amazon y SoftBank ya están adentro de la ronda de OpenAI, y con ellos se pueden confirmar US$80.000 millones efectivamente desembolsados; el aporte de los demás inversores todavía no está reconstruido. En Anthropic, sumar los 65.000 de la Serie H más los 15.000 ya comprometidos contaría dos veces esos 15.000.
Fijate de dónde viene la plata. De los US$122.000 millones de la ronda de OpenAI, US$110.000 millones los comprometieron Nvidia, Amazon y SoftBank, tres empresas que además le venden chips, nube o centros de datos a OpenAI. Son 9 de cada 10 dólares.
SoftBank ya cerró su crédito puente
El comunicado de SoftBank del 1 de octubre de 2026 confirma que pagó todos los préstamos del crédito puente (un préstamo corto hasta otra financiación) y canceló, con efecto al 30 de septiembre, los US$10.000 millones que no había usado.146 Así, el máximo de US$40.000 millones de ese crédito ya no es plata disponible ni una deuda a refinanciar en marzo de 2027, como planteaba la carta anual de su director financiero con el plan anterior.147 El último aporte a OpenAI salió de los bonos que SoftBank emitió en septiembre, que no son otro aporte a OpenAI.
Valuaciones: la salida a bolsa y la vara de SpaceX
La salida a bolsa es otra vía para conseguir capital. Para Anthropic, la expectativa de hasta US$2 billones pasó a ser discutida: Reuters informó el 15 de octubre que algunos inversores hablaban de alrededor de US$1,5 billones. Ninguna de las dos era una valuación de oferta firme.148
SpaceX sirve como vara. Salió a bolsa el 12 de junio de 2026 con una valuación de colocación de US$1,77 billones. Reúne lanzamientos, Starlink y xAI, la apuesta de Musk por la IA. Su salida muestra cuánto paga el mercado por una promesa de crecimiento. No demuestra que la IA ya sea rentable.
Para mí, SpaceX es además un caso particular por el papel de Elon Musk. Su trayectoria y su figura pueden influir en las expectativas y en las ganas de los inversores de poner plata. Esa confianza no se traslada automáticamente a Anthropic o a OpenAI, y tampoco supongo que ese efecto siempre sea favorable.
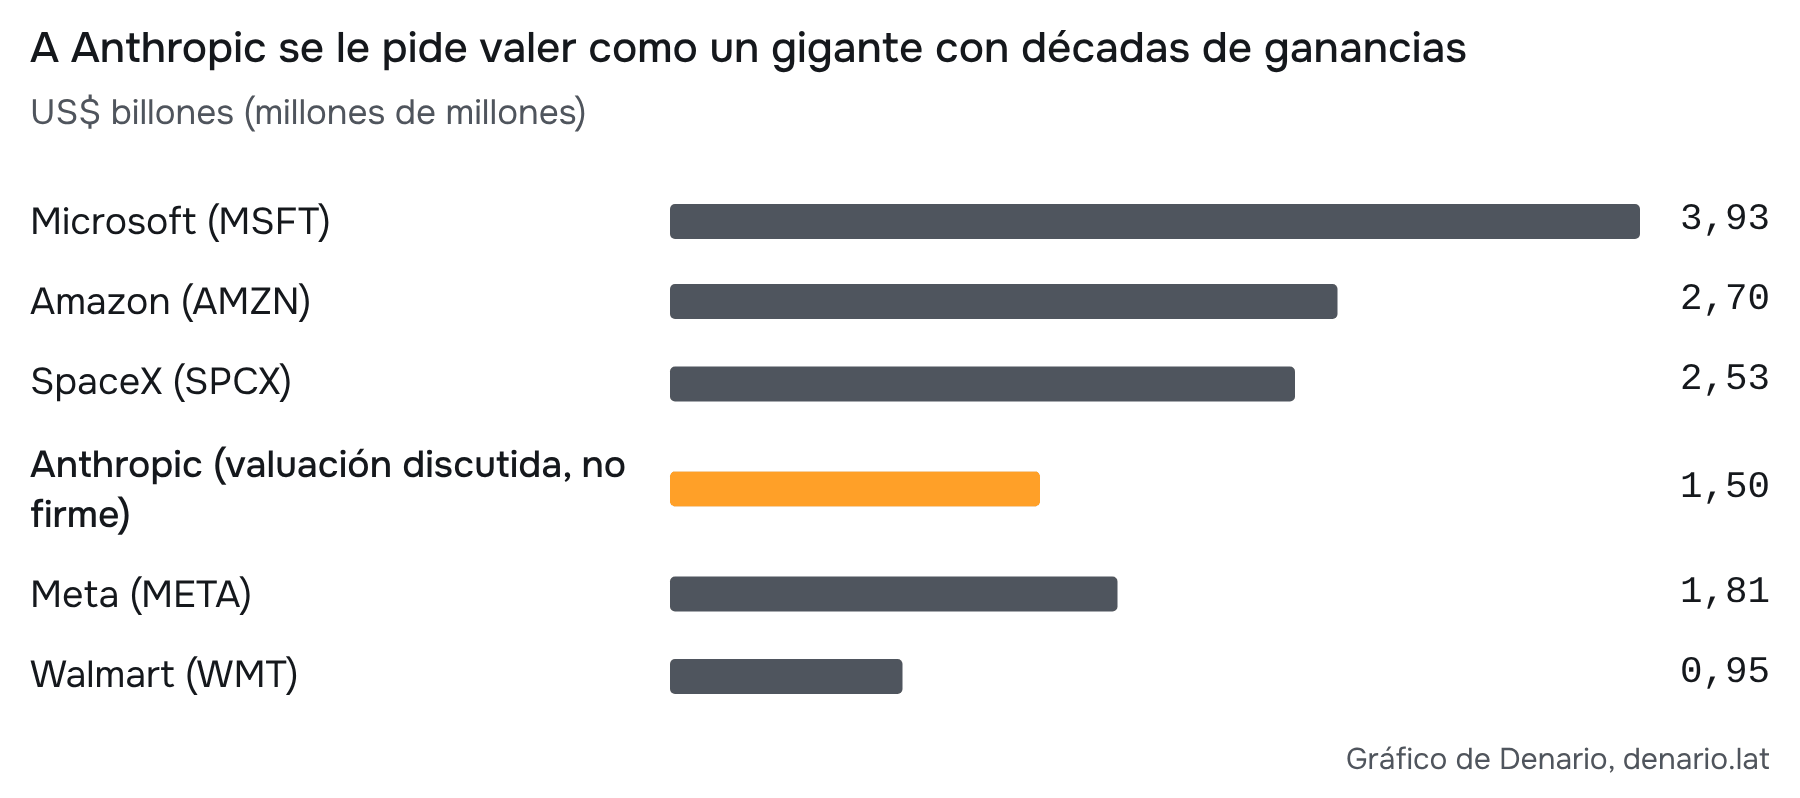
La ronda cerrada de Anthropic, de US$965.000 millones post-money, equivale a aproximadamente US$1 billón. Para dar escala, al 16 de octubre Coca-Cola (KO) valía US$404.000 millones; Disney (DIS), US$190.900 millones; y Nike (NKE), US$55.100 millones. Una comparación de tamaño no dice cuál es el múltiplo adecuado para un laboratorio ni qué acción está barata.
La plata que de verdad está disponible
Que se haya anunciado capital no dice dónde quedó, cuánto sigue disponible, quién tiene derecho a reclamarlo ni cuándo empieza a cobrar cada proyecto. (Información hasta el 16 de octubre de 2026, documentos revisados de nuevo el 17.)
Broadcom ofrece financiación condicionada y destinada a equipos. Ahí importan más el dinero restringido y las cláusulas que pueden adelantar pagos que el máximo anunciado. Todavía no está conciliado si el alquiler de 125.200 millones se superpone con los 161.200 millones de compromisos. Las condiciones completas están en Broadcom. Los anticipos de Oracle, la caja utilizable de CoreWeave y las cuatro pruebas de estrés (electricidad, financiación, cobros de laboratorios y valor de las GPU, sin asignar probabilidades de impago) están en el capítulo 8.
Mi lectura
Como yo lo veo, la cuenta hoy cierra porque entra capital de afuera. Esa financiación se puede frenar si las ventas o los márgenes decepcionan, si las obras se atrasan, si suben las tasas o si los inversores dejan de aceptar financiar las pérdidas a la valuación que se pide. Una salida a bolsa postergada, una ronda más chica o prestamistas que piden más garantías pueden abrir un hueco entre los pagos comprometidos y la plata disponible. No hace falta que todos dejen de invertir: alcanza con que llegue menos plata, más cara o demasiado tarde.
La eficiencia puede ayudar a cerrar esa brecha si baja el costo de atender a los clientes más rápido de lo que cae el precio cobrado. También puede terminar en descuentos que se lleva el cliente. Y una factura mínima firmada sigue existiendo aunque el software necesite menos recursos. Por eso llevo la mejora técnica al pronóstico separando el trabajo vendido, el costo variable de servirlo y los pagos que ya están comprometidos.
En mi pronóstico base, con ingresos de OpenAI de US$95.000 millones en 2027, el consumo de caja de ese año es de US$57.725 millones. Es un flujo supuesto, no el saldo actual de caja de la empresa. En el capítulo siguiente muestro cómo llego a esa cuenta y qué pasa en otros escenarios.
Lo que todavía no sé
- Cuánta caja tiene hoy cada laboratorio y cuándo vencen sus pagos de cómputo. No se puede repartir un compromiso de varios años en cuotas iguales sin conocer el contrato.
- Qué parte de los US$1,4 billones de OpenAI es firme.
- El prospecto completo de Anthropic. No es público: lo vio Reuters y yo trabajo con lo que publicó.
- Si las cifras de OpenAI son definitivas: Reuters las confirmó con una fuente propia, pero OpenAI no publica sus estados financieros.
- Cómo mide Anthropic el beneficio del tercer trimestre y cuánta caja libre generó.
- Las calificaciones de crédito actuales y el precio de cada bono, instrumento por instrumento.
Qué tiene que ver con la tesis: la brecha entre ventas, pagos e inversión requiere capital, y buena parte de ese capital lo ponen los mismos proveedores de los laboratorios. Si ese capital falla, la presión aparece antes de un impago, y en Anthropic cerca del 80% de los compromisos no se puede cancelar o se paga sin uso. El pronóstico prueba cuánto cambia la necesidad de financiación según ingresos y costos.
6. Mi pronóstico para OpenAI y Anthropic
La idea: mi caso base es mi lectura de lo que viene: crecimiento alto, con pérdidas al principio. Con eso, Anthropic empieza a generar caja en 2029 y OpenAI todavía la consume en 2030. Si sumo lo máximo que necesita cada una entre 2026 y 2030, da unos US$306.000 millones, antes de contar caja inicial o financiación. El resultado depende mucho de cuánto gasto puedan ajustar. Y aun así, mi base es más optimista que el plan de la propia OpenAI informado por la prensa.
Datos, supuestos y límites
Los ingresos históricos reportados están en la cuenta de los laboratorios: Anthropic, US$33.100 millones en nueve meses de 2026; OpenAI, US$12.400 millones en el primer semestre. Para 2025 uso US$13.070 millones en OpenAI y aproximadamente US$4.600 millones en Anthropic, con los límites de las fuentes privadas y periodísticas citadas.149150151
Los resultados numéricos de este capítulo conservan los insumos y las cotizaciones del 16 de octubre. La revisión del 22 cambia qué sensibilidades quiero observar: demanda de tareas, productividad del sistema y precio realizado. Las nuevas tarifas y el ensayo de Nebius no contienen los datos necesarios para recalibrar la caja de OpenAI o Anthropic. Los uso para discutir el modelo, sin atribuirles una rebaja de costos que no está medida para esos laboratorios.
Todo lo que viene después (ingresos futuros, costos, márgenes, inversión e intereses) son supuestos míos. No son una guía de las empresas, ni un consenso, ni probabilidades calibradas. La demanda de los capítulos 3 y 4 hace posible la expansión, pero no demuestra estas tasas exactas.
Uso dos medidas todo el tiempo. El margen operativo es lo que queda después de pagar cómputo, investigación, ventas y administración, antes de intereses e impuestos. La caja libre es lo que entra o sale después de operar e invertir, antes de conseguir financiación nueva. Y una salvedad para comparar: Anthropic registra ciertas ventas en bruto y OpenAI en neto.
Los cuadros de este capítulo usan US$ miles de millones, salvo donde diga millones. Así, 56,62 equivale a US$56.620 millones.
De dónde salen los ingresos
OpenAI: una base de 40.000 millones todavía exige acelerar
Para 2026 supongo US$40.000 millones de ventas. Es una elección mía, no un dato de la empresa. Con el primer semestre reportado, eso exige:
Segundo semestre = 40.000 − 12.400 = US$27.600 millones.
Promedio mensual necesario = 27.600 ÷ 6 = US$4.600 millones.
Ritmo mensual equivalente de septiembre = 50.000 ÷ 12 = aproximadamente US$4.167 millones.152
O sea, las ventas tienen que acelerar hacia fin de año, en línea con la meta reportada de US$70.000 millones anualizados en diciembre. Si en cambio siguieran creciendo cerca de 17,5% por trimestre, como en los dos primeros, T3 sería 6.700 × 1,175 = 7.872,5 y T4, 7.872,5 × 1,175 = 9.250,2 millones. El año sumaría unos 29.523 millones, que redondeo a 29.500 en el severo. Mi rango de referencia va de 29.500 a 40.000; el favorable usa 42.000. Una alternativa de 45.000 exigiría 32.600 millones en el segundo semestre: la dejo como sensibilidad, no como otra base.
En la base, 2027 llega a 95.000 millones, +137,5% sobre 2026. Para eso hacen falta más gasto de las empresas, nuevos usos pagos y capacidad para atenderlos, con el riesgo competitivo siempre presente. Los 155.000, 220.000 y 300.000 millones de 2028–2030 exigen sostener esa expansión, con tasas que se moderan. En total son 810.000 millones, cerca de los 840.000 del plan de la empresa informado por la prensa, aunque no sé si los dos usan el mismo criterio bruto o neto.
Anthropic: +40% en el cuarto trimestre, con sensibilidades
T4 base = 16.800 × 1,40 = US$23.520 millones.
Año 2026 = 33.100 + 23.520 = US$56.620 millones.
Supongo que el crecimiento sigue fuerte, pero más lento que el reportado en T3. También pruebo +55% y +60%: dan cuartos trimestres de 26.040 y 26.880 millones, y años de 59.140 y 59.980 millones. El favorable usa +60%. El adverso usa +32,5% y da 55.360 millones en el año; el severo deja T4 igual a T3 y da 49.900 millones.
La expectativa reportada de US$100.000 millones anualizados es para fin de año, no un dato de septiembre. Si las ventas subieran parejo mes a mes desde unos 5.800 millones en septiembre, el T4 base implicaría un diciembre cercano a 9.020 millones mensuales, o 108.000 anualizados. Es una ilustración, no ventas mensuales observadas.
Para 2027 no hay una guía pública anual de Anthropic que pueda tratar como dato. Un crecimiento mensual parejo que una el ritmo de 100.000 millones de fines de 2026 con 195.000 millones de ventas en 2028 daría unos 127.069 millones en 2027. Tomo una referencia propia alrededor de 5% mayor que ese cálculo: desde el T4 base, +14,48% cada trimestre, de 26.925,7 millones en T1 a 40.397,6 millones en T4. El año suma aproximadamente 133.436 millones (los trimestres de la base y del favorable están en el respaldo, anexo E6.1). La tasa pareja solo ordena la trayectoria; no demuestra estacionalidad ni una guía de la empresa. En 2028 uso 204.750 millones, 5% sobre el punto medio de la previsión de 190.000–200.000 millones publicada por Reuters.153 Después supongo +38,5% y +29,6%: el crecimiento se modera, pero sigue siendo alto.
El favorable usa +30%, +30%, +20% y +20% por trimestre en 2027, de 34.944,0 millones en T1 a 65.415,2 en T4, y llega a 200.299 millones en el año. Es el caso en que la oferta no impone un techo eléctrico suficiente para frenar esas ventas. Requiere capacidad o mejoras de eficiencia que todavía no están demostradas.
Para 2028 el favorable mantiene el mismo multiplicador de la base, 204,75 ÷ 133,4358 = 1,53445, seguido de 1,385 y 1,296. Así sus ventas llegan a 307.348 millones en 2028 y 551.677 millones en 2030. Es un supuesto especialmente exigente, no una consecuencia probada de la adopción: con 1,39 en 2028 el resultado sería menor, pero sería otra sensibilidad.
Costos: qué significa «lo contratado no baja»
Vender menos no borra el cómputo ya contratado. Para representar esa rigidez, cada escenario tiene un piso de gasto en dólares, que comparo con el gasto que requerirían las ventas nuevas. Uso el mayor. El piso es un supuesto de costos, no una reconstrucción del calendario contractual real. Tampoco es el mismo en los cuatro escenarios. Desde 2027, los escenarios peores suponen que se puede contratar e invertir menos; más adelante pruebo qué pasa si eso no es posible.
Base de costos = mayor entre ingresos proyectados e ingresos de referencia del piso.
Gasto operativo = base de costos × (1 − margen de referencia).
Resultado operativo = ingreso proyectado − gasto operativo.
Margen que resulta = resultado operativo ÷ ingreso proyectado.
Por ejemplo, en OpenAI 2026 el piso usa 60 y un margen de referencia de −75%: gasto = 60 × 1,75 = 105. Las ventas proyectadas son 40, de modo que el resultado es 40 − 105 = −65 y el margen resultante −162,5%. Vender menos no redujo ese gasto.
La inversión en equipos, la amortización y los gastos sin pago se calculan sobre esa misma base de costos. El capital de trabajo depende del aumento real de ventas; intereses y anticipos son importes que supongo aparte. El impuesto es 21% del resultado positivo después de intereses, y cero si no lo hay. Las partidas de cada año, para rehacer cada flujo sin consultar materiales privados, están en el respaldo (anexo E6.24 a E6.31). Recalculé los flujos y contrasté sus sumas, márgenes y acumulados: eso comprueba las operaciones, no que los supuestos vayan a cumplirse.
La eficiencia puede mover ingresos, costos y reposición a distinta velocidad
Si el mismo capital permite terminar más tareas, puedo vender más con la capacidad que ya pagué o necesitar menos capacidad para vender lo mismo. La mejora llega al margen sólo si conservo una parte del ahorro después de competir. Además, el ritmo al que renuevo equipos puede cambiar la inversión y su depreciación económica. Son tres movimientos distintos: facturación, costo de operación y reposición.
Eso puede favorecer al laboratorio que desarrolla una solución eficiente, al operador que mantiene ocupada su instalación o al cliente que recibe una rebaja. También puede dejar capacidad ociosa al que compró de más. Mi caso favorable necesita que el volumen pagado y el ahorro retenido alcancen para los compromisos; el adverso puede combinar tarifas menores con obligaciones que tardan en bajar. No trato todo crecimiento de tokens como ingresos nuevos ni toda eficiencia como inversión adicional.
El caso base
OpenAI
| Año | Ingresos | Margen operativo | Resultado operativo | Caja libre | Acumulado desde 2026 |
|---|---|---|---|---|---|
| 2026 | 40,00 | −162,5% | −65,0 | −71,1 | −71,1 |
| 2027 | 95,00 | −52,0% | −49,4 | −57,7 | −128,8 |
| 2028 | 155,00 | −30,0% | −46,5 | −56,2 | −185,0 |
| 2029 | 220,00 | −15,0% | −33,0 | −45,5 | −230,5 |
| 2030 | 300,00 | 0,0% | 0,0 | −13,2 | −243,7 |
Anthropic
| Año | Ingresos | Margen operativo | Resultado operativo | Caja libre | Acumulado desde 2026 |
|---|---|---|---|---|---|
| 2026 | 56,62 | −29,8% | −16,9 | −22,4 | −22,4 |
| 2027 | 133,44 | −14,0% | −18,7 | −26,8 | −49,2 |
| 2028 | 204,75 | −2,0% | −4,1 | −12,9 | −62,1 |
| 2029 | 283,58 | 8,0% | 22,7 | 9,9 | −52,2 |
| 2030 | 367,52 | 15,0% | 55,1 | 37,1 | −15,1 |
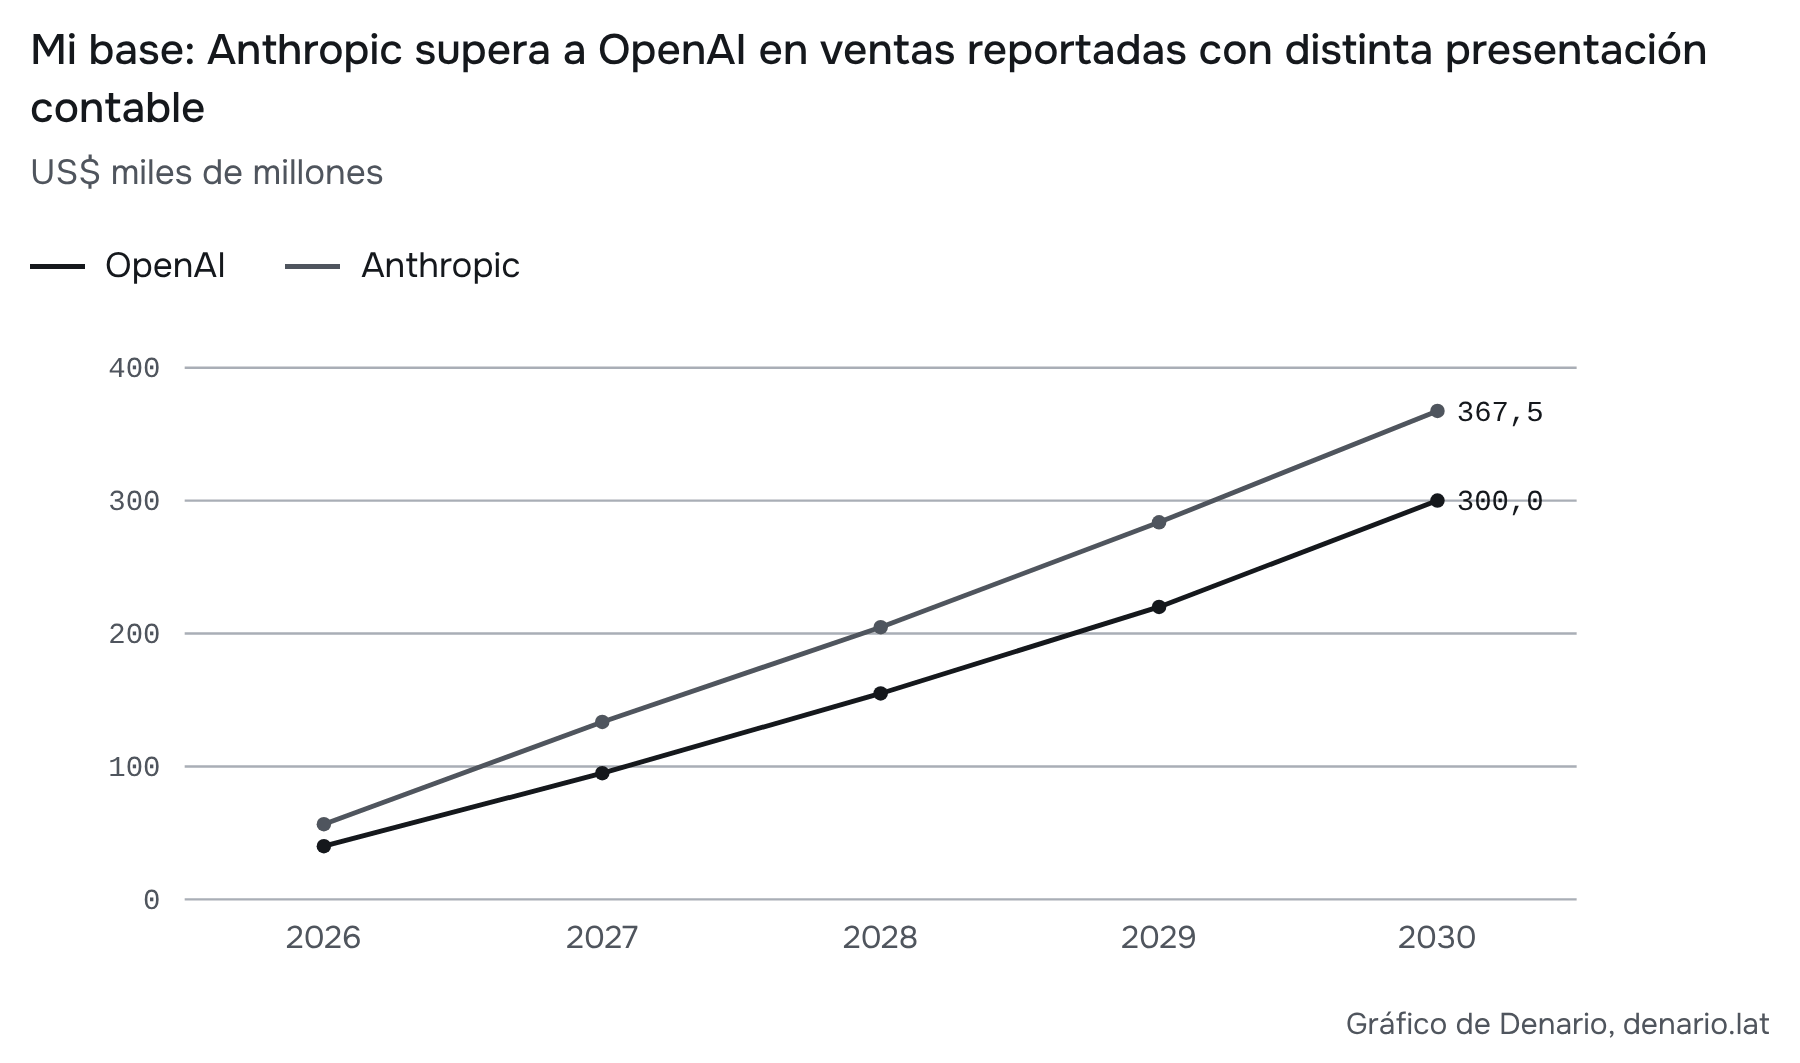
OpenAI llega al equilibrio operativo en 2030, pero todavía consume 13.200 millones de caja ese año. Su consumo acumulado es de 243.702 millones. Anthropic genera caja desde 2029; su mayor déficit acumulado es de 62.085 millones en 2028 y cierra 2030 con un acumulado de −15.069 millones.
Si sumo los dos máximos, da 243.702 + 62.085 = 305.787 millones, aproximadamente 306.000 millones. Ocurren en años distintos y las empresas no comparten caja, así que no es el déficit de una sola empresa consolidada. Tampoco es lo que todavía falta levantar hoy: no desconté caja inicial ni rondas recibidas.
Cómo paso del resultado a la caja, ejemplo OpenAI 2026, en miles de millones
Resultado operativo: −65,000.
Más amortización: +2,400.
Más gastos sin pago: +4,800.
Menos intereses: −0,500.
Menos impuestos: 0, porque no hay resultado positivo antes de impuestos en este supuesto.
Menos capital de trabajo: −(40 − 13,07) × 4% = −1,0772.
Menos aumento de anticipos: −1,500.
Menos inversión en equipos propios: −10,200.
Caja libre: −71,0772, equivalente a −US$71.077,2 millones.
Los otros escenarios
Además de la base armé tres escenarios más para cada empresa. El favorable supone adopción, capacidad y eficiencia suficientes para ampliar márgenes. El adverso combina menos ventas y peores márgenes; el severo, debilidad persistente y dificultad para financiar la escala. No son extremos estadísticos ni tienen probabilidades asignadas. En 2030, OpenAI vende entre 65,00 (severo) y 390,00 (favorable) miles de millones; Anthropic, entre 109,31 y 551,68. Las trayectorias año por año de estos seis escenarios están en el respaldo (anexo E6.2 a E6.7). Este es el resumen de los ocho casos, base incluida:
| Empresa y caso | Caja 2026 | Caja 2027 | Primer año positivo | Acumulado 2030 | Máximo déficit |
|---|---|---|---|---|---|
| OpenAI / Favorable | −74,2 | −15,6 | 2028 | 99,4 | 89,8 |
| OpenAI / Base | −71,1 | −57,7 | Ninguno hasta 2030 | −243,7 | 243,7 |
| OpenAI / Adverso | −87,2 | −48,2 | Ninguno hasta 2030 | −242,1 | 242,1 |
| OpenAI / Severo | −98,9 | −57,4 | Ninguno hasta 2030 | −331,5 | 331,5 |
| Anthropic / Favorable | −13,9 | 10,2 | 2027 | 404,4 | 13,9 |
| Anthropic / Base | −22,4 | −26,8 | 2029 | −15,1 | 62,1 |
| Anthropic / Adverso | −33,5 | −35,0 | Ninguno hasta 2030 | −111,2 | 111,2 |
| Anthropic / Severo | −45,2 | −47,4 | Ninguno hasta 2030 | −234,6 | 234,6 |
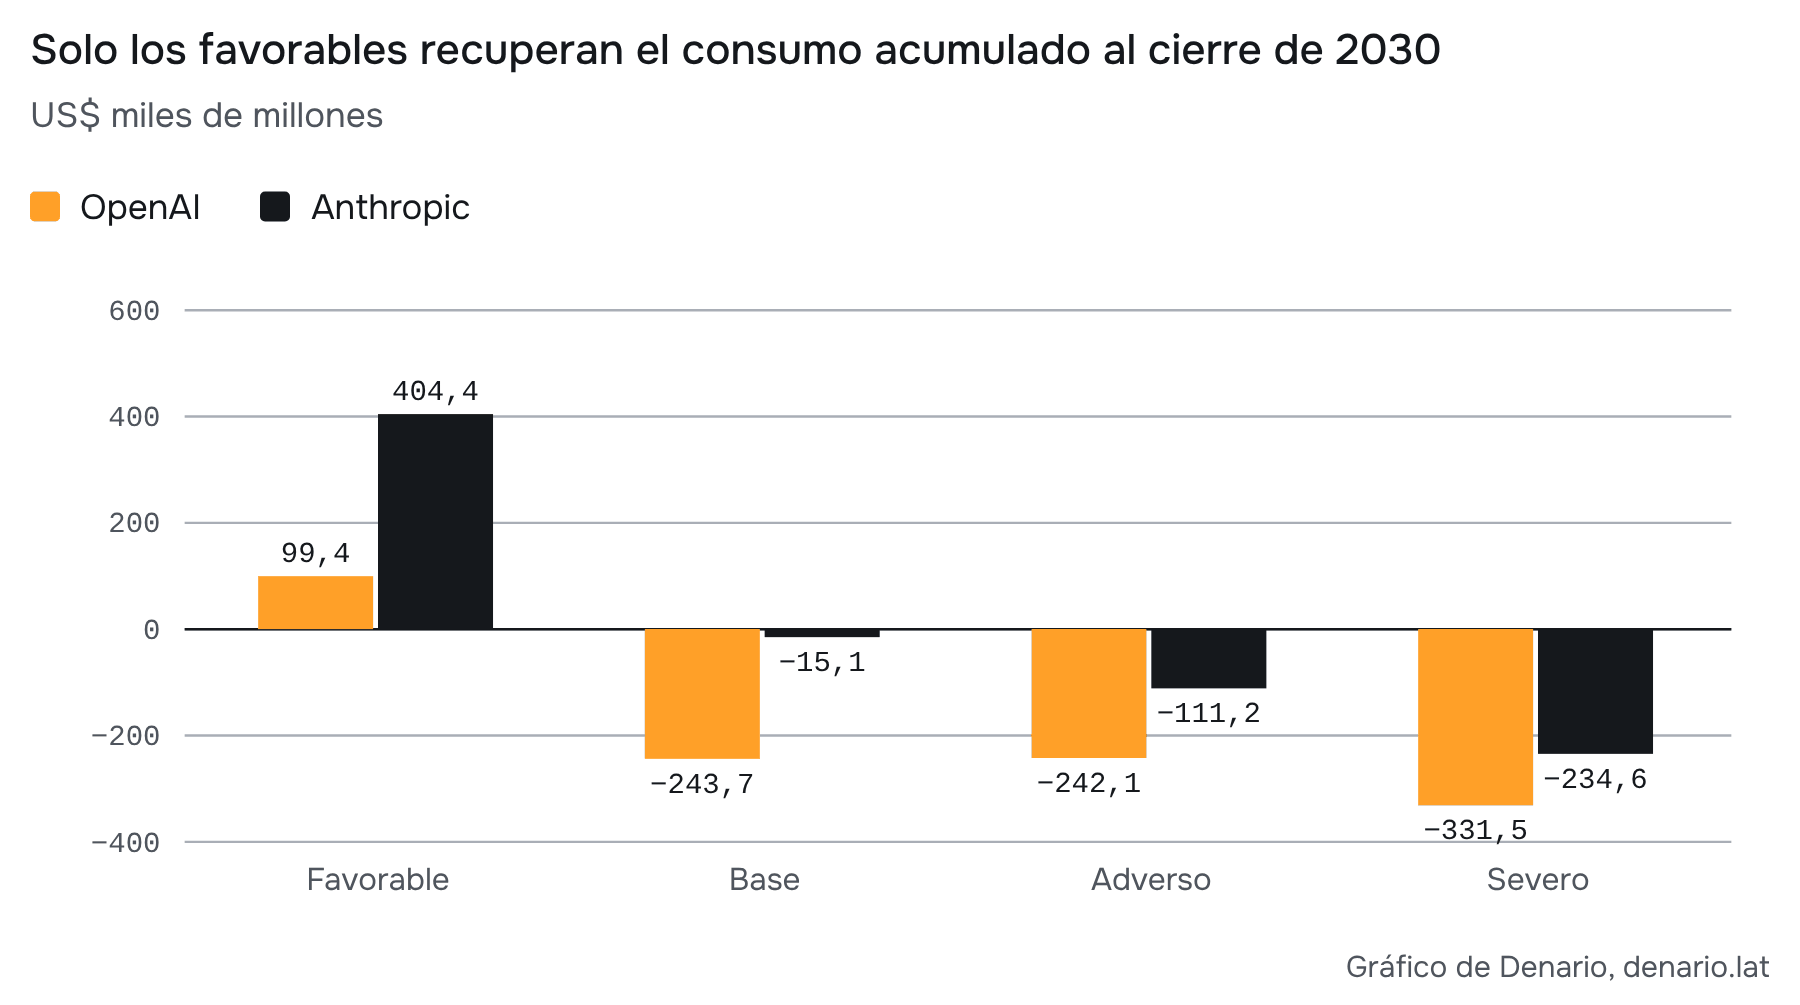
Solo los favorables recuperan el consumo acumulado al cierre de 2030. Mi confianza es media-baja para 2026 y baja para 2027. Para 2028 es baja en OpenAI y baja a media en Anthropic, y para 2029–2030 es muy baja en las dos. Es una evaluación personal, no una probabilidad medida. Los escenarios del conjunto del sector combinan estos casos con electricidad y financiación.
Por qué el adverso de OpenAI puede consumir un poco menos
La base acumula −243.702 millones y el adverso −242.104 millones. El adverso consume 1.598 millones menos pese a vender mucho menos. Sus ingresos acumulados bajan de 810.000 a 478.330 millones, pero el gasto operativo supuesto también cae, de 1.003.900 a 654.718 millones, y la inversión en equipos baja de 101.000 a 77.333 millones. En miles de millones, la diferencia sale sobre todo de la menor inversión propia (23,667) y de la menor pérdida operativa (17,512). Casi todo eso se compensa con menos amortización (−16,308), menos gastos sin pago (−16,533) y más anticipos (−7,500). El puente completo está en el respaldo (anexo E6.8).
El impuesto es cero en ambos. Esto no significa que el adverso sea más seguro ni que los acreedores cobren más. La mejora depende de recortar gastos e inversión desde 2027. Los mínimos contractuales, los equipos ociosos y la refinanciación pueden impedirlo.
El contraste con el plan de OpenAI
Reuters y el FT informaron en septiembre un plan con 840.000 millones de ingresos acumulados entre 2026 y 2030, 856.000 millones de cómputo e infraestructura y 278.000 millones de consumo de caja. Incluía 36.000 millones de ventas en 2026 y 350.000 millones en 2030.154 No sumo los 856.000 a mi gasto, porque podría duplicar conceptos. Los uso en una comparación aparte.
Otros usos implícitos = 840.000 − 856.000 − (−278.000) = 262.000 millones.
Mis ingresos base con ese cómputo fijo = 810.000 − 856.000 = −46.000 millones.
Después de los otros usos fijos = −46.000 − 262.000 = −308.000 millones.
Si los otros usos bajan con las ventas = 810.000 − 856.000 − 262.000 × (810.000 ÷ 840.000) = −298.643 millones.
| Caso de OpenAI | Mi modelo | Cómputo y otros usos fijos | Cómputo fijo, otros usos proporcionales |
|---|---|---|---|
| Favorable | 99,4 | −104,9 | −158,9 |
| Base | −243,7 | −308,0 | −298,6 |
| Adverso | −242,1 | −639,7 | −526,9 |
| Severo | −331,5 | −871,2 | −686,2 |
Mi base es más optimista que el plan de OpenAI, aunque proyecta menos ingresos acumulados. En los casos peores la diferencia es enorme. Mi piso de costos no equivale a mantener fijo todo el cómputo de la empresa en todos los escenarios. Para convertir este contraste en una previsión contractual falta conciliar el alcance del cómputo y la base bruta o neta de ingresos.
Otra forma de calcular: el modelo por funciones
En este modelo separo el costo de atender consultas, la investigación y desarrollo (I+D, que incluye el entrenamiento) y los gastos de ventas y administración. La amortización y los pagos en acciones están dentro de esos gastos y los separo después para llegar a caja, sin sumarlos dos veces.
Cada uno de los ocho escenarios arranca con los mismos ingresos de 2026 que en el modelo principal. Desde 2027, la venta de cada año es la del año anterior × (1 + volumen pagado) × (1 + precio y mezcla). Por eso las ventas futuras y la caja difieren del modelo principal. No mezclo los ahorros de este modelo con los márgenes del caso base.
Los supuestos clave de la base son estos. El volumen pagado crece 100,0% en 2027, 65,0% en 2028, 45,0% en 2029 y 30,0% en 2030, mientras precio y mezcla caen 15,0%, 15,0%, 12,0% y 10,0%. Atender consultas cuesta en 2026 el 55,00% de las ventas en OpenAI y el 52,00% en Anthropic, y baja 2,5 puntos por año. I+D arranca en 34,58 miles de millones en OpenAI y 18,93 en Anthropic, y crece 40,0%, 35,0%, 25,0% y 20,0%. Ventas y administración son 17,0% de las ventas; equipos propios, 12,0%; aumento de anticipos, 4,0%, y pagos en acciones, 6,0%. El favorable combina más volumen y menos erosión de precio (140,0% y −12,0% en 2027). El severo prueba recortes de I+D (−10,0% en 2027 y en 2028) y un volumen que no compensa la caída del precio (15,0% y −25,0% en 2027). Estas tasas son supuestos para probar el mecanismo, no estimaciones extraídas del panel de Ramp (todos los supuestos por escenario están en el respaldo, anexo E6.9).
Supuestos comunes: amortización 4% de ventas, capital de trabajo 4% del aumento de ventas, intereses anuales de 800 millones en OpenAI y 500 millones en Anthropic, e impuesto de 21% sobre el resultado positivo después de intereses. También calculo un límite sin impuestos.
Resultados del modelo por funciones
Con este modelo, la base de OpenAI acumula −204,6 miles de millones entre 2026 y 2030, menos consumo que los −243,7 del modelo principal, pero con ventas mucho menores: 142,4 en 2030 frente a 300,00. La base de Anthropic termina apenas positiva, con 3,5 (17,6 sin impuestos), frente a −15,1 en el principal. Los favorables acumulan 60,8 en OpenAI y 307,8 en Anthropic; los adversos, −250,4 y −114,9. Si resto el costo de los pagos en acciones, la base de OpenAI baja a −232,6 y la de Anthropic a −36,2. Ese costo es económico: no supone que se pague en efectivo ni calcula la dilución real. El cuadro de los ocho casos y sus trayectorias año por año están en el respaldo (anexo E6.10 a E6.18).
Por qué cambia tanto la caja
En 2026 las ventas son iguales en los dos modelos, así que la diferencia sale sobre todo del gasto supuesto y de la inversión. En OpenAI, el gasto operativo es 105,000 en el principal y 63,380 por funciones, y los equipos propios, 10,200 y 4,800; la caja libre pasa de −71,077 a −27,657. En Anthropic, el gasto es 73,510 frente a 58,003, y la caja libre, −22,417 frente a −7,361 (partida por partida, en el respaldo, anexo E6.19). El beneficio ajustado reportado por Anthropic no verifica por sí solo ninguno de estos desgloses. En el modelo principal, los gastos sin pago incluyen acciones y otros conceptos estimados; por funciones, esa partida es solo remuneración en acciones.
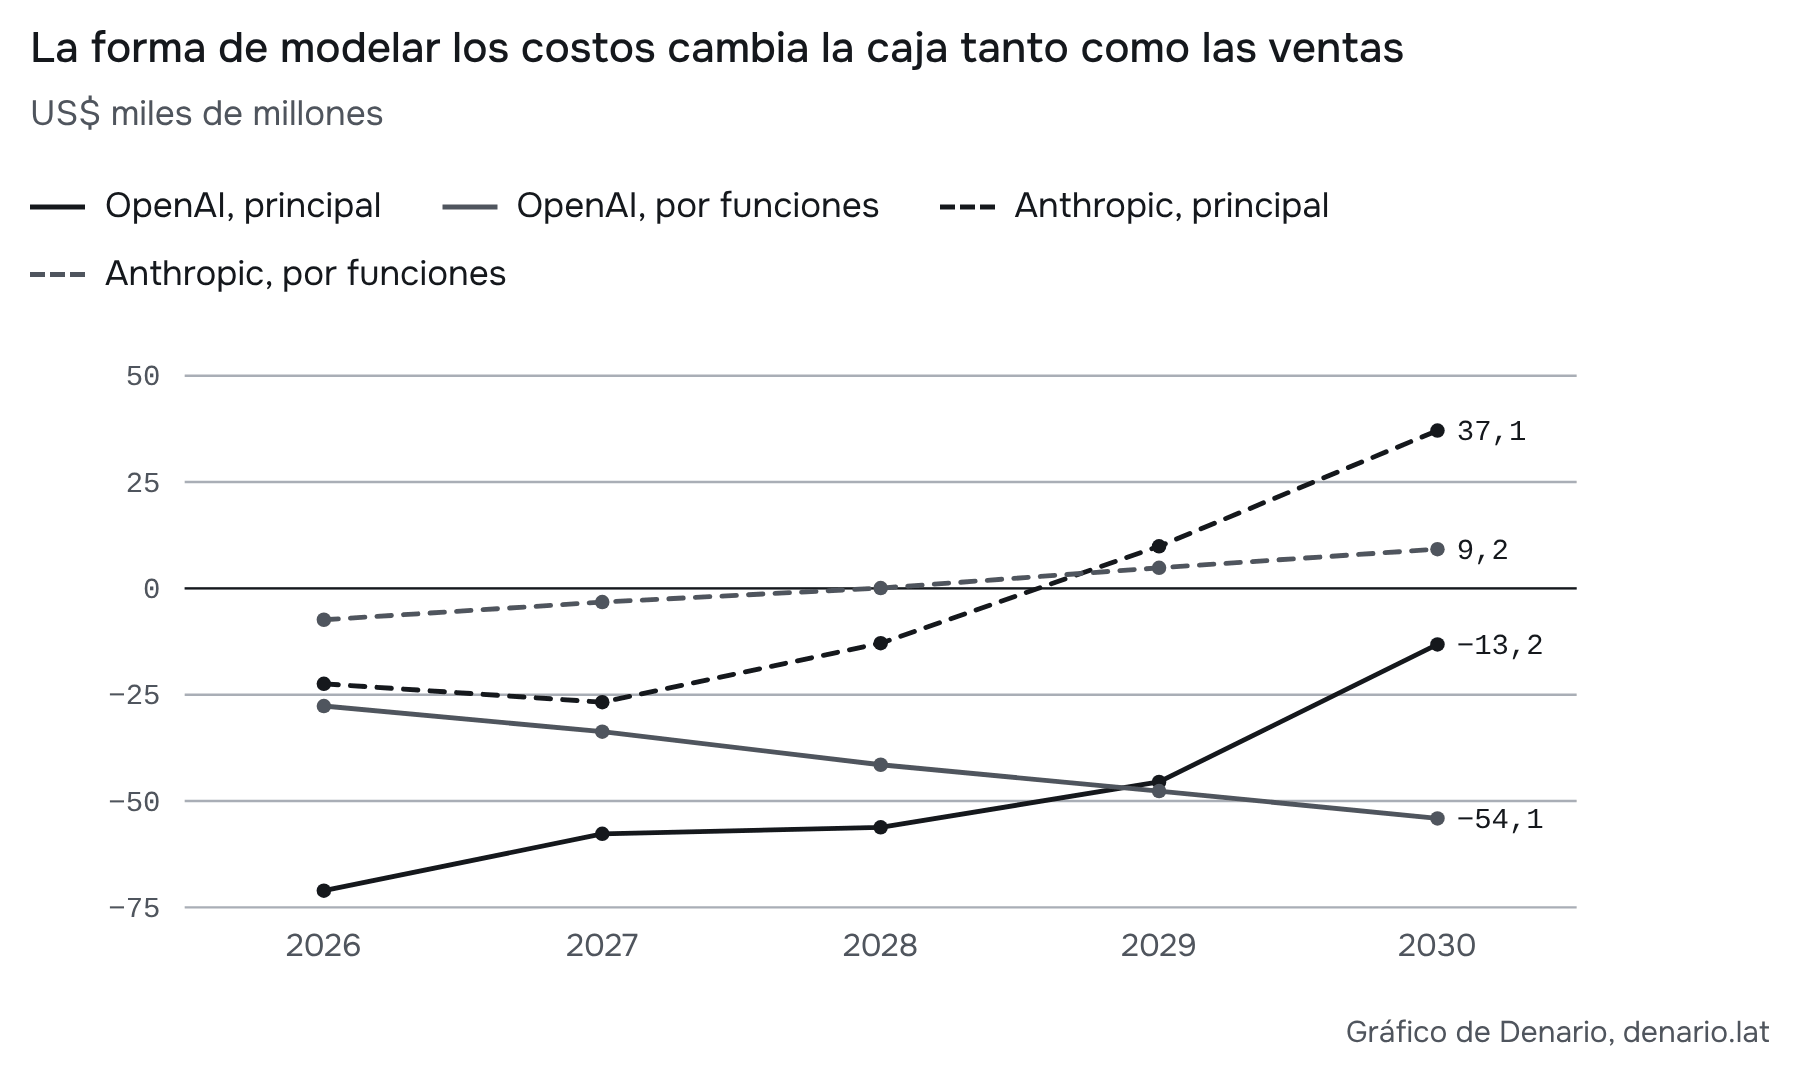
Si I+D crece más despacio
Mi hipótesis es que la capacidad alcanzada puede permitir que I+D siga creciendo, pero menos. Para probarlo, reduzco a la mitad las tasas positivas desde 2027 y mantengo la base de 2026. El factor un medio es una sensibilidad que elegí yo, no una decisión anunciada por las empresas. Los recortes del severo se conservan.
En la base, I+D crece 20%, 17,5%, 12,5% y 10%, frente a 40%, 35%, 25% y 20% en la comparación. Para OpenAI:
I+D 2027 = 34.580 × 1,20 = US$41.496 millones.
Con crecimiento de 40% = 34.580 × 1,40 = US$48.412 millones.
Diferencia del gasto = 48.412 − 41.496 = US$6.916 millones.
Mejora de caja = ahorro de gasto − aumento del impuesto resultante.
Con I+D más lenta, la caja acumulada de la base de OpenAI mejora de −204,6 a −116,5 miles de millones, y su I+D de 2030 baja de 98,0 a 60,3. La base de Anthropic pasa de 3,5 a 41,6. Los adversos también mejoran (OpenAI, de −250,4 a −199,1; Anthropic, de −114,9 a −85,0) y los severos no cambian. El cuadro completo está en el respaldo (anexo E6.20).
No es un ahorro gratis. El cómputo de entrenamiento puede estar contratado. El ejercicio por funciones no verifica cuánto puede recortarse ni impone todos los mínimos contractuales: si se paga aunque no se use, parte del ahorro desaparece. Si se firman menos contratos nuevos, el riesgo pasa a Oracle, CoreWeave y SB Energy. Menos investigación también puede afectar la calidad, la eficiencia y la posición competitiva; esta sensibilidad mantiene las ventas constantes para aislar el efecto contable y no estima ese daño comercial.
Para probar capacidad que se paga aunque no se use, agrego solamente el mínimo contractual que exceda el costo ya incluido: gasto adicional = máximo entre cero y mínimo obligatorio menos gasto modelado del mismo concepto. Sin el calendario real, el mínimo queda como supuesto, no como una cuota inventada del total de compromisos.
Si entra menos capital y después deja de entrar
Parto de 50.000 millones de caja hipotética a fines de 2026 en cada laboratorio. No es su caja conocida, y por eso no vuelvo a descontar el flujo de 2026. Desde 2027 comparo cuatro casos: que la financiación cubra todo el flujo negativo, que cubra la mitad, que no entre capital nuevo, y que cubra la mitad hasta 2028 y se corte desde 2029. El negocio sigue cobrando y pagando: cortar la financiación no borra las ventas ni la caja existente.
Cuento como financiación el capital, la deuda y el apoyo de proveedores que realmente puedan usarse. No cuento revalorizaciones, líneas aún no habilitadas ni efectivo restringido, ni vuelvo a sumar anticipos ya incluidos en los flujos. Todos los aportes son hipotéticos; los desembolsos firmados utilizables requerirían su propio calendario.
En OpenAI, sin nuevos aportes, el primer cierre anual negativo sería 2027 (−7,7 miles de millones) y la brecha llegaría a −122,6 en 2030. El aporte neto inicial adicional para cubrir todos los cierres sería 122.625 millones. Con mitad de cobertura baja a 36.312 millones; si esa mitad se corta desde 2029, sube a 65.662 millones. Un saldo negativo es una brecha sin financiar, no caja que una empresa pueda tener por debajo de cero, y el año de cada brecha no es una fecha real de insolvencia (los saldos de cada año están en el respaldo, anexo E6.21).
En Anthropic, los 50.000 millones hipotéticos alcanzan para todos los cierres anuales de la base desde 2027 sin nuevos aportes: el saldo más bajo es 10,3 miles de millones en 2028 y llega a 57,3 en 2030 (anexo E6.22). Eso no contradice la necesidad máxima de 62.085 millones desde 2026: acá supongo que al terminar ese primer año ya hay 50.000 disponibles. Tampoco garantiza liquidez dentro de cada año.
Una salida a bolsa ayuda por el efectivo neto que entra a la empresa, no por su valuación ni por lo que cobran los accionistas que venden sus propias acciones. Para OpenAI, un aporte de 122.625 millones cubriría la brecha anual del caso sin aportes posteriores; la mitad dejaría 61.312,5 millones sin cubrir al peor cierre. Si llegara después de la primera brecha, no resolvería los pagos anteriores sin un puente. Es una necesidad calculada, no el tamaño supuesto de una colocación.
Creo que una reducción fuerte del capital podría tardar: primero podrían dar tiempo las salidas a bolsa y después podría aparecer apoyo estatal. Comparo tres posibilidades: sin ayuda, ayuda suficiente antes del faltante y ayuda parcial o tardía. Una garantía puede facilitar crédito, pero no es un depósito de caja; una inversión o un préstamo sí aportan dinero, y traen condiciones. Con apoyo público ya no habría cero financiación externa: habría financiación estatal en lugar de privada.
Dos factores que incluyo en mi tesis
Apoyo estatal (hipótesis mía). Parto de un antecedente concreto: el gobierno de Trump ya mostró que está dispuesto a tomar participaciones en empresas estratégicas. En agosto de 2025 acordó invertir US$8.900 millones en acciones de Intel (INTC), el 9,9% de la empresa, usando fondos que ya estaban asignados y no se habían desembolsado.155 Lo leo como una búsqueda de beneficios estratégicos y económicos de largo plazo y de capacidad industrial propia. Por la rivalidad tecnológica con China, creo que el Estado podría aportar financiación, garantías o contratos a los laboratorios. Es una inferencia mía: no hay ningún rescate anunciado que pueda sumar a la caja del modelo, y una intervención podría venir con condiciones o con dilución (más acciones que achican la parte de los accionistas actuales).
Musk contra OpenAI (hechos y lectura personal). La rivalidad tiene antecedentes judiciales y comerciales. En mayo de 2026, un tribunal rechazó las pretensiones de Musk contra OpenAI por haberse presentado fuera de plazo, según Associated Press.156 En septiembre, OpenAI anunció que proponía dejar de suministrarle modelos a Cursor después de que la comprara SpaceX (es lo que comunicó una de las partes).157 Mi lectura: Musk tiene recursos e incentivos para competir con mucha agresividad, porque combina xAI, cómputo, Starlink, distribución y la experiencia industrial de Tesla (TSLA) y SpaceX (SPCX). Creo que esa presión le agrega fragilidad a OpenAI frente a Anthropic, sobre todo por el tamaño de sus compromisos. No puedo afirmar que OpenAI tenga hoy menos caja, porque esa cifra no es pública. Una salida a bolsa de Anthropic mejoraría su acceso a capital, pero no prueba por sí sola que sea rentable.
Crédito barato e inflación: otro escenario condicionado
Mi hipótesis es que, ante una presión fuerte, el gobierno estadounidense podría priorizar sostener el crédito y aceptar más inflación. No es una política confirmada ni una garantía de rescate. El FOMC decide la tasa de referencia; política fiscal, compras de activos y decisiones de tasas son instrumentos distintos.158
La inflación puede reducir el valor real de una deuda nominal fija, pero no cambia por sí sola los dólares que vencen. Un ejemplo con números ilustrativos: una deuda de 100 con pago fijo de intereses de 8 conserva esos pagos nominales. Con inflación de 5%, al cabo de un año el principal equivale a 100 ÷ 1,05 = 95,24 en poder de compra inicial. Pero si hay que refinanciarlo a 10%, el interés pasa de 8 a 10 y la exigencia de caja aumenta.
El alivio depende de que los cobros acompañen, de que los costos no absorban toda la mejora y de que la deuda conserve condiciones fijas. La IA puede bajar de precio mientras sube la inflación general. La deuda variable, las obligaciones indexadas y los vencimientos próximos pueden recibir poco alivio. Un estudio del FMI sobre sorpresas inflacionarias y deuda pública no prueba que la inflación esperada produzca el mismo resultado ni predice lo que pase con estas empresas.159
Por eso no descuento un porcentaje uniforme de todos los compromisos. El apoyo puede comprar tiempo, licuar parte de una obligación fija o quedar neutralizado por tasas largas, primas de riesgo e insumos más caros. Para medirlo por empresa faltan las condiciones completas de cada deuda.
Qué exige una valuación al 5%
El 5% es una referencia estática que elegí para el ejercicio, no una tasa de mercado ni una valuación completa. Multiplico el valor de las acciones por 5% para preguntar qué caja anual exigiría ese rendimiento. Para OpenAI, con 852.000 millones, son 42.600 millones por año. Para Anthropic, con 965.000 millones, son 48.250 millones; con 1,5 billones, 75.000 millones, y con 2 billones, 100.000 millones (el cuadro está en el respaldo, anexo E6.23).
En la base, Anthropic genera unos 37.124 millones de caja libre en 2030, menos que los 48.250 exigidos por esa comparación con la ronda de mayo. Su favorable llega a 207.508 millones. OpenAI todavía consume 13.200 millones en la base, frente a 42.600 que exigiría el 5% sobre su ronda. Solo los favorables superan esas referencias dentro de estos ocho casos, y eso no demuestra que el precio esté justificado: todavía importan la deuda, la reinversión, la dilución y la caja posterior a 2030.
Como antecedentes de septiembre, dos aproximaciones por flujos descontados dieron OpenAI en 363.000 y 289.490 millones y Anthropic en 736.000 y 660.740 millones. Usaban caja de 80.000 y 65.000 millones, tasas de descuento de 11,5% y 11,0%, y diferencias en activos, amortización, anticipos, acciones y fecha de flujos. No estaban conciliadas ni actualizadas al corte, así que no son precios objetivo actuales. Frente a ellas, 852.000 equivale a aproximadamente 2,3–2,9 veces para OpenAI, y 965.000, a 1,3–1,5 para Anthropic. Las mantengo separadas de los escenarios de este capítulo.
Lo que todavía no sé
- Cuánta caja tienen hoy. No es pública. Por eso muestro lo que consumen, no cuándo se quedarían sin plata. Con este ejercicio no puedo calcular meses de supervivencia ni probabilidad de impago.
- Cuánto van a pagar por capacidad de cómputo contratada que no usen. Los compromisos firmados (véase compromisos) no están divididos por año en ninguna fuente pública, así que no los reparto en cuotas ni los sumo enteros al gasto. El servicio de nube que consumen ya está en los costos; los anticipos afectan la caja por separado.
- Si van a vender acciones o tomar deuda, y cuándo. La financiación no está en estos números.
- Sus impuestos reales: el 21% es un supuesto; no conozco pérdidas fiscales compensables, créditos ni jurisdicciones.
- Otros datos pendientes: los precios y rendimientos de sus bonos, los certificados de cumplimiento de los préstamos y la evolución de los mismos grupos de clientes que pagan. “Sin dato” no significa cero.
Qué tiene que ver con la tesis: mi base ya exige unos US$306.000 millones sumando lo máximo que necesita cada una, y el contraste con el cómputo fijo del plan de OpenAI muestra que podría exigir bastante más. Creo que un corte fuerte del capital podría tardar, porque primero podrían dar tiempo las salidas a bolsa y después podría aparecer apoyo estatal. Pero las rondas y las salidas a bolsa no crean por sí solas rentabilidad. Y creo que la presión de Musk le agrega fragilidad a OpenAI frente a Anthropic, sobre todo por el tamaño de sus compromisos. La siguiente pregunta es cuándo llega la capacidad que permite vender y quién paga mientras espera: el reloj eléctrico.
7. El reloj: la obra necesita electricidad
La idea: los chips, los edificios y la electricidad no llegan al mismo tiempo. La obra avanza, pero la conexión pone la fecha en que esa inversión puede empezar a cobrar. Para mí, la señal física de freno más concreta está en la electricidad, no en las fábricas de chips. Una demora puede darle tiempo a la demanda y, a la vez, apretar la caja de quien construye. Cuánto cuesta depende de lo que ya pagó, de su deuda y de su contrato. Mi escenario es que entre la mitad y dos tercios de la capacidad anunciada para 2026–2028 llegue a tiempo.
Cuánto se está gastando
Capex es la plata que se invierte en cosas que duran años: edificios, chips, servidores. Microsoft, Amazon, Alphabet y Meta pagaron US$376.051 millones en propiedades y equipos durante el año calendario 2025, un 64,7% más que en 2024. Es una suma mía, con la misma definición para las cuatro: plata efectivamente pagada, sin contar equipos tomados en alquiler financiero ni el capital que se devuelve por esos alquileres. Y no es gasto exclusivo de IA: incluye todo lo que construyen.160
Meta actualizó esa foto el 21 de octubre: estrechó su guía de inversión de 2026 de US$130.000–145.000 millones a US$135.000–145.000 millones, incluyendo principal de arrendamientos financieros. Subió el piso, no el techo. La guía dice cuánto espera invertir, no cuánto ya pagó ni cuántos GW conseguirá conectar. En el capítulo 8 comparo la caja y la inversión efectivas del trimestre. Resultados de Meta del tercer trimestre.
El ritmo se aceleró. En el primer semestre de 2026 las cuatro pagaron US$294.800 millones, contra US$160.148 millones en los mismos seis meses de 2025: un 84,1% más. Al corte del 16 de octubre, sus guías para 2026 (lo que cada empresa dice que piensa gastar) suman entre US$720.000 y US$745.000 millones. Es una promesa y no gasto realizado, y cada empresa la mide un poco distinto. La que más pone es Amazon, que pagó US$131.819 millones en 2025. Para 2026, Microsoft guía US$175.000 millones, Alphabet US$195.000–205.000 millones y Meta US$130.000–145.000 millones (el cuadro por empresa, con sus diferencias de fechas y alcances, está en el respaldo, anexo E7.1).
Si le sumo la guía de Oracle, el total nominal llega a US$810.000–840.000 millones. Pero eso mezcla el año calendario de las cuatro con el año fiscal de Oracle, que termina en mayo de 2027, así que no es un total limpio. Para 2027, el consenso que se cita ronda US$1,1 billones. Goldman Sachs estima US$1,2 billones y Columbia Threadneedle, con datos de Bloomberg, unos US$968.000 millones. Son estimaciones de terceros, no inversión observada.161
Una parte de la suba es precio y no más obra. Microsoft dijo que unos US$25.000 millones de su gasto de 2026 son solo componentes más caros, sobre todo memoria.162 Amazon subió su guía de unos US$200.000 a US$220.000 millones por el mismo motivo.163 Más dólares no siempre significan más centros de datos.
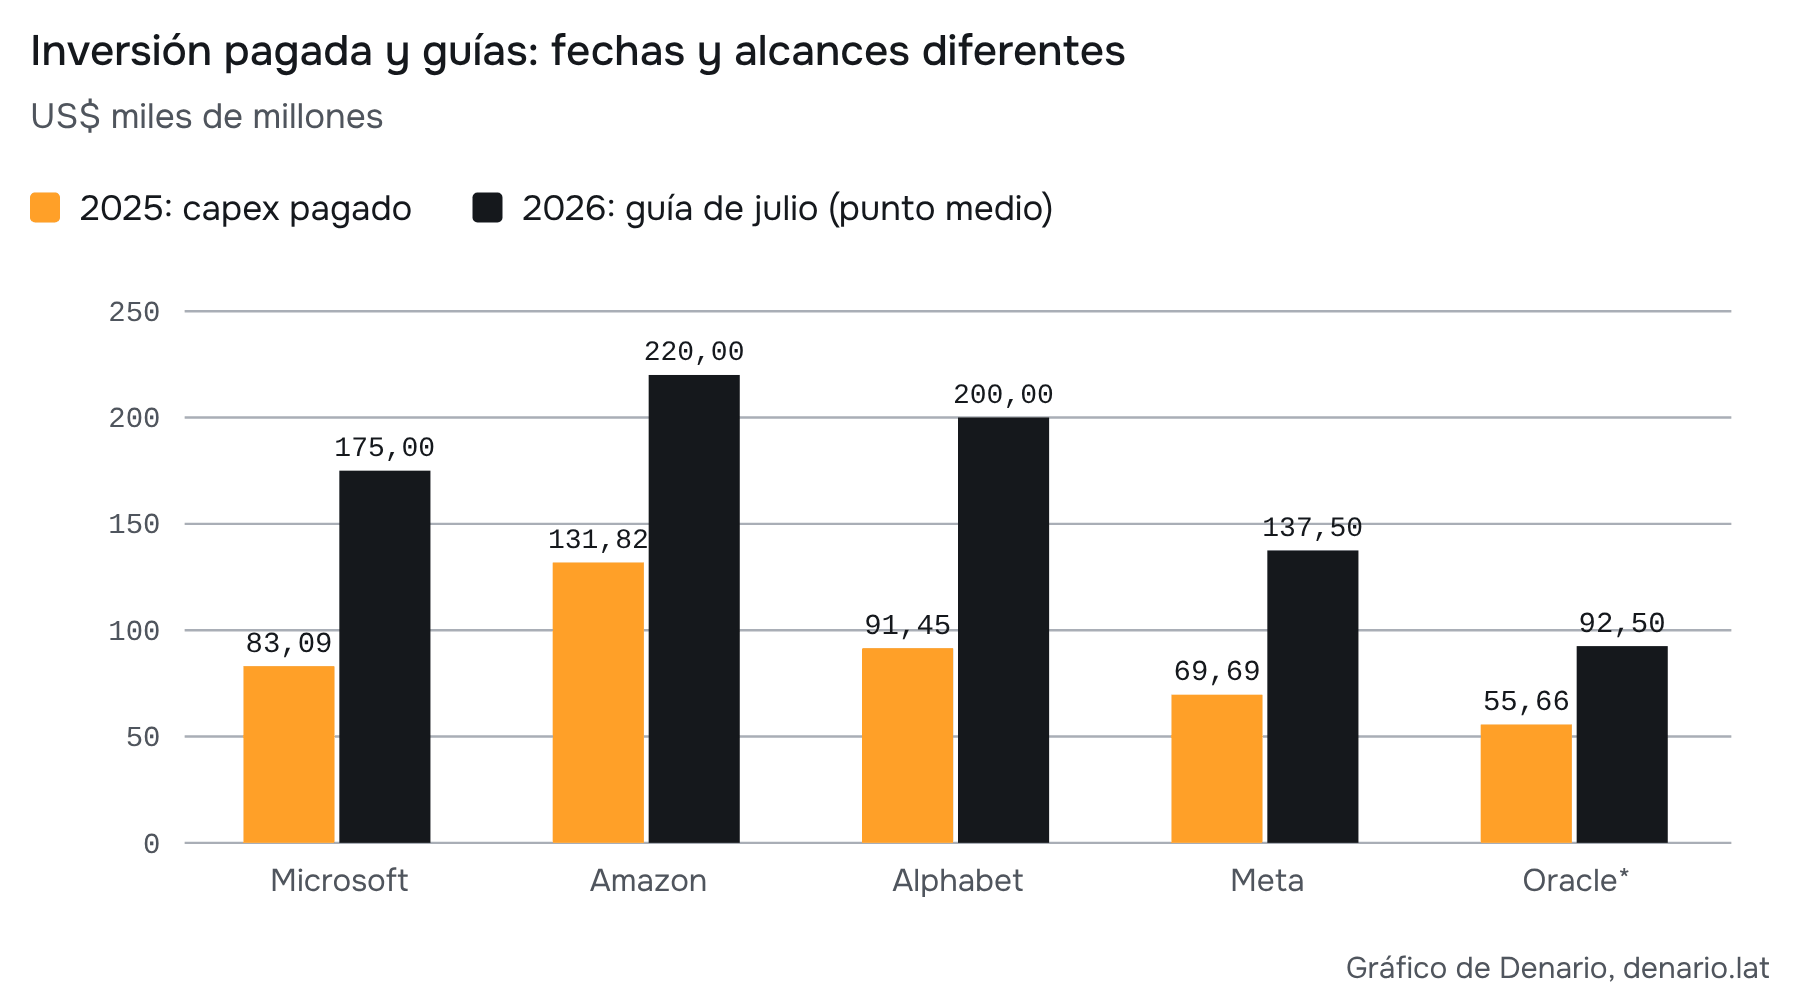
La obra se ve en la calle y en las fábricas de chips
La obra no está solo en los balances. Según el Censo de EE.UU., la construcción de centros de datos corría a un ritmo anual de US$84.950 millones en agosto de 2026, contra US$49.052 millones un año antes: +73,2%.164 El resto se enfría: según mi cálculo con los mismos datos, la construcción privada no residencial sin centros de datos cayó 5,9% interanual en agosto. El crecimiento se concentra en un solo tipo de edificio. Ojo: el Censo mide edificios, no servidores ni chips, así que no se compara dólar por dólar con el capex de las empresas.
Los chips también salen. Las ventas de TSMC, la empresa que fabrica los chips de NVIDIA y de muchos otros, subieron 54,6% interanual en septiembre de 2026 (NT$511.857 millones, 0,6% menos que en agosto). De enero a septiembre acumulan +41,1%.165 Del lado de la fabricación, por ahora, no veo un freno (el cuadro resumen con estos datos está en el respaldo, anexo E7.2).
Qué hace falta para prender un gigavatio
Hace falta comprar equipos informáticos, construir y refrigerar el edificio, conectar la red y tener generación. Son partidas distintas, que pueden pagar empresas diferentes, así que los rangos publicados no son presupuestos intercambiables. JLL (US$11,3 M/MW) y Cushman & Wakefield (US$17,6 M/MW) miden la construcción, sin GPU. El prospecto de SB Energy en Ohio da US$16.949–19.068 M/GW IT de instalaciones previstas, también sin GPU del cliente. El modelo de Columbia/NBER, que sí incluye los equipos, llega a US$49.296 M por GW IT, y NVIDIA habló de cerca de US$60.000 M/GW en una declaración comercial (el cuadro con el alcance y el límite de cada referencia está en el respaldo, anexo E7.3).166167168169
En equipos, NVIDIA habla de ventas propias potenciales de US$25.000 M/GW con Blackwell y US$40.000 M con Rubin, que no son todo el costo del sistema. Las reseñas de Barclays ponían cómputo y redes en 65–70% de una inversión total de US$50.000–60.000 M/GW, y las de Bernstein describían otras arquitecturas. No obtuve sus informes originales completos, así que no los cuento como verificaciones independientes del mismo número. Tampoco aplico referencias de NVIDIA a un acuerdo de AMD.170 Con los datos de Epoch AI, una organización de investigación sin fines de lucro, pude reconstruir de dónde salía el rango que usaba antes; la cuenta que sigue usa otra referencia, que explicita sus propias limitaciones.171
La cuenta anual por componentes
El modelo de Columbia/NBER parte de un campus de 200 MW brutos. Con PUE 1,2 son 166,667 MW IT; para llevarlo a 1 GW IT multiplico por seis. Por GW IT quedan US$13.200 M de instalaciones, refrigeración y respaldo, US$2.400 M de infraestructura energética y US$33.696 M de equipos IT, redes e integración: US$49.296 M en total (el desglose, también para el campus original, está en el respaldo, anexo E7.4). No promedio fuentes con perímetros distintos.172 El precio de los racks y sus adicionales sigue siendo una estimación del investigador.
Para pasar esa inversión a una cuenta anual supongo equipos a cinco o seis años, instalaciones y energía a veinte, sin valor residual, un cargo de 7% o 10% sobre el capital inicial y electricidad a US$60 o 100/MWh. Son sensibilidades mías. La energía es 1.000 MW IT × 1,2 × 8.760 horas = 10.512.000 MWh al año, con uso pleno. La vida contable de servidores y redes sirve de referencia, pero no demuestra cuánto durará cada GPU.173
El resultado es un costo parcial de US$10.477,44 a 13.500,00 M por GW IT y por año. Lo grueso son los equipos (US$5.616–6.739,20 M) y el cargo sobre el capital (US$3.450,72–4.929,60 M). La electricidad pesa apenas entre 6,02% y 7,79% del total (la cuenta por concepto está en el respaldo, anexo E7.5).
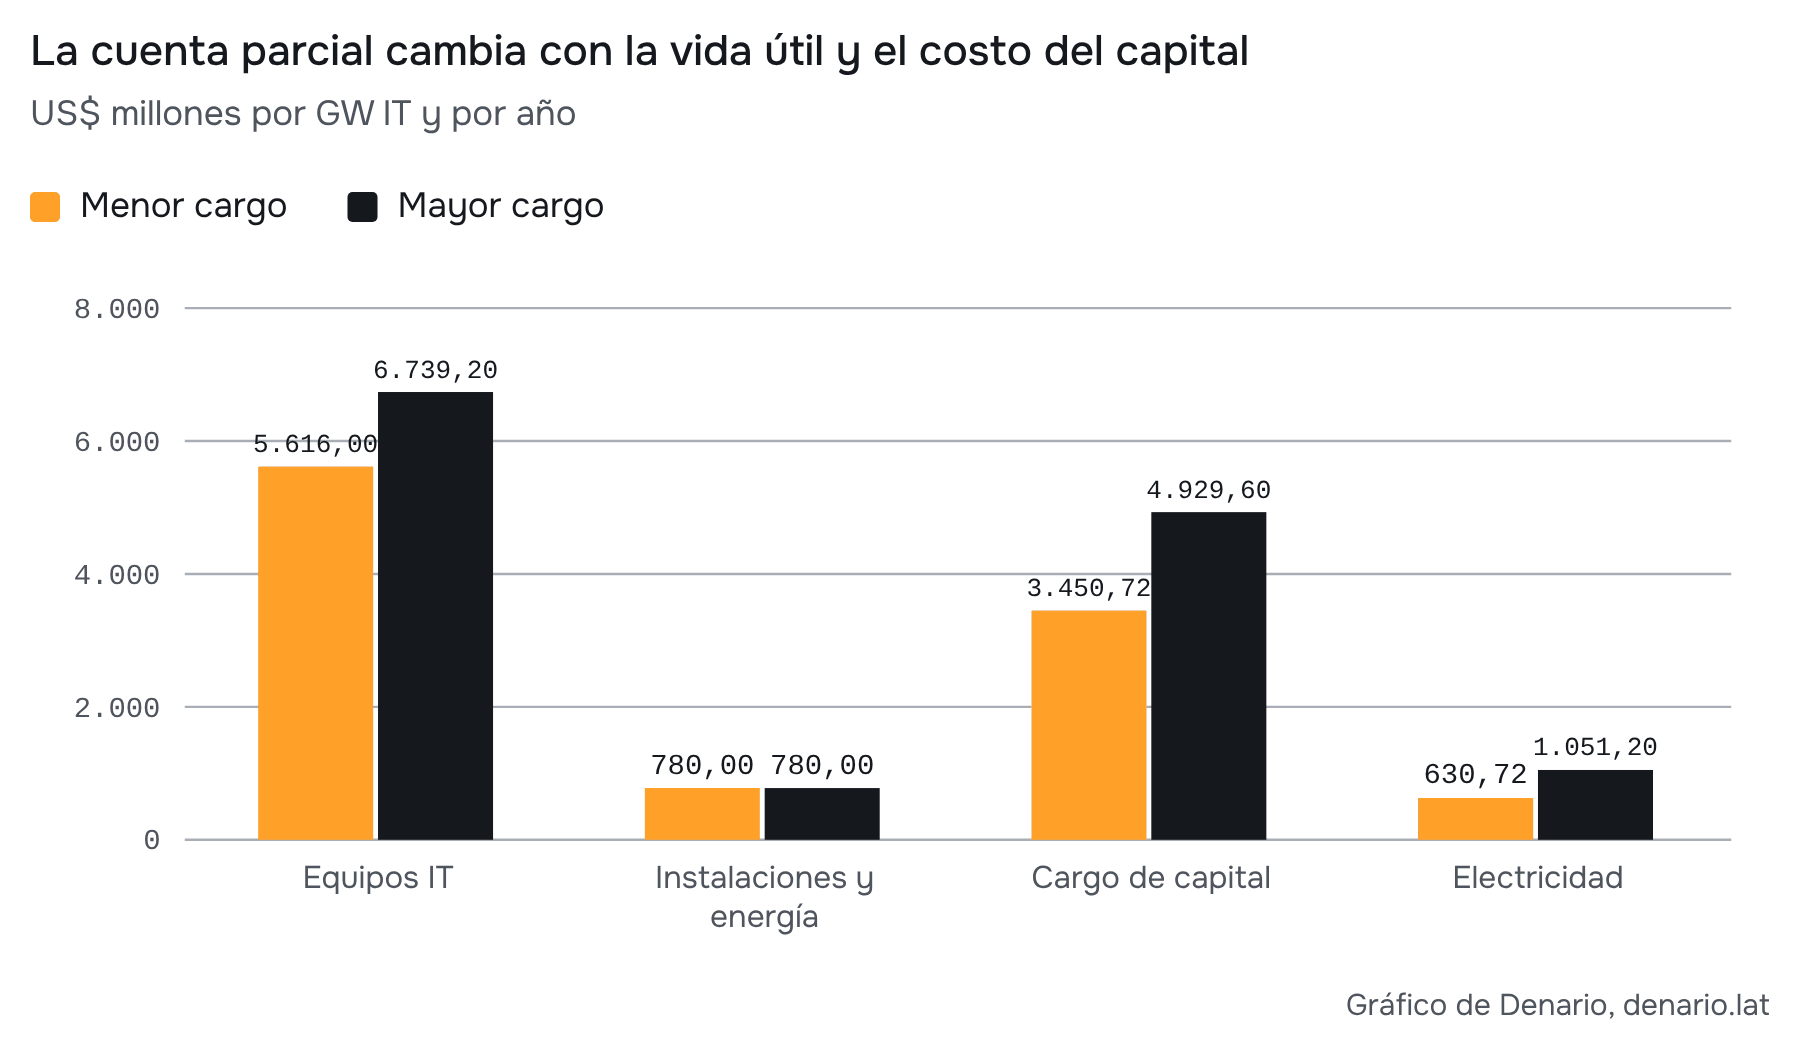
Con equipos a ocho y siete años, respectivamente, la asignación IT baja a US$4.212 y 4.813,71 M; el total parcial queda en US$9.073,44–11.574,51 M/año, con electricidad en 6,95–9,08%. No uso esa vida más larga como ahorro demostrado. Los alquileres de GPU antiguas subieron en los datos del capítulo 4, pero un alquiler más caro no mide el valor de reventa ni prueba que un equipo ocioso no pierda valor.
La cuenta tiene límites. El cargo sobre el capital inicial no es interés efectivo ni una cuota de deuda, y faltan personal, mantenimiento, seguros, agua, impuestos y otros gastos. Es un costo parcial ilustrativo, no facturación de equilibrio completa. Las variantes con otro método de cálculo, sin la parte de la red que paga la eléctrica o con el capital más caro, están en el anexo E7.5. Para diez GW, multiplicar la primera cuenta da US$104.774–135.000 M por año antes de esos faltantes. No significa que los laboratorios tengan que pagar solos esa suma: las nubes también venden a otros clientes y usan capacidad para sus propios negocios.
Cuánto trabajo puede salir de la potencia que ya tengo
El reloj eléctrico sigue poniendo un límite físico, pero su producción económica puede cambiar. Me interesa cuánto trabajo útil consigo sacar de cada chip y de cada gigavatio disponible. Para comparar dos sistemas tengo que pedirles el mismo trabajo, con la misma calidad y dentro del mismo tiempo de respuesta. Más tokens por segundo sirven si terminan más tareas que el cliente valora.
La edad del chip no decide sola su valor
Una GPU puede hacer más trabajo sin volverse más nueva. Otro modelo, mejor uso de memoria o una forma distinta de servirlo pueden darle tareas por las que alguien todavía quiera pagar. Ésta es mi hipótesis sobre los equipos existentes: parte de la expansión puede venir de aprovechar mejor lo instalado, además de comprar hardware nuevo.
La decisión depende de lo que haría el reemplazo. Donde faltan electricidad o espacio, mantener un equipo ocupa un lugar que podría usar otro mucho más productivo. Una GPU puede mejorar frente a lo que hacía ayer y perder valor frente a la nueva. Para valorar la vida económica del activo necesito el trabajo que puede vender después de pagar la operación y el costo de oportunidad de esa potencia escasa.
Parte del trabajo puede ir al dispositivo
La eficiencia también lleva tareas a teléfonos y computadoras. Apple describe una familia que combina modelos en el dispositivo y en servidores, reservando la nube más potente para trabajos exigentes. Esa arquitectura permite repartir el trabajo: parte se resuelve cerca del usuario y parte en instalaciones grandes. Para mí amplía dónde sirve la IA y obliga a revisar qué carga llega a cada centro de datos, en lugar de proyectar todas las tareas hacia una misma nube. Publicación técnica de Apple.
SpaceX: lo que funciona y lo que todavía es un objetivo
Los resultados del 20 de octubre añaden una prueba al reloj físico: SpaceX reportó 1,7 GW nominales de cómputo al 30 de septiembre. Musk planteó 2,5–3 GW al cierre de 2026 y sumar otros 10 GW online durante 2027. La primera cifra es reportada; las siguientes son objetivos, no capacidad ya entregada. Los planes de energía y refrigeración describen otra etapa y no se suman como si fueran cómputo adicional equivalente. Resultados en SEC · Evento y fuentes de la llamada.
| Cifra | Estado | Fecha |
|---|---|---|
| 1,7 GW nominales de cómputo | Reportado | 30/9/2026 |
| 2,5–3 GW totales | Objetivo | Cierre de 2026 |
| +10 GW incrementales online | Objetivo | Durante 2027 |
La prueba para mi tesis sigue siendo cuándo esa capacidad entra en operación, qué utilización logra y qué caja deja. La eficiencia puede mejorar el trabajo que sale de cada instalación, pero no conecta por sí sola una obra pendiente. En el respaldo D separo potencia, energía y productividad; en el capítulo 11 los incorporo al seguimiento.
La pieza que pone la fecha
Un chip puede fabricarse en meses y el edificio puede llevar uno o dos años. Una conexión o central nueva puede tardar cinco años o más. La pieza más lenta es la que pone la fecha de entrega.
La IEA sitúa el alquiler anual de un GW de capacidad de IA entre US$20.000 y 30.000 millones, unas cien veces la inversión en la misma capacidad de almacenamiento en baterías (son tecnologías y usos distintos, no sustitutos).174 En PJM Interconnection, el operador de la red y del mercado eléctrico en partes de 13 estados de EE.UU. y Washington D. C., el cargo de capacidad de US$325/MW-día equivale a US$118,625 M al año por GW (325 × 1.000 × 365). Es solo una parte del costo eléctrico. Las estimaciones de ingresos de centros de datos de US$10–12 M/MW-año tampoco garantizan ocupación ni margen.175176 Para una instalación tan cara, que necesita funcionar, la conexión puede importar más que una diferencia moderada en la tarifa.
Entre lo pedido y lo disponible
Morgan Stanley elevó su estimación de demanda incremental de centros de datos de EE.UU. para 2026–2028 de 68 GW en julio a 97 GW en septiembre y octubre. La versión de julio atribuía 15 GW a obra y 15 a capacidad de red disponible o contratada. En la nota del 5 de octubre, 21 GW están en construcción y 19 tienen red disponible: juntos cubren 40 GW, el 41,2% de 97. Antes de soluciones adicionales faltan 57 GW; el faltante neto del caso base es de 32 GW, con 15 en el optimista y 42 en el pesimista. No toda esa demanda es IA, obra no es energización y red disponible no quiere decir contratada.177 Conozco la nota por reseñas y no pude resolver si mide potencia total o IT (el cuadro completo está en el respaldo, anexo E7.6).
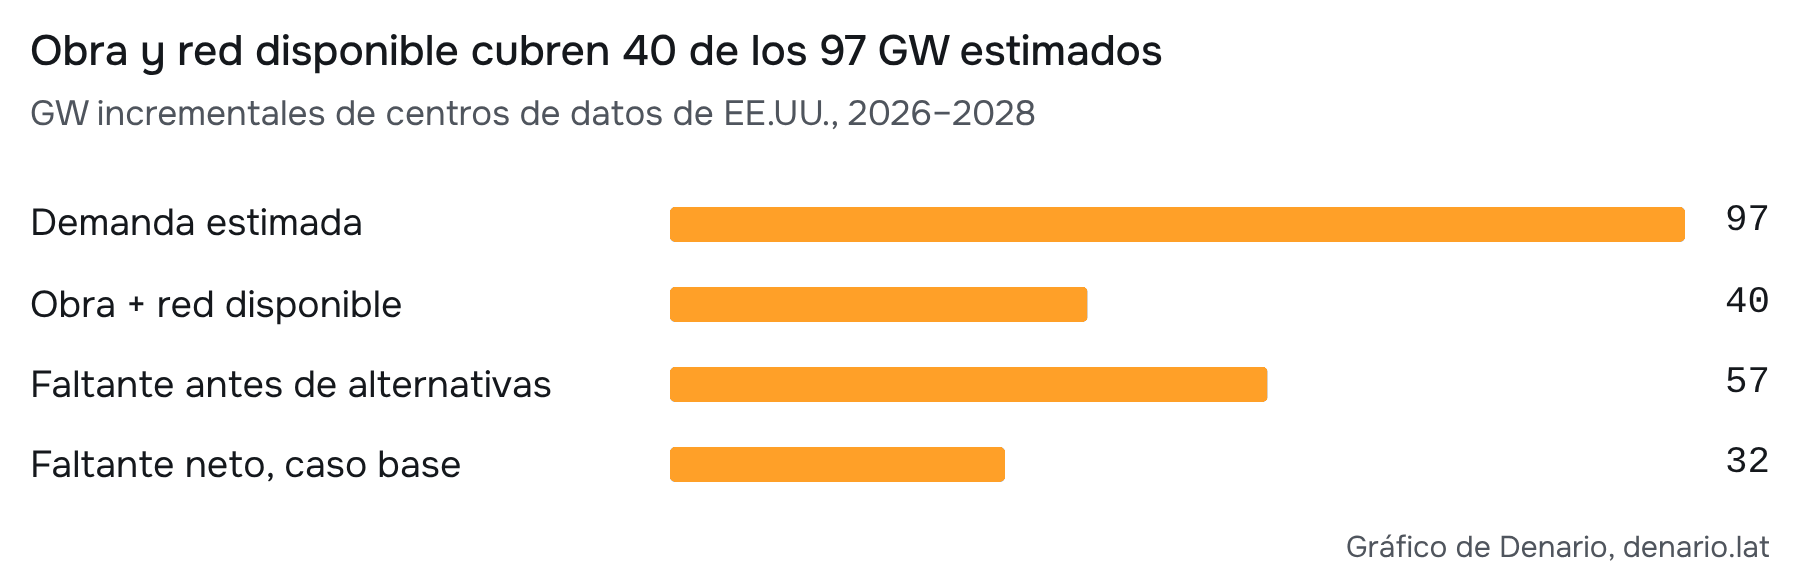
Las soluciones adicionales incluyen generación propia: el gas aporta 19 GW en el caso base reseñado y hasta 49 GW en el optimista. El caso base implica cubrir aproximadamente 67% de la demanda (65/97); los extremos, 57–85%. Es un pronóstico de oferta, no el porcentaje ya energizado. Con otra base, LBNL estima un promedio de 17,4 GW nuevos de conexión por año entre 2024 y 2030, suponiendo utilización de 50%; multiplicarlo por tres da 52,2 GW, pero no es un calendario confirmado para 2026–2028. Repetir tres veces el récord anual de conexión de BNEF, de 7,1 GW, daría 21,3 GW. No trato esas cuentas como escenarios del mismo estudio.178179
Sightline estimaba que unos 5 de 16 GW de campus previstos en el mundo para 2026 estaban en obra, 31%. Las fuentes dan 31% y 41% para categorías diferentes: obra en marcha, por un lado, y obra más red disponible o contratada, por otro. No constituyen una banda comparable. Los universos y los períodos son diferentes: no es una probabilidad conjunta ni electricidad asegurada.180 Las colas, además, tienen duplicaciones y proyectos especulativos. Wood Mackenzie identifica 1.066 GW de pedidos y estima que aproximadamente 12% de los proyectos (proyectos, no GW) tiene compromisos firmes. La IEA observa colas mayores que la demanda máxima de la red en Texas, Virginia, Finlandia y Reino Unido.181182 AEP Ohio vio caer su cola de más de 30 GW a unos 13 GW al exigir mínimos, y PJM redujo su pronóstico 2027–2029 por cambios en vehículos eléctricos, economía y una validación más rigurosa de las grandes cargas.183184
Texas: la primera señal física de freno
En Texas, el operador de la red (ERCOT) frena desde el 3 de agosto de 2026 la conexión de nuevos centros de datos y minas de cripto de 75 MW o más, hasta verificar la fila de proyectos que piden conectarse (el proceso que llaman Batch Zero). El regulador de Texas (PUCT) aprobó las excepciones el 20 de agosto, y ERCOT ratificó la pausa entre el 11 y el 15 de septiembre (la cronología completa está en el respaldo, anexo E7.7).
En las clasificaciones provisorias del 3 de septiembre quedaron 204 proyectos con 66,4 GW como “carga base” (incluidos de forma condicional) y 158 proyectos con 127,9 GW “a estudiar”. La carga base no es toda demanda nueva, y el propio documento de ERCOT da 127,9 GW en una página y 125,4 GW en otra.185
Para tener una referencia cercana: el sistema eléctrico argentino marcó un récord de demanda en febrero de 2025, con 30,257 GW. Los 66,4 GW que ERCOT clasificó como carga base son unas 2,2 veces ese pico (66,4 ÷ 30,257 = 2,19).186 Es una comparación de tamaño, nada más. El pico argentino es demanda que ocurrió; los 66,4 GW son una lista de proyectos existentes y futuros, no todos nuevos ni de IA, que no se van a conectar a la vez.
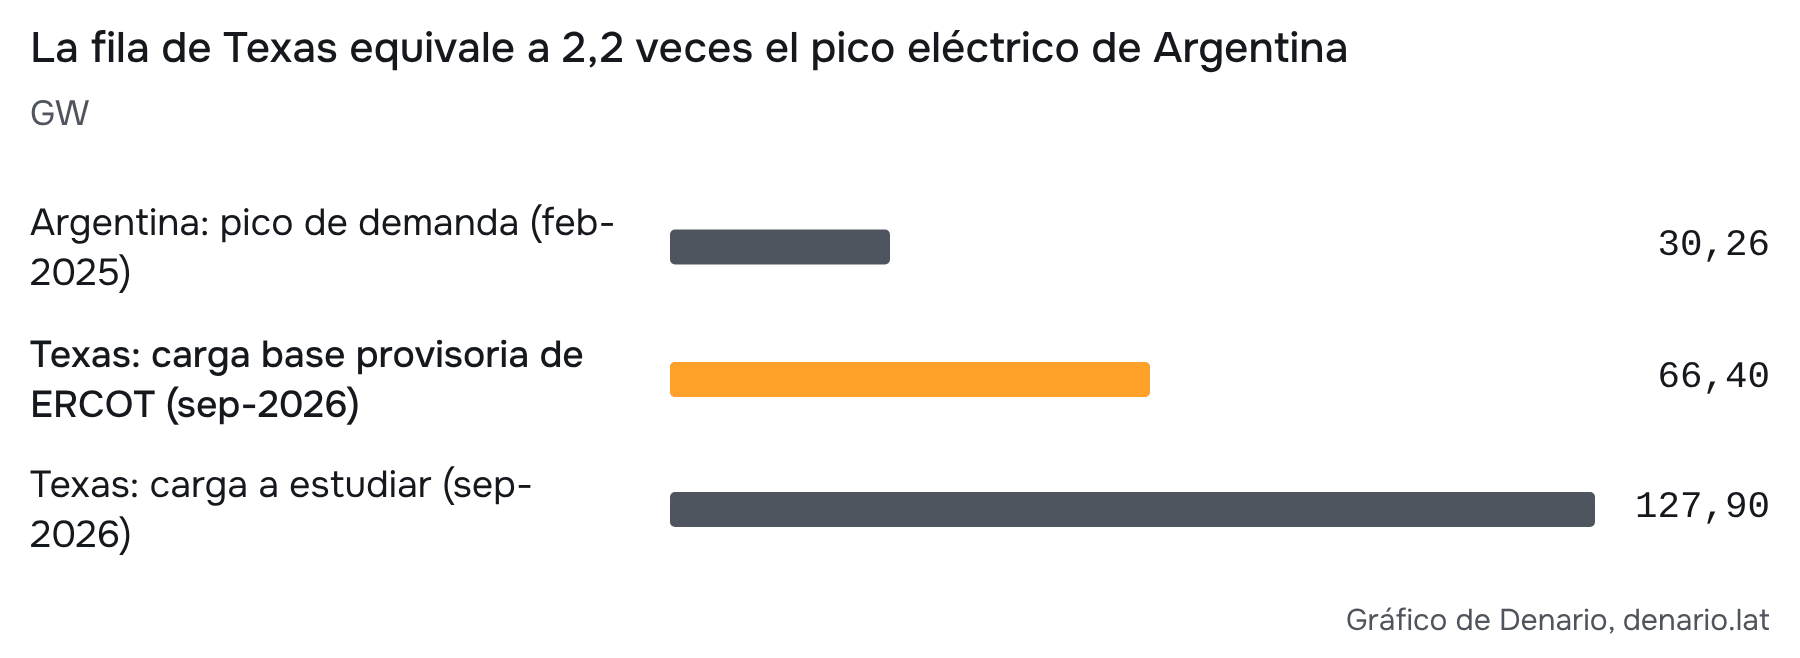
La obra, entonces, no termina en el edificio y los chips: hace falta electricidad disponible cuando se usa la instalación, y subestaciones y líneas que la lleven hasta ahí. Tener generación anunciada no garantiza que la red pueda entregarla a tiempo.
No veo una crisis eléctrica ni una demanda que desaparece. Lo que veo es que algunos proyectos van a empezar a cobrar más tarde de lo previsto. Texas no es todo el país y, hasta agosto, los números de obra seguían subiendo. No uso una cifra nacional de demanda eléctrica de septiembre para reforzar esta conclusión, porque no pude reproducirla con la serie horaria original.187
Capacity, al reseñar la presentación de ERCOT de julio, informó unos 474 GW de pedidos de grandes cargas. No recuperé esa presentación original, y es otra medida de la cola que no se suma a las clasificaciones anteriores.188 El estudio de impacto incluye además ciertas cargas de 25 a menos de 75 MW, sin que eso las meta automáticamente en la pausa. ERCOT prevé los informes de elegibilidad y de impacto comunitario para el 10 de diciembre, y PUCT, una reunión pública para el 17 de diciembre. Esos informes pueden ayudar a depurar la fila, pero no garantizan que se publiquen fechas de cada proyecto. Elegibilidad, impactos y permiso de energización son tres pasos distintos, y no hay una fecha de reapertura automática verificada.189
Cinco cuellos antes de encender
| Recurso o condición | Plazo orientativo | Evidencia y límite |
|---|---|---|
| Conexión, líneas, subestaciones y permisos | 2–7 años; más de 5 años de mediana para centrales nuevas | El plazo depende del sitio; Texas es un caso específico |
| Transformadores e interruptores de alta tensión | 2,5–4 años | Más de 160 semanas para transformadores grandes; Wood Mackenzie pronosticó en agosto de 2025 un déficit de oferta de 30% para transformadores de potencia ese año |
| Turbinas grandes a gas | 5–6 años para pedidos nuevos | GE Vernova combina pedidos firmes y reservas de fabricación |
| Generación propia junto al campus | Sin plazo general comprobado; depende de equipos y permisos | Cleanview identifica unos 90 GW planeados y unos 2 GW funcionando; Cummins vende entregas para el segundo semestre de 2028 |
| Reglas, garantías y compra de capacidad | Meses a años | La compra de respaldo de PJM quedó suspendida por FERC; no hay fecha nueva de ofertas |
Fuentes: ERCOT,190 LBNL,191 Cleanview,192 Reuters,193 Wood Mackenzie,194 GE Vernova,195 Cummins196 y FERC.197
GE Vernova (GEV) tenía 53 GW de pedidos firmes y 63 GW de reservas de fabricación, 116 en total, al cierre de junio. Su plan es llegar a 20 GW de producción anual en el tercer trimestre de 2026, 24 en 2028 y 30 en 2030. Si supongo 10 GW en la segunda mitad de 2026, 22 en 2027 y 27 en 2029, la capacidad acumulada hasta 2030 suma 113 GW. Con todos los turnos convertidos en pedidos, el saldo entra a comienzos de 2031; con solo los 53 GW firmes, hacia fines de 2028. La meta comercial de al menos 125 GW a diciembre de 2026 estiraría la carga aproximadamente hasta mediados de 2031. Los años intermedios son interpolaciones mías y las reservas pueden cambiar.198
El gas requiere un caño hasta el sitio, turbina, permisos y fiabilidad. Las nucleares tienen sus propios calendarios. En Palisades, la fuente revisada no confirma el regreso a operación al corte: hubo un incidente poco después del inicio de carga de combustible del 30 de agosto, y la NRC aprobó el cambio de licencia el 13 de octubre. En Crane, el análisis antiguo de PJM ubicaba la entrega plena de derechos de inyección hacia 2031. La dispensa de FERC de junio permite usar derechos de Eddystone y podría habilitar operación plena antes de fines de 2030; Constellation mantiene su objetivo para el segundo semestre de 2027. Son condiciones y objetivos distintos, no tres fechas equivalentes de entrada en servicio.199
Lo nuevo llega, sobre todo, desde fines de 2028
La mayoría de los acuerdos eléctricos con los gigantes de la IA no suman centrales: reparten las que ya existen. En el subconjunto que comparo en el anexo sumo 10.617 MW existentes y 7.295 MW nuevos. Esos nuevos incluyen 2.400 MW de NRG y Oklo sin contrato definitivo; sin ellos quedan 4.895 MW. Entergy–Meta, con 2.262 MW nuevos, está en la tabla siguiente pero fuera de ese subtotal; si lo agrego, lo nuevo llega a 9.557 MW. Las repotenciaciones suman 1.543 MW.200201202 Mi inventario de 23 acuerdos, carteras y proyectos distingue capacidad existente, nueva y estado del contrato. Esta selección muestra algunos casos:
| Acuerdo (fecha) | MW del titular | Nuevos | Existentes | Cuándo llega lo nuevo |
|---|---|---|---|---|
| Vistra–Meta (ene-2026) | 2.609 | 433 | 2.176 | Ampliaciones hasta 2034 |
| Constellation–Google (oct-2026) | 3.590 | 890 | 2.700 | La primera ampliación, en 2028 |
| Constellation–Amazon, Calvert Cliffs (sep-2026) | 690 | 190 | 500 | Entre 2030 y 2032 |
| Constellation–Meta, Clinton (jun-2025) | 1.121 | 30 | 1.091 | Desde junio de 2027 |
| Talen–Amazon, Susquehanna (jun-2025) | 1.920 | 0 | 1.920 | Volumen completo a más tardar en 2032 |
| Vistra–Amazon, Comanche Peak (sep-2025) | 1.200 | 0 | 1.200 | Desde el 4.º trim. 2027; completo hacia 2032 |
| Constellation–Microsoft, Crane (sep-2024) | 835 | 835 | 0 | Reactivación: 2027 según la empresa |
| Entergy–Meta, Luisiana (ago-2025) | 2.262 | 2.262 | 0 | Dos centrales a fines de 2028; la tercera a fines de 2029 |
Fuente: comunicados e informes de las empresas; selección y clasificación propias. Las fuentes individuales y el inventario completo están en el respaldo, anexo D7.203
La excepción es Entergy. Para el campus de Meta en Luisiana construye centrales a gas nuevas, y en marzo de 2026 anunció 5.278 MW adicionales en siete centrales, con entrada prevista en 2030 y 2031, además de 240 millas de líneas de 500 kV y hasta 2.500 MW de renovables.204 Creo que es el modelo que va a hacer falta: generación nueva, pagada por el cliente, donde está la carga. Pero llega desde fines de 2028.
La subasta de capacidad de PJM lo confirma. En la del 14 de julio de 2026, para 2028/29, el precio quedó en el máximo permitido por tercera vez seguida, faltaron 6.831 MW para la reserva que la red necesita y las centrales nuevas o ampliadas sumaron apenas 525 MW UCAP (capacidad acreditada). La reserva quedó en 14,4% en la zona de la subasta y 14,7% en toda la red, contra un objetivo de 20,0%.205206 Hasta 2028, los acuerdos de IA aprietan la red más de lo que le suman.
La orden de FERC del 29 de septiembre aceptó el mecanismo de compra de respaldo de PJM, pero lo suspendió cinco meses, sujeto a reembolso y audiencia. Sus reglas tienen vigencia prevista desde el 28 de febrero de 2027, que no es la fecha de una compra ni prueba capacidad nueva ya contratada. La ventana de ofertas prevista para septiembre y octubre no se abrió.207
De la firma a la aceptación del cliente
Entre el anuncio de un megavatio y que alguien pague por usarlo pueden pasar años. Hay siete pasos: anunciar y contratar; financiar; construir; energizar; entregar y operar; que el cliente acepte; y facturar y cobrar. Cualquiera puede demorarse. Un “hasta” no es un monto firme, la financiación puede llegar tarde o más cara (capítulo 8), la red puede no llegar, como en Texas, y si el cliente no acepta a tiempo puede cancelar el tramo, como en IREN–Microsoft (el cuadro paso por paso está en el respaldo, anexo E7.8). Son dependencias y no plazos para sumar: financiación, obra y permisos pueden avanzar en paralelo.
Un PPA (contrato de compra de electricidad a largo plazo) puede dar previsibilidad de precio y obligar a pagar durante muchos años, pero firmarlo no prueba que la energía ya se entregue ni que el cliente pueda pagarla. Y para no contar dos veces la misma plata: Vertiv, Eaton o Bloom Energy reconocen ingresos cuando entregan sus equipos, y esas ventas y la inversión de quien les compra son la misma operación, no dos demandas independientes. Cuando un financiador compra los equipos y una nube especializada se compromete a contratar capacidad, sigo la capacidad de pago de los dos, no solo la del usuario final.
IREN (IREN) da una prueba concreta. En agosto entregó el primer bloque de 50 MW y Microsoft lo aceptó, dentro del contrato de unos US$9.700 M. Los tres bloques restantes tenían entrega prevista en el cuarto trimestre de 2026, con plazos de gracia por tramo entre mediados de ese trimestre y comienzos del segundo trimestre de 2027. Si no cumple, Microsoft puede cancelar el tramo correspondiente. La última búsqueda que cito, del 12 de octubre, no había encontrado una entrega del segundo bloque; eso no demuestra retraso mientras siga dentro del plazo.208
También hay capacidad que llega: WEC informó que la primera fase de Microsoft en Wisconsin entró en servicio en abril de 2026.209 Epoch sitúa el campus Anthropic–Amazon de New Carlisle en unos 910 MW IT.210 Son casos concretos, no una extrapolación a todos los gigavatios anunciados.
PORTS, en Ohio, muestra lo que falta. El prospecto describe unos 8 GW IT y 10 GW brutos. Solo 0,8 GW cuentan con contrato de servicio de AEP Ohio, condicionado a obras de transmisión; otros 9,2 GW de transmisión están en distintas etapas de ejecución y sujetos a aprobaciones. Los contratos separados de suministro eléctrico y capacidad no estaban finalizados ni firmados, y la generación a gas vecina no estaba financiada, construida ni contratada. El alquiler y las obligaciones de cada fase empiezan cuando la fase cumple las condiciones para estar lista, incluidas conexión y generación. El desarrollo financiero y las reglas de demora están en PORTS, y el seguro de NVIDIA, en el capítulo 9.211
De siete sitios de Stargate, cinco apuntaban al cuarto trimestre de 2028; Abilene, al cuarto trimestre de 2026, y Lordstown no tenía fecha de terminación identificada. Varios dependían de gas propio o pilas de combustible.212213 Para un campus nuevo de un GW que empieza hoy en los mercados de conexión más exigidos, 2029–2031 o más es un escenario plausible, condicionado a sitio y recursos, no un plazo uniforme de todos los contratos.214215
Cuánto cuesta esperar: ejercicio de seis meses
La espera puede generar intereses antes de que el proyecto cobre. Este ejercicio es ilustrativo: no es el presupuesto, el financiamiento ni la pérdida observada de un campus. Elegí los importes para mostrar el mecanismo, y varios no tienen una derivación económica específica.216
Supongo, por GW IT, un sistema de US$45.196 M: US$12.000 M de edificio y sistemas internos, US$28.000 M de equipos IT y redes, US$1.500 M de conexión externa y US$3.696 M de una central a gas propia, que supone 1,68 GW de generación. Lo financio con 60% de deuda al 8% anual. Los equipos duran 5 años, sin valor residual; el uso es de 85% y la electricidad cuesta US$80/MWh. Son supuestos, no financiación observada, y esos activos podrían pertenecer a distintos dueños (los insumos, su fundamento y sus límites están en el respaldo, anexo E7.9).
Intereses = capital efectivamente desembolsado × parte financiada con deuda × tasa anual × 6/12. Aplicada sin redondear pasos:
| Situación ilustrativa durante los seis meses | Capital usado en la cuenta, US$ M | Intereses, US$ M |
|---|---|---|
| Todo comprado desde el inicio, incluidos equipos | 45.196 | 1.084,704 |
| Equipos todavía no comprados | 17.196 | 412,704 |
| Desembolso de cero a 45.196 de manera lineal durante el semestre | Promedio 22.598 | 542,352 |
| Desembolso de cero a 17.196, sin equipos | Promedio 8.598 | 206,352 |
Los dos últimos casos muestran una obra por etapas, con otro supuesto de calendario; no describen un contrato. Los intereses pueden pagarse o capitalizarse: no son necesariamente caja que sale al instante. La deuda supuesta del primer caso es US$27.117,6 M.
El rango central de US$413–1.085 M por GW corresponde a seis meses. A un año, con los mismos saldos constantes, serían US$825,408–2.169,408 M. Otra sensibilidad semestral, cambiando además deuda y tasa, va de US$206,352 M (17.196 × 40% × 6% × 0,5) a US$1.581,860 M (45.196 × 70% × 10% × 0,5). Es una combinación de supuestos, no un intervalo estadístico.
Los equipos van aparte: 28.000 ÷ 5 × 0,5 = US$2.800 M de asignación lineal durante seis meses. A seis, siete u ocho años da US$2.333,33, 2.000 o 1.750 M. No prueba desgaste físico, obsolescencia ni una caída de precio de ese importe, y tampoco es un pago adicional. La suma de 1.084,704 y 2.800 da 3.884,704, pero no la presento como pérdida ni salida de caja comprobada: 72% depende de esa asignación supuesta.
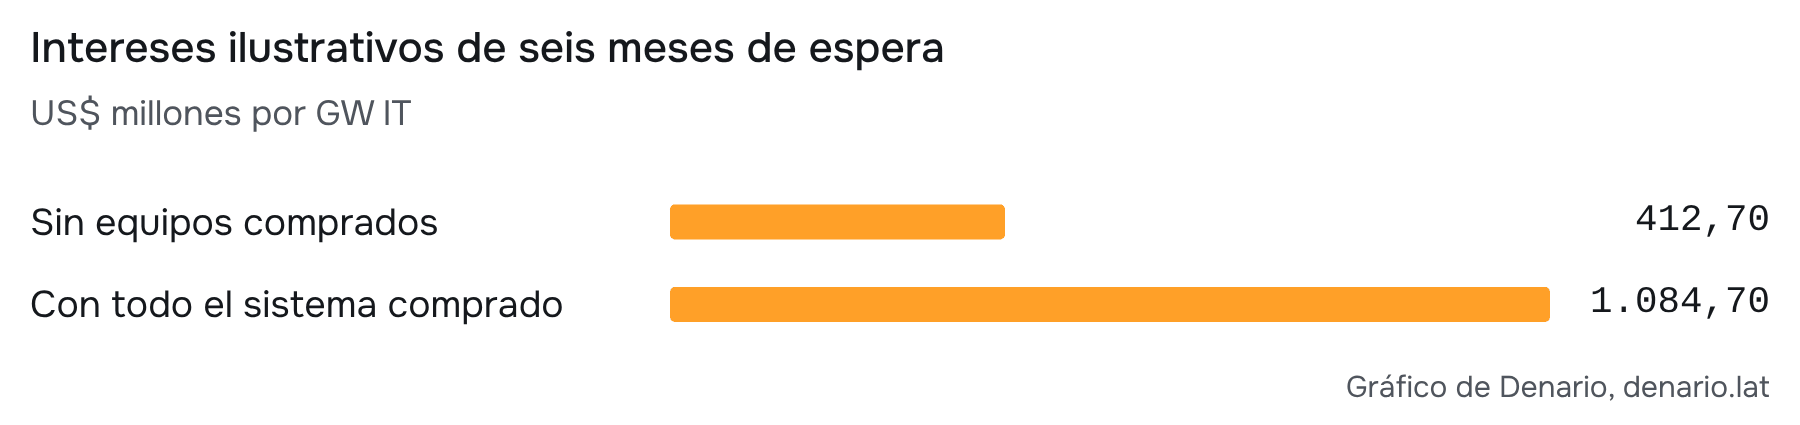
La referencia eléctrica anual es 1.000 MW × 1,2 × 85% × 8.760 × US$80/MWh = US$714,816 M. El interés semestral del caso con todo comprado equivale a 1,52 veces esa factura anual ilustrativa; sin equipos, 0,58 veces. Lo que muestra es cuánto pesa el capital expuesto, no una regla universal.
Además está el costo de oportunidad: con la referencia de alquiler de la IEA, medio año de un GW son US$10.000–15.000 M de ingresos brutos potenciales. No es lucro cesante probado ni ganancia perdida: requiere clientes, ocupación y precios, habría costos evitados y parte de esos ingresos podría trasladarse a otra fecha. No lo sumo mecánicamente a intereses y asignación de equipos.217
La demora da tiempo a la demanda y desplaza proyectos
Mi estimación de 16,7–19,2 GW IT de campus con fecha hasta 2028 sirve para dimensionar una cartera anunciada, no una entrega confirmada.218 Si le aplico el costo parcial por componentes de este capítulo, da unos US$175.000–259.000 M al año, o US$152.000–222.000 M con equipos de siete u ocho años. Es una multiplicación ilustrativa, no gasto contractual observado ni facturación de equilibrio. No todo lo pagan OpenAI y Anthropic, y comparar ese costo con su ingreso bruto o anualizado mezcla niveles distintos de la cadena.
Si parte llega más tarde, algunos pagos ligados a la entrega pueden postergarse y la demanda tiene más tiempo para crecer. Anthropic informó un crecimiento de 45% de sus ventas trimestrales en el tercer trimestre (44,8% usando las cifras redondeadas) y OpenAI mantiene una meta de US$70.000 M anualizados para diciembre. Son ventas y metas, no caja disponible garantizada.219220 Que la factura temprana baje depende de las cláusulas de cada contrato; no supongo que una demora suspenda cualquier compromiso de cómputo. El capítulo 8 sigue quién paga mientras tanto.
Mi escenario sigue siendo que entre la mitad y dos tercios de la capacidad anunciada para 2026–2028 llegue a tiempo. El caso base de Morgan Stanley, de aproximadamente 67%, es compatible, aunque no verifica el inventario de proyectos campus por campus. Cleanview estima 13 GW de generación propia funcionando a fines de 2027 si se cumplen plazos, frente a unos 5 GW si se extienden las demoras; esa variable puede acercar la entrega al extremo alto o al bajo de mi escenario.221 El resto podría pasar a 2029–2031, llegar más tarde o no concretarse.
NVIDIA compara cerca de US$800.000 M de inversión de las cinco grandes nubes en 2026 con US$1,3 billones en 2027, con definiciones distintas de las guías del principio.222 Dividir 1,3 billones entre US$40.000–60.000 M/GW da 22–33 GW. No todo ese gasto es IA, no todo ocurre en EE.UU. y el denominador no está homogeneizado, así que no lo convierto en un pronóstico de capacidad. Sí muestra por qué tener el capital no elimina los límites de la red.
¿Qué pasa con lo que ya estaba previsto para 2029–2031? Distingo dos tandas: los proyectos originales de esa ventana y los arrastrados de 2026–2028, y cuento cada proyecto una sola vez. Si crece la entrega de equipos, se amplía la red o se retiran otros proyectos, la segunda tanda conserva una parte mayor de sus fechas. Si coinciden algunos cuellos por región, turbina o subestación, se atrasan las fases que compiten por esos recursos. Y si las dos tandas dependen de la misma capacidad escasa, sin ampliación suficiente, parte de lo previsto para 2029–2031 pasa más allá de 2031. No tengo un inventario con prioridades y capacidad anual suficiente para cuantificar estas tres posibilidades, así que no traslado toda la segunda tanda tres años de forma automática.
Lo que todavía no sé
- Cuántos campus previstos para 2026 ya cambiaron de fecha, con un universo comparable.
- Cuántos proyectos y MW supera la elegibilidad de Texas, qué información será pública y cuándo se autorizarán conexiones.
- Qué significa exactamente la capacidad que OpenAI llama asegurada y cuánto está operando.
- Qué parte de la generación propia planeada se financiará y construirá.
- El desglose original completo de Morgan Stanley y su definición de potencia.
- Qué deuda y equipos estarían realmente desembolsados durante cada demora, y su pérdida económica si la hubiera.
- Cuánto del crecimiento eléctrico observado corresponde a IA y cuánto a otros usos o al clima.
- Cuánta capacidad de la tanda 2029–2031 se desplazaría por atrasos anteriores.
Qué tiene que ver con la tesis: la conexión condiciona cuándo empieza el ingreso, y para mí la electricidad llega tarde. La generación nueva aparece sobre todo desde fines de 2028, y hasta entonces los acuerdos de IA aprietan la red más de lo que le suman. Una demora no activa por sí sola una garantía sobre edificios que todavía no están listos: puede correr su inicio. El calendario acerca o aleja los pagos de la caja del cliente. Para que haya un impago también tienen que faltar alternativas, extensiones y financiación. Creo que esas condiciones, y quién asume cada riesgo, importan más que sumar todos los anuncios.
8. Quién financia la espera
La idea: construir cuesta hoy y el ingreso puede llegar después. Acá sigo quién pone la plata mientras tanto. Los proveedores de equipos eléctricos y algunas distribuidoras cobran anticipos o exigen mínimos. Las grandes nubes tienen negocios que generan caja. En el medio quedan los constructores y las nubes especializadas, que combinan deuda, anticipos y acciones. Mi lectura es que esta cadena se sostiene mientras el crédito y la bolsa sigan abiertos; lo que importa es qué pasa si se cierran. La protección de un contrato cambia quién carga con el riesgo, pero no lo elimina ni garantiza que la acción sea una buena inversión.
Una instalación mejor utilizada puede repartir sus costos entre más trabajo y cobrar antes por la capacidad que ya tiene. Eso ayuda sólo si hay clientes que pagan y si el ahorro no termina entero en una rebaja. Mientras falta la conexión, esa productividad sigue siendo una posibilidad: el financiamiento tiene que sostener la espera antes de que aparezca el cobro.
El sector eléctrico: anticipos y protección contractual
En GE Vernova, el aumento de anticipos y otros ingresos diferidos le aportó US$13.695 M al flujo operativo del primer semestre de 2026, frente a US$10.680 M de caja operativa total. El saldo, que incluye turbinas y equipos de red, pasó de US$25.774 M a 39.944 M (parte de la diferencia de US$14.170 M viene de la compra de Prolec GE). Del otro lado, daba US$772 M de soporte de crédito, alrededor de 1,9% de aquel saldo.223 Los fabricantes de chips también financian o respaldan a algunos clientes (capítulo 9). La diferencia que me importa es cuándo entra el dinero y quién se queda con la obligación si el proyecto falla.
Las distribuidoras: el que pide capacidad debe sostener el compromiso
Las condiciones de las distribuidoras reguladas para centros de datos buscan que no paguen los demás usuarios si la capacidad reservada se usa menos, si el cliente se va antes o si la conexión nunca llega. No hay una tarifa única para todo el país,224 pero se parecen: AEP Ohio exige un mínimo de 85%, Dominion de 85% en transmisión y distribución y Ameren de 80%, con plazos de 12 a 20 años o más, y casi todas suman colaterales, garantías o cargos de salida; Exelon tiene US$1.000 millones de colateral por 4 GW.225226227228229 Duke propone que las cargas de 50 MW o más prepaguen sus obras exclusivas, con Amazon, Google, Meta y Microsoft entre los firmantes y sujeto al regulador (el cuadro completo está en el respaldo, anexo E8.1).230 La propuesta federal de FERC de junio, que todavía no es una regla vigente, va en la misma línea: que quien pide la conexión pague las obras aunque al final no se conecte.231
Si esos costos se reparten entre todos, llegan a la factura de los vecinos, aunque no toda suba la causa la IA. Por eso en cada sitio miro también agua, ruido, iluminación y aceptación local, que pueden mover la fecha de entrega.
Pero las distribuidoras tienen otro riesgo: necesitan mucha plata. Comparé caja operativa e inversión del primer semestre de 2026 en los documentos de las empresas:232
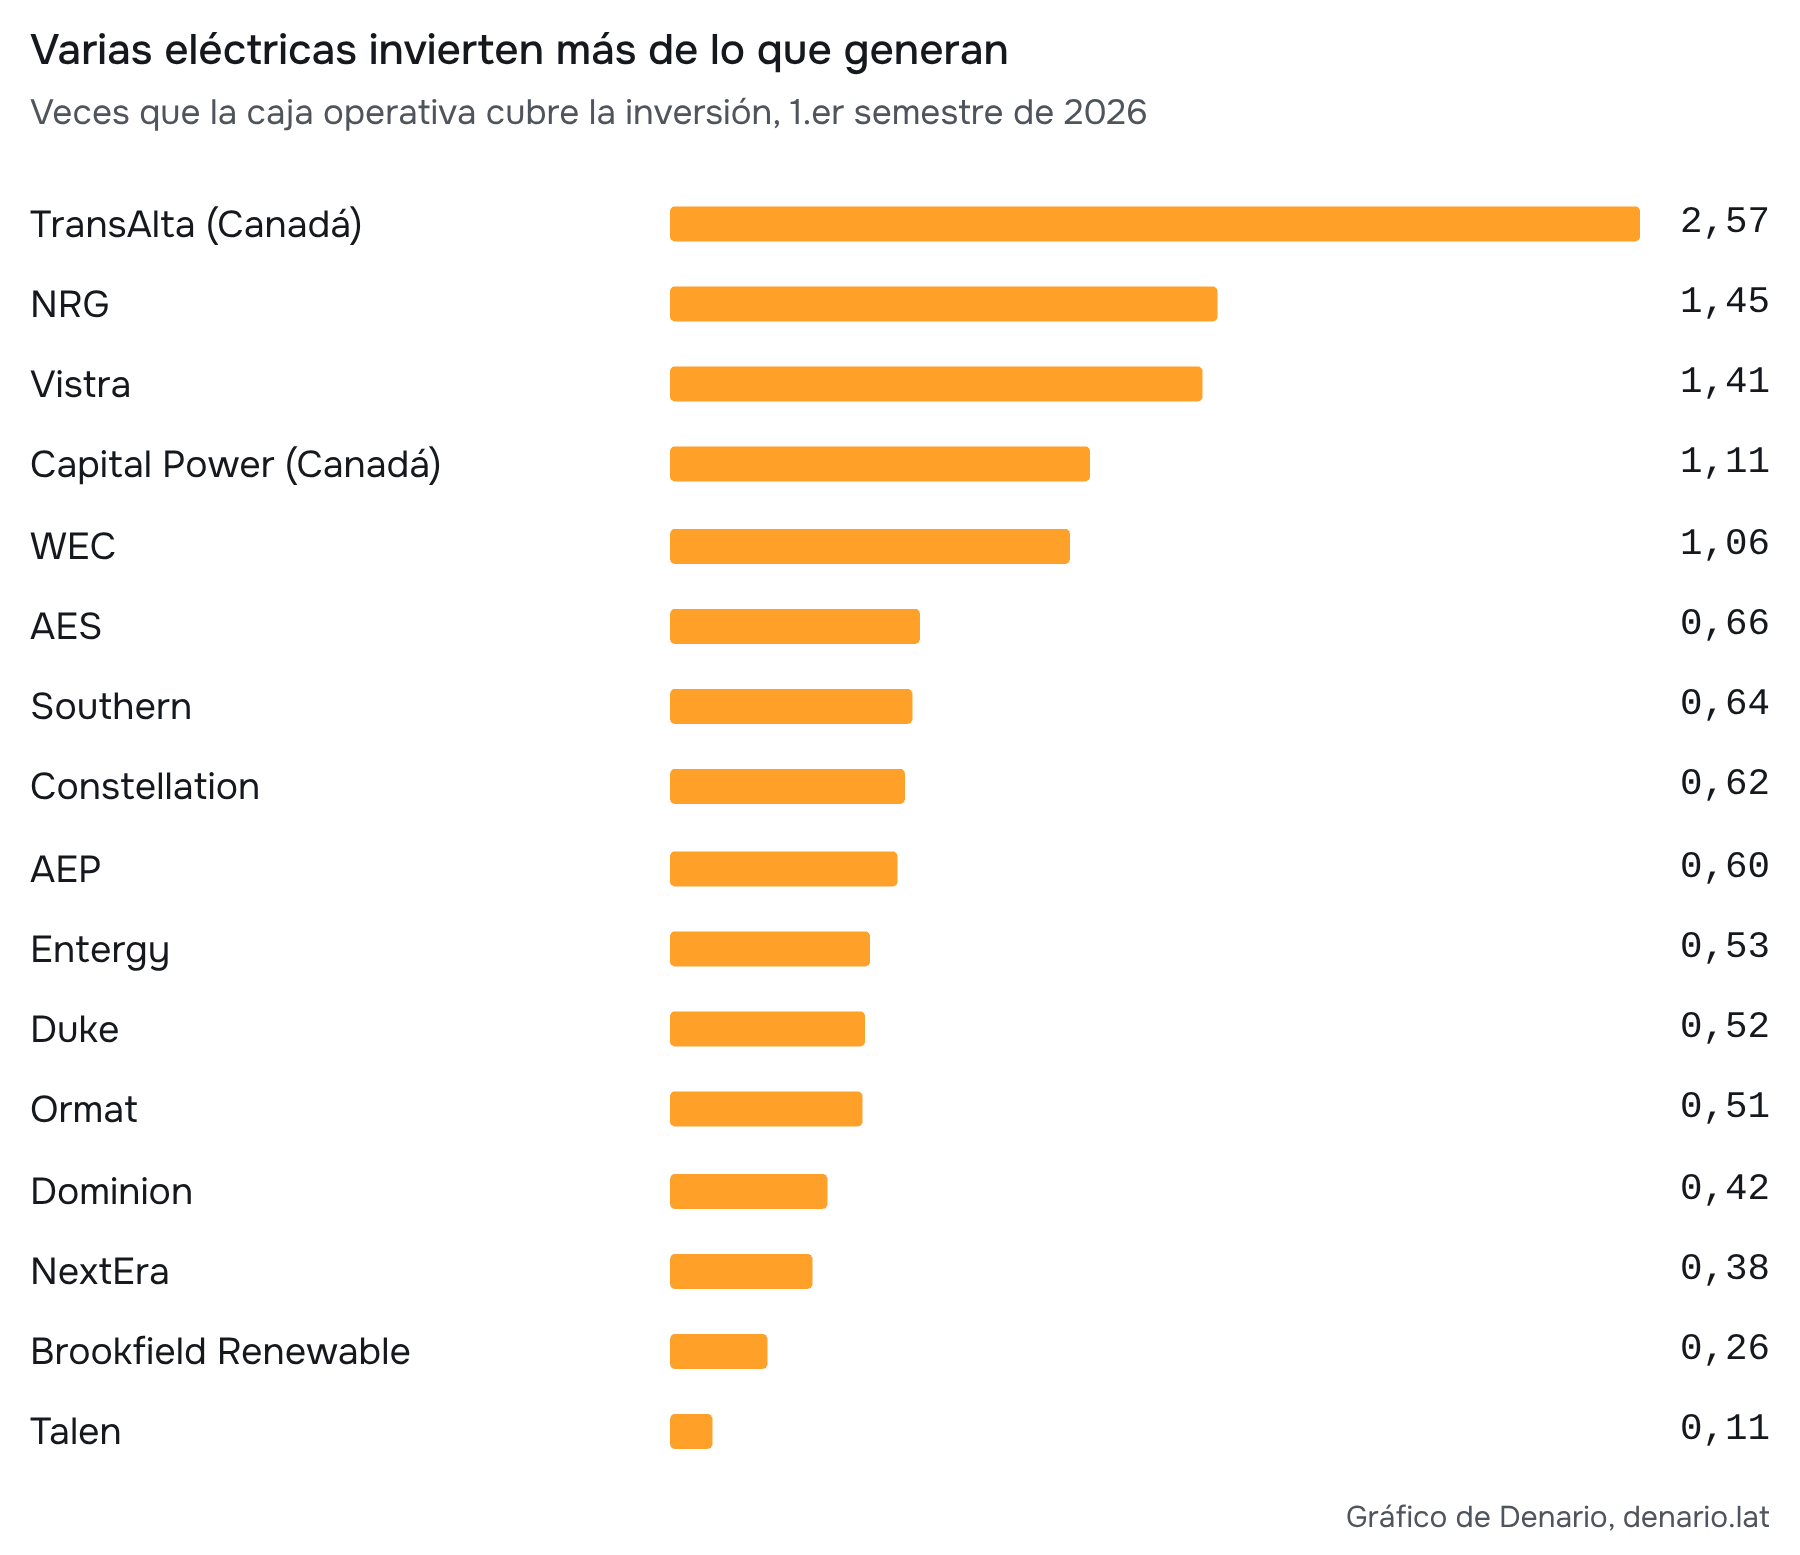
NRG y Vistra, que venden electricidad de centrales que ya existen, generan más caja de la que invierten (1,45 y 1,41 veces); Constellation (0,62) y Talen (0,11), no. Varias reguladas que construyen para la carga nueva necesitan financiarse: NextEra cubre con su caja apenas 0,38 veces lo que invierte; Dominion, 0,42; Duke, 0,52; Entergy, 0,53; AEP, 0,60; Southern, 0,64.233 Las distribuidoras privadas de EE.UU. planean invertir al menos US$1,4 billones hasta 2030.234 Georgia prevé contratos más largos y facturas mínimas, y Entergy dice que Meta paga todo el costo de su servicio, pero eso no prueba que cada inversión quede cubierta si un campus se atrasa o se cancela.235 Y queda un riesgo de plazo: las centrales y las líneas duran 30 a 40 años, y los contratos, 12 a 20.
La plata la sacan de vender acciones de a poco, de vender pedazos de la empresa a fondos y de préstamos del gobierno. AEP anunció la venta de 19,9% de dos transmisoras a KKR y PSP por US$2.820 millones; Duke, la de 19,7% de Duke Energy Florida a Brookfield por US$6.000 millones, y Sempra, la de 45% de su negocio de infraestructura a KKR por US$10.000 millones (los anuncios no acreditan por sí solos el cierre). Southern tiene garantías del Departamento de Energía por hasta US$26.540 millones.236237238239 Los compradores (KKR, Brookfield, Blackstone, BlackRock con GIP) son los mismos fondos que financian campus de centros de datos. La misma plata está de los dos lados del enchufe.
Ojo con los datos automáticos de FMP: en AEP daban una inversión de US$130 millones en 2025 (solo combustible nuclear), cuando la construcción fue de US$8.453 millones, y en Southern el signo del segundo trimestre anulaba el del primero. Usé los documentos de las empresas (detalle en D8).240
Las generadoras: contratos sobre activos y compradores concretos
En mi inventario de 23 acuerdos, carteras y proyectos (no es un censo), los compradores que más se repiten son Microsoft, Meta, Amazon y Google, y no aparece ningún laboratorio comprando electricidad directo. En Wisconsin, Vantage construye para Oracle/Stargate y la distribuidora pidió actualizar las garantías de Oracle.241242
Los contratos de las generadoras que cotizan con las cuatro grandes superan 15 GW en lo que recopilé y suelen cubrir 15–25 años. Talen mencionó discusiones alrededor de US$80/MWh, y NRG, un equivalente de US$85–90 o más, según el uso, con combustible y operación aparte. No son tarifas nucleares publicadas, así que no las comparo directamente con la media industrial de US$97,70/MWh de julio de 2026, y un contrato largo no prueba que la energía ya se entregue.243244245
También compran centrales a gas que ya existen. Constellation informó un precio implícito de unos US$960/kW por Calpine, esperaba cerca de US$1.200/kW por las ventas que le exigieron las autoridades y en agosto anunció la venta de Brazos Valley a unos US$1.420/kW; como referencia de obra nueva, NRG proyectaba US$2.700/kW para su proyecto de 1,2 GW. Eso no prueba que todas hayan sido baratas.246247248
Igual tienen su propio riesgo. El 29 de septiembre, Talen adelantó con Citi unos US$1.500 M de ingresos de capacidad para recomprar acciones.249 NRG informó un promedio de US$33/MWh en ERCOT Houston en el segundo trimestre, contra los US$52 que suponía para 2026, y Vistra, US$30/MWh en ERCOT en lo que va del año (otro período y otra referencia).250 Constellation invierte más de lo que genera.
Los fabricantes de equipos cobran parte antes de entregar
GE Vernova tenía US$176.000 M de cartera, con 53 GW de pedidos y 63 GW de reservas (capítulo 7). El 15 de octubre firmó un marco de hasta 11,52 GW con Venture Global para entregas entre 2028 y 2034, que todavía no es una venta reconocida.251252 Vertiv (VRT) pasó de US$1.815 M a 3.634 M de cobros por adelantado en seis meses, un aumento equivalente a cerca de 97% de su flujo operativo del semestre.253 Oncor informó al 25 de febrero unos US$3.500 M de garantías de clientes de generación y de grandes cargas comerciales e industriales, no solo centros de datos ni todo en efectivo.254 Si se frenan los pedidos, pueden caer los anticipos, subir los costos o aparecer devoluciones. Y el soporte de crédito de GE Vernova no es el modelo de garantía de edificios o racks de algunos fabricantes de chips.
Bloom Energy (BE) es la excepción que encontré: usa acciones para vender. Registra US$306,5 M como activo por acciones entregadas por adelantado a un «cliente de un cliente», y el 9 de abril de 2026 le dio a Oracle un derecho sobre 3.531.073 acciones a US$113,28, atado al contrato de energía y ejercitable hasta el 9 de octubre. No confirmé si se ejerció.255256
Protección contractual y precio de la acción son preguntas distintas
Del 1-oct-2025 al 16-oct-2026, sin dividendos, Bloom subió 145,4% y GE Vernova 52,0%; Oklo cayó 75,9%, NuScale 84,1%, Constellation 22,7%, Vistra 24,6% y NRG 35,9%.257 No atribuyo cada movimiento al calendario de cobros, y una caída no vuelve barata una acción. Tampoco cobran todas recién en 2030: Oklo (OKLO) tiene un objetivo 2028 en Idaho y una primera fase desde 2030 en Ohio, con rampa hasta 2034 y un mecanismo de prepago de Meta, aunque sus ingresos por servicios de filiales no son venta de electricidad; NuScale (SMR) cobra licencias e ingeniería, y Bloom ya tiene actividad comercial.258
Si la central y el campus comparten red, permisos, turbinas o financiación, se atrasan juntos; si no, la central podría venderle a otro. Para invertir, estudiaría cada empresa con atrasos de 12 y 24 meses, mirando caja, inversión pendiente, deuda y dilución. Sin esa valuación, es una hipótesis.
Las grandes nubes tienen otros negocios que generan caja
Microsoft, Amazon, Alphabet y Meta cobran todos los días por software, nube y publicidad, y con esa plata financian la IA mientras esperan que rinda. Para mí, eso les da más margen para gastar, probar y hasta equivocarse. Pero poder pagar una apuesta no la vuelve buena: gastar sin recuperar lo invertido también destruye valor.
El tercer trimestre de Meta refuerza la pregunta por el tiempo entre invertir y cobrar. Generó US$32.786 millones de caja operativa y su capex, incluyendo principal de arrendamientos financieros, fue de US$34.906 millones: la caja libre quedó en −US$2.120 millones, frente a US$784 millones positivos en el segundo trimestre. Son cifras de toda Meta, no la rentabilidad de IA aislada. Muestran que incluso un negocio que ya genera mucha caja puede dedicar más a construir capacidad de lo que le queda después de operar. Resultados Q3 · Resultados Q2.
La dirección busca una mejora de costos de más de diez veces durante el próximo año. Es una aspiración de la llamada, no ahorro realizado. La monetización de Muse en comercio, suscripciones y empresas todavía necesita escala. El follow-up también describe una restricción de cómputo: capacidad de terceros para cubrir plazos cortos, mientras construir la propia lleva tiempo, sin cuantificar ese reparto. Ahí se encuentran las tres cuentas del informe: cuánto trabajo consigue producir, cuánto capital exige llegar a esa capacidad y cuánto puede cobrar por ella. Call de resultados · Follow-up.
Microsoft generó US$182.935 millones de caja operativa en su año fiscal a junio de 2026 y pagó US$115.948 millones en propiedades y equipos: le quedaron unos US$67.000 millones de caja libre (lo que sobra después de invertir).259 A los otros tres casi no les sobra nada. Amazon generó US$161.403 millones en los doce meses a junio, pagó US$173.028 millones y recuperó US$4.021 millones con ventas e incentivos: invirtió US$169.007 millones netos y su caja libre fue de −US$7.604 millones (−US$11.625 millones sin esas recuperaciones).260 Alphabet dejó −US$5.855 millones en el segundo trimestre, con una inversión de US$44.900 millones (el doble que un año antes) y las recompras de acciones en pausa.261 En el segundo trimestre, a Meta le quedaron US$1.746 millones después de invertir US$30.116 millones en el trimestre, o US$784 millones con su propia medida, que suma US$962 millones de principal de arrendamientos financieros (US$31.078 millones en total), contra US$8.550 millones un año antes. Ese trimestre emitió US$24.900 millones de deuda.262
Sumadas, las cuatro generaron US$171.759 millones de caja operativa en el segundo trimestre de 2026 e invirtieron US$165.050 millones. Les quedaron apenas US$6.709 millones de caja libre, contra US$60.201 millones en el cuarto trimestre de 2025 (cálculo propio, con la misma definición para las cuatro; el cuadro por empresa está en el respaldo, anexo E8.2). Generar mucha plata y gastar todavía más pueden pasar al mismo tiempo.
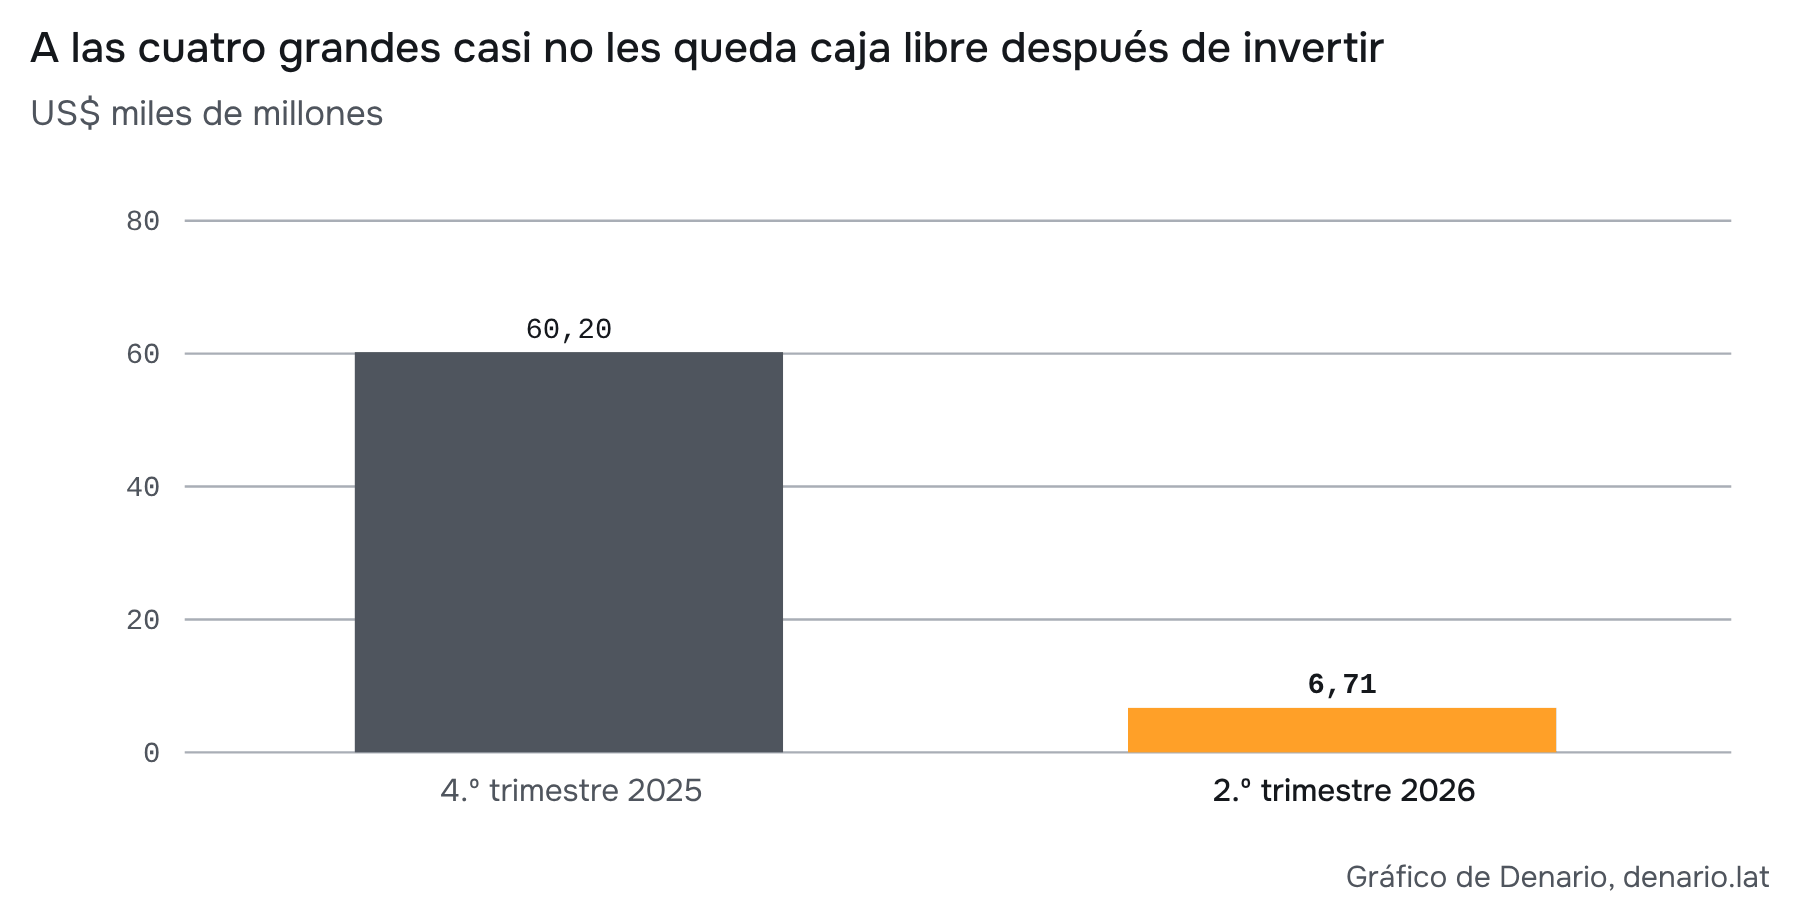
¿Les alcanza para pagar la luz? En una cuenta hipotética, los 6.642 MW de acuerdos de Meta (Vistra 2.609, Clinton 1.121, Capital Power 250, Williams 400 y Entergy 2.262), a uso pleno y US$80–100/MWh, costarían US$4.655–5.818 M al año, y su caja operativa de 2025, US$115.800 M, es 20–25 veces eso. Los 3.810 MW de Amazon (Talen 1.920, Comanche Peak 1.200 y Calvert Cliffs 690) costarían US$2.670–3.338 M, frente a US$161.403 M de caja operativa de los doce meses a junio: 48–60 veces.263264265 Es una cuenta gruesa (uso pleno, tarifa no publicada), pero muestra que una caja libre baja no quiere decir que no puedan pagar la luz. Lo que no paga esa factura son las ganancias por revalorizar participaciones (capítulo 10).
En 2025, Alphabet generó US$164.713 M de caja operativa, invirtió US$91.447 M y le quedaron US$73.266 M; en el primer semestre de 2026, 84.859 − 80.598 = 4.261 M. Meta dejó 115.800 − 69.691 = 46.109 M en 2025.266267
Bonos, compromisos y arrendamientos todavía no iniciados
Según Columbia Threadneedle con datos de Bloomberg, Amazon, Alphabet, Meta, Microsoft y Oracle emitieron US$256.000 M en bonos en 2026 hasta el 4 de septiembre, frente a US$136.000 M en todo 2025 y 20.000 M en 2024: 12,8 veces lo de 2024, y el año no terminó.268
Además firmaron alquileres que todavía no empezaron por aproximadamente US$1,12 billones, con fechas distintas: Microsoft 329.100 M, Oracle 288.000 M, Meta 278.990 M, Amazon 137.214 M y Alphabet 91.000 M (el cuadro está en el respaldo, anexo E8.3).269270271272273 Con los aproximadamente 68.000 M que Meta firmó en julio, el total pasa a US$1,19 billones. No es deuda bancaria desembolsada, ni todo es IA. Meta tiene además 20% del capital de Hyperion, en Luisiana, con alquileres iniciales de US$12.310 M desde 2029 y una garantía de valor residual de unos US$28.000 M; su exposición máxima a pérdida, US$46.030 M, ya incluye todo eso. En julio firmó otra garantía de unos US$13.000 M para El Paso (capítulo 9).274
Alphabet tenía US$811.000 M en compras y otras obligaciones (200.700 de corto plazo) y un RPO de 519.500 M (513.900 de Cloud), que desde el primer trimestre incluye contratos de hasta un año. De sus 242.474 M de caja y valores, 80.000 M son acciones de SpaceX restringidas a corto plazo, y hay otros 14.100 M de valores restringidos de largo plazo. La caja y las inversiones en deuda sin restricciones suman 155.411 M.275
Microsoft facturó US$24.100 M en acuerdos comerciales con OpenAI en su año fiscal 2026 (incluye reparto de ingresos) y tenía 6.000 M por cobrarle a junio; su inversión, 13.000 M comprometidos y 11.900 M desembolsados, es otra relación.276 Amazon desembolsó 5.000 M en la Serie G y 5.000 M en la H de Anthropic en el segundo trimestre; la línea adicional de hasta 15.000 M depende de hitos y de entrega de cómputo y arrancó en cero, así que no la cuento como caja de Anthropic.277
Los laboratorios no tienen el mismo colchón
OpenAI y Anthropic no tienen un negocio aparte del tamaño de Microsoft 365, Google Search o AWS que les banque la expansión, y una ronda no es caja de hoy. Anthropic dice que su Serie H financia investigación, cómputo y productos.278 Qué pasa si se corta la financiación lo calculo en el capítulo 6, con caja inicial hipotética y sin fechar un impago real.
Oracle: software, anticipos y una gran exposición a OpenAI
Según la prensa, y no un documento de Oracle, OpenAI contrató unos US$300.000 M por aproximadamente cinco años desde 2027. Si todo estuviera en los US$664.000 M de RPO de Oracle, sería el 45,2% de ese saldo, y Oracle prevé reconocer alrededor de 13% del RPO en los próximos doce meses.279280281
En el primer trimestre de su año fiscal 2027, la operación de Oracle generó US$23.103 millones de caja, pero US$11.363 millones (49%) eran anticipos de clientes con un componente de financiación: el cliente adelanta plata y Oracle queda obligada a dar el servicio después, con un costo financiero. No los atribuyo a OpenAI, porque ninguna fuente lo dice. Oracle invirtió US$28.499 millones, así que su caja libre fue de −US$5.396 millones, y de −US$16.759 millones sin los anticipos. Un programa de venta de acciones en el mercado (ATM) le aportó US$19.909 millones netos y se usó completo.282
Al 31 de agosto tenía US$125.337 M de deuda contable, más 9.185 M de arrendamientos financieros, 34.621 M de operativos y 288.000 M de alquileres firmados que todavía no empezaron. Su liquidez sin restricciones era de 36.369 M de caja (sin los 2.565 restringidos) más 708 M de valores: US$37.077 M. La caja operativa sin anticipos (11.740 M) es solo una resta ilustrativa (cuadro y notas en el respaldo, anexo E8.4).283 Su línea de crédito de US$10.000 millones le exige, entre otras cosas, que sus ganancias cubran al menos 3 veces los intereses.284 El gasto en intereses creció 55% interanual. S&P la califica BBB− de largo plazo, el último escalón del grado de inversión, y A−3 de corto.285 Axios informó un máximo en el precio de su seguro de impago.286
La acción cerró el 16 de octubre en US$128,23: 60,9% debajo de los US$328,33 del 10-sep-2025 (día del contrato reportado y máximo de cierre) y 46,9% debajo de los US$241,51 del día anterior. Aquel día había saltado 35,9%, unos US$240.000 M de capitalización con aproximadamente 2.800 millones de acciones; como Oracle emitió capital después, el valor de la empresa no varió en la misma proporción que el precio. El 8-oct-2026 cayó 5,48%, en coincidencia con noticias sobre los ingresos de OpenAI.287288
Y está la entrega física: 1,2 GW contratados a Bloom y 2,3 GW planeados con VoltaGrid. En Port Washington, Wisconsin, WEC decía el 29 de julio que Oracle trabajaba para aportar el respaldo de crédito que pide la tarifa actualizada.289290291 Los contratos de nube no fabrican electricidad ni convierten hoy el RPO en caja.
CoreWeave: chips, contratos y deuda en varias capas
Al 30 de junio, CoreWeave tenía activos por US$77.070 millones y un patrimonio de apenas US$5.024 millones. Su deuda financiera tiene un capital de US$35.551 millones (US$35.068 millones en libros); con alquileres operativos por US$16.319 millones y financieros por US$221 millones, todo junto da US$51.608 millones, 46,8% más que los 35.147 millones de marzo. FMP la presenta como si fuera solo bonos y préstamos.292 Puede usar US$5.524 millones de caja (6.904 millones con los 1.380 restringidos), más US$15 millones de inversiones de corto plazo y US$10.014 millones de préstamos comprometidos sin retirar, sujetos a condiciones.
Los vencimientos de capital son US$4.413 millones en lo que queda de 2026, US$6.184 millones en 2027, US$4.416 millones en 2028, US$2.421 millones en 2029, US$3.221 millones en 2030 y US$14.896 millones después. Los alquileres ya iniciados suman US$29.135 millones de pagos futuros (su valor presente ya está en el balance), y hay otros US$35.500 millones firmados que todavía no empezaron, sin contar un contrato de 393 MW con renta basada en costos (máximo de US$14.700 millones) y otros 355 MW con renta variable.
Su RPO es de US$103.700 millones: 41% se reconocerá en los próximos 24 meses, 39% entre los meses 25 y 48 y el resto hasta el mes 78. El backlog de US$104.200 millones usa otra definición, y ninguno de los dos saldos de junio incluye las ampliaciones anunciadas a comienzos del tercer trimestre. Sus tres clientes principales representan el 36%, el 26% y el 10% del ingreso del trimestre, pero el documento no dice cuál es cuál, así que no los asigno a Microsoft, OpenAI o Jane Street.
La circularidad es concreta:293
- NVIDIA puso US$2.000 millones en efectivo a cambio de acciones en enero de 2026, le vende las GPU y se comprometió a comprarle hasta US$6.300 millones de capacidad que no logre vender a otros: un respaldo sobre la misma máquina, no demanda adicional.
- Jane Street puso US$1.000 millones de capital en abril y contrató unos US$6.000 millones de servicios, que no son US$7.000 millones pagados por adelantado.
- OpenAI acumula hasta US$22.400 millones en acuerdos (11.900 + 4.000 + 6.500), y CoreWeave le dio US$350 millones en acciones como incentivo comercial: le paga a su cliente con acciones, el patrón del capítulo 10.
- Meta sumó en abril un pedido de unos US$21.000 millones a la relación anterior, de hasta US$14.200 millones.
- Anthropic firmó el 10 de abril un acuerdo de varios años sin monto divulgado.294
Se financia con préstamos que se retiran por tramos (DDTL). El DDTL 4 permite hasta US$8.500 millones, con US$2.837 millones retirados a junio, y lo respaldan los activos y las acciones de una sociedad de proyecto (un SPV) y contratos con clientes solventes: salvo excepciones, el acreedor no puede ir contra CoreWeave. El DDTL 5 tiene un límite de US$3.100 millones y US$1.101 millones retirados, y el DDTL 5.5, anunciado el 10 de agosto, suma US$2.600 millones a SOFR más 5,5 puntos.295 Su vencimiento, de unos cinco años, supera la duración media de unos tres años de los contratos que lo respaldan, según la propia CoreWeave. Eso no dice cuánto quedará adeudado al terminar cada contrato, pero el riesgo de renovar clientes pasa a la estructura de crédito.
En el primer semestre generó US$3.663 M de caja operativa y pagó US$14.117 M en propiedades, equipos y software: −10.454 M antes de devolver deuda. Su guía de inversión anual es de US$35.000–39.000 millones, medida como altas de activos y no como plata pagada. Unos US$31.400 M de deuda tienen recurso a la empresa y unos 3.700 M solo al proyecto, y los intereses netos del trimestre fueron US$640 M, contra 267 M un año antes.296297 Los contratos largos ayudan, pero no lo vuelven un modelo que se financia solo: quedan la entrega, pocos clientes, intereses que suben y lo que valgan las GPU en unos años.
El 22 de septiembre cerró un bono convertible por US$4.200 millones brutos, al 2,875% y con vencimiento el 1 de abril de 2033, sin garantía sobre activos específicos y con garantías de algunas filiales. Le entraron US$4.137 millones netos, y US$3.570,8 millones antes de otros gastos después de pagar US$566,2 millones por opciones que limitan parte de la dilución (capped calls); los anuncios previos de 3.000 y 3.700 millones eran etapas de la misma emisión.298 El programa para vender hasta 35 millones de acciones que registró el 17 de septiembre no lo sumo a la caja: registrarlo no es venderlas.299
El préstamo DDTL 5.5: cómo un contrato puede trabar la caja antes de un impago
Acá se ve cómo un problema chico puede frenar la plata antes de que nadie deje de pagar. El 7 de agosto, CoreWeave Financing DDTL V-V, LLC tomó esa línea de US$2.600 millones:300
- Garantía de la matriz y equipos en garantía, a SOFR + 5,50%, disponible hasta el 31 de diciembre de 2026 y con vencimiento el 1 de septiembre de 2031.
- Si el valor proyectado de los contratos que la respaldan cae debajo de 2,40 veces el préstamo, o hay ciertos incumplimientos importantes en los contratos de servicio, se retiene la caja que sobra después de los pagos prioritarios. Si sigue así durante tres fechas de pago mensuales seguidas, en cinco días hábiles tiene que usar la caja de las cuentas en garantía para prepagar hasta volver a superar 2,40, hasta donde alcance.
- Sustituir el contrato de servicios exige una cobertura del servicio de deuda de 1,35 veces y la misma relación de 2,40 veces.
- Reserva inicial de US$112,5 millones; a los seis meses, el mayor entre ese monto y el 10% del préstamo, con una regla especial para los últimos doce meses.
- Parte de las fórmulas está tachada en la versión pública, así que no puedo calcular cuánto margen tiene hoy.
Por qué importa: un atraso en una entrega o una renovación que no llega puede retener plata en esa sociedad y cerrar nuevos desembolsos antes de que se incumpla un bono. Y esos equipos no respaldan automáticamente a los demás acreedores.
Hay más fechas. El DDTL de US$8.500 M puede usarse hasta junio de 2027, y ciertos atrasos pueden adelantar pagos antes de su vencimiento de 2032; otro préstamo empieza a devolver capital en noviembre de 2026, y en un tercero la disponibilidad termina como máximo el 31-dic-2026.301302 El convertible tiene una cláusula de cruce: si otra deuda de al menos el mayor entre US$200 M y 5% del EBITDA definido queda impaga o acelerada treinta días después del aviso, el fiduciario o tenedores de 30% pueden acelerarlo. No digo que se haya activado.303
Y el precio de la acción importa para refinanciar: del 9 al 16 de octubre cayó 25,21%, con una baja de 15,46% el día 14. Reuters informó bonos a 2031 rindiendo cerca de 16% y un seguro de impago de alrededor de diez puntos porcentuales anuales.304305
Las nubes especializadas, una por una
Verifiqué siete neoclouds que cotizan: CoreWeave (CRWV), Nebius (NBIS), TeraWulf (WULF), Riot Platforms (RIOT), IREN (IREN), Applied Digital (APLD) y Core Scientific (CORZ). ChronoScale (CHRN) cotiza desde mayo de 2026, pero sigue consolidada en Applied Digital, así que no sumo los dos balances. Core Scientific sigue independiente: la fusión con CoreWeave se terminó el 30 de octubre de 2025.306
Acá la circularidad toma tres formas: el fabricante invierte en el que le compra, el laboratorio adelanta plata que no es suya (la de sus inversores) y el grande garantiza al chico para que el dueño del centro de datos pueda endeudarse y construir. Pueden ser negocios reales y exigibles, pero no son demanda final independiente en cada eslabón. Por eso, más que el tamaño de la cartera, miro quién paga, cuándo se acepta la capacidad, qué parte es anticipo, quién es dueño del equipo y qué obligación queda si el cliente desaparece. Y una caja operativa positiva no alcanza: en Nebius casi toda la del semestre viene de anticipos de clientes, y en IREN los anticipos explican cerca del 88% de la del año.
En el cuadro, la inversión en efectivo incluye software en CoreWeave, intangibles en Nebius, otros activos en Applied Digital y anticipos de equipos en IREN, y los flujos trimestrales son del trimestre solo.307 Las siete tienen caja libre negativa en todos los períodos. Sus ingresos, caja y deuda están en el respaldo, anexo E8.5.
| Empresa / período | Caja operativa | Inversión en efectivo | Caja libre |
|---|---|---|---|
| CoreWeave, año 2025 | 3,058 | 10,309 | −7,251 |
| CoreWeave, 2.º trim. 2026 | 0,679 | 6,422 | −5,743 |
| Nebius, año 2025 | 0,385 | 4,066 | −3,681 |
| Nebius, 2.º trim. 2026 | 2,246 | 5,657 | −3,411 |
| TeraWulf, año 2025 | −0,123 | 1,060 | −1,183 |
| TeraWulf, 2.º trim. 2026 | −0,137 | 0,856 | −0,992 |
| Riot, año 2025 | −0,573 | 0,201 | −0,774 |
| Riot, 2.º trim. 2026 | −0,090 | 0,061 | −0,151 |
| IREN, año fiscal a jun-2026 | 2,100 | 4,333 | −2,233 |
| IREN, 4.º trim. fiscal 2026 | 1,811 | 1,978 | −0,167 |
| Applied Digital, año fiscal a may-2026 | 0,090 | 2,866 | −2,776 |
| Applied Digital, 1.er trim. fiscal 2027 (ago) | 0,064 | 2,075 | −2,011 |
| Core Scientific, año 2025 | 0,278 | 0,729 | −0,451 |
| Core Scientific, 2.º trim. 2026 | −0,019 | 0,565 | −0,584 |
Cifras en US$ miles de millones.
Nebius: anticipos que parecen caja
En junio, Nebius tenía US$8.042 millones de caja sin restricciones y US$1.056 millones restringidos, deuda en libros de US$8.546 millones, alquileres operativos de US$1.625 millones y patrimonio de US$10.341 millones. El capital de sus convertibles, US$10.042 millones, supera lo que figura en libros (un cupón bajo no quiere decir deuda barata), con vencimientos grandes entre 2029 y 2033. Su RPO es de US$37.491 millones (sin contratos de un año o menos), y tiene alquileres firmados que no empezaron por US$12.054 millones (con anticipos asociados de US$612 millones) y compromisos fijos de electricidad por US$5.324 millones.308
En el semestre, su caja operativa fue de US$4.504 millones, pero US$4.395 millones son aumento de ingresos cobrados por adelantado: sin eso, quedan US$109 millones. Con una inversión pagada de US$8.130 millones, aun contando esos anticipos le faltaron US$3.626 millones. Y gastar esos anticipos no borra la obligación de prestar el servicio.
Sus clientes:309
- Microsoft contrató una base de US$17.400 millones a cinco años desde Vineland (Nueva Jersey), con una opción por otros US$2.000 millones (hasta US$19.400 millones), entregas por tramos y derechos si hay demoras.
- Meta anunció en marzo de 2026 hasta US$27.000 millones: US$12.000 millones de capacidad dedicada por cinco años (con chips Rubin desde 2027) y hasta US$15.000 millones para comprar la capacidad que sobre. En mi lectura, este compromiso funciona como respaldo comercial a la ocupación: Meta compra la capacidad que no se venda a terceros. No demuestra por sí solo ausencia de demanda final ni convierte los US$15.000 millones en ventas incrementales aseguradas. El balance de Meta al 30-jun registra US$14.720 millones de garantía, y el contrato anterior de US$3.000 millones no se suma a ese máximo.
- NVIDIA aportó US$2.000 millones en warrants prefinanciados (derechos a comprar acciones pagados por adelantado), que sí entraron como caja.
En julio, dos filiales (Nebius Compute II LLC y Nebius Compute II Oy) tomaron un préstamo de US$775 millones garantizado con GPU, liderado por MUFG, a SOFR más 2,5 puntos, con vencimiento el 31 de octubre de 2030 y una cobertura mínima de deuda de 1,15 veces; la matriz garantiza ciertas obligaciones operativas y por conductas indebidas, no el repago en general. Según la empresa, con los cobros del contrato cubre más del 100% de la inversión en esas GPU.310 El 24 de agosto cerró además convertibles por US$5.750 millones brutos (US$5.680 millones netos de comisiones, antes de otros gastos): 3.450 millones a 2030 al 0,50% y 2.300 millones a 2034 al 4,50%.311
TeraWulf: Google respalda un contrato, no toda la empresa
A junio, TeraWulf tenía US$5.213 millones de deuda en libros y US$2.619 millones de caja no restringida del grupo, pero parte está en vehículos de construcción: según la dirección, en la matriz hay unos US$1.200 millones, más US$250 millones que cobró en julio por Abernathy. Perdió US$941 millones en el trimestre, en buena parte por revalorizar warrants (el pasivo llega a US$1.817 millones): una pérdida contable, no una factura vencida.312
Lake Mariner combina un contrato con Core42 (unos US$1.100 millones a diez años) y otros con Fluidstack por US$6.700 millones de renta base a diez años (US$16.000 millones con renovaciones). Google respalda hasta US$3.200 millones de las obligaciones de Fluidstack, y a cambio recibe warrants de TeraWulf.313 Cada garantía se activa con el inicio de su alquiler (la del edificio CB3, de unos US$600 millones, en julio), y ante ciertos incumplimientos Google puede pagar una penalidad definida o hacerse cargo del alquiler; no le transfiere US$3.200 millones a TeraWulf. Fluidstack construye para Anthropic, y Google es el grande que asegura al chico, como en el capítulo 9.
Los bonos del proyecto, US$3.200 millones al 7,75% con vencimiento en 2030, sí son deuda; warrants, bonos y alquiler están conectados, pero no son tres entradas de plata. Según la llamada del segundo trimestre, a Lake Mariner le faltan unos US$1.700 millones de un presupuesto cercano a US$4.000 millones, porque los costos subieron y creció la parte que hay que poner con capital propio. Por eso leo con cuidado cuando TeraWulf dice que su liquidez cubre el plan.
El contrato con Anthropic en el campus Justified, anunciado el 6 de julio, es otra operación: 401 MW, unos US$19.000 millones a veinte años (hasta US$33.000 millones con dos renovaciones de cinco años) y entregas desde fines de 2027 o comienzos de 2028. Su respaldo de una empresa de alta calificación se anunció como «esperado», y no supongo que sea el de Google.314 La venta del 50,1% de Abernathy a un grupo liderado por Fluidstack es por US$530 millones: 250 cobrados en julio, 150 al cierre de 2026 y 130 en abril de 2027, sujetos a ajustes.
Riot Platforms: minería, centros de IA y un préstamo puente que vence pronto
Riot todavía mezcla la volatilidad del bitcoin con la obra de centros de IA. A junio tenía US$471 millones de efectivo, US$843 millones de deuda financiera (FMP muestra unos US$279 millones porque omite bonos por US$588 millones) y 11.380 bitcoin por unos US$666 millones, que no son caja libre. El 21 de septiembre anunció que devolvió completo el préstamo de US$200 millones de Coinbase y liberó la garantía en bitcoin.315
Con AMD tiene 50 MW comprometidos y opciones hasta 200 MW, que no cuento como alquiler firme, y cobros base futuros por US$633 millones. De sus US$23,2 millones de ingreso trimestral de centros de datos, solo US$4,5 millones son alquiler base; US$0,35 millones son electricidad y US$18,3 millones, reembolso de obras de adecuación. Multiplicar esos 23,2 por cuatro y llamarlo alquiler anual sería un error.
En agosto anunció otro contrato con un laboratorio no identificado: 191 MW durante veinte años, US$9.100 millones de base y US$16.100 millones con renovaciones.316 A una inversión ilustrativa de US$11–12 millones por MW, la obra costaría unos US$2.100–2.300 millones, y tiene un préstamo puente de US$573 millones de Morgan Stanley a SOFR más 2,75 puntos. El 8-K del 14 de agosto dice que el puente vence el 31 de diciembre de 2026; el material del segundo trimestre decía 15 de octubre. Al 9 de octubre no encontré un anuncio de que todo el proyecto quedó financiado, lo que no es un incumplimiento, y el respaldo de una empresa de alta calificación seguía «en finalización».
IREN: anticipos que cubren más que el costo del equipo
IREN cerró su año fiscal 2026 (a junio) con ingresos de US$707 millones (US$129 millones de nube de IA) y una pérdida de US$703 millones. Tiene US$5.896 millones de caja, US$1.724 millones restringidos, una deuda de unos US$7.593 millones y compromisos de compra de equipos e infraestructura por US$13.810 millones, casi todos exigibles en doce meses. Su caja operativa, US$2.100 millones, incluye US$1.842 millones de aumento de ingresos cobrados por adelantado, e invirtió US$4.333 millones: US$2.998 millones en propiedades y equipos y US$1.335 millones en anticipos de equipos. El deterioro de US$639 millones es de equipos de minería, una actividad que está dejando, y no dice nada del valor de sus GPU.317
Microsoft contrató US$9.700 millones a cinco años por 200 MW, con anticipos del 20% antes de cada tramo; los US$1.940 millones que a veces se citan son ese 20% calculado sobre el total, no un cobro verificado. El hardware (Dell con chips NVIDIA) cuesta US$5.800 millones y los pedidos no se pueden cancelar ni devolver. La financiación de las GPU (US$3.600 millones a cerca de 6%) y el anticipo de Microsoft cubren cerca del 96% del costo de los chips, pero no el edificio ni la energía. El SPV limita lo que los acreedores le pueden reclamar a la matriz, pero hay garantías durante la entrega y la de cumplimiento de IREN frente a Microsoft sigue en pie.
NVIDIA contrató US$3.400 millones de servicios a cinco años y se quedó con el derecho a comprar hasta 30 millones de acciones a US$70 (US$2.100 millones si lo ejerciera todo), atado al despliegue de GPU durante cinco años.318 Su valor contable inicial, unos US$793 millones, es un costo no monetario para IREN, no plata cobrada. Otra vez, el proveedor se queda con un pedazo del cliente.
IREN sumó además US$2.800 millones de financiación para clientes sin alta calificación, incluidos US$2.400 millones de Blue Owl y PIMCO al 9% fijo, por alrededor del 90% del costo de las GPU; con anticipos de clientes del 45–55% de ese costo, le puede sobrar plata para infraestructura, aunque el equipo y los cobros quedan comprometidos. Para el año fiscal 2027 plantea invertir US$25.000–30.000 millones y tiene unos US$14.000 millones de caja y fuentes identificadas y comprometidas (incluida caja restringida del proyecto): le faltan US$11.000–16.000 millones antes de nueva financiación y de la caja que genere el negocio. Si consigue los unos US$8.000 millones más que busca para GPU, quedaría un hueco de US$3.000–8.000 millones.319 Esos 8.000 todavía no están, y ahí está el riesgo.
Applied Digital y ChronoScale: el costo del capital “preferente”
A agosto, Applied Digital tenía activos por US$11.707 millones, pasivos por US$7.907 millones, patrimonio permanente consolidado de US$1.608 millones y un «patrimonio temporal» de US$2.192 millones, con US$2.011 millones de participaciones de terceros que pueden exigir que se las recompren y acciones preferentes: activos menos pasivos no es lo que le corresponde al accionista común. Tiene US$6.377 millones de deuda, aparte de los alquileres, y US$2.950 millones de caja más US$728 millones restringidos. Su caja libre del trimestre fue de −US$2.011 millones (US$64 millones de caja operativa menos US$2.075 millones de inversión pagada), no los +US$64 millones de una base de datos que registra la inversión en cero.320
El programa con Macquarie es de hasta US$5.000 millones, con unos US$1.800 millones aportados antes de agosto, y su valor contable crece con los intereses acumulados: unos US$60 millones solo en el trimestre. Según la presentación de abril, paga un rendimiento preferente inicial del 12,75%, que puede pagarse con más acciones en vez de efectivo (PIK), con escalones hasta el 16,75%, una participación del 15% en las acciones comunes del vehículo APLD HPC TopCo 2, una protección mínima de 1,8 veces la inversión y derechos de salida después de siete años.321 Es capital caro, no «patrimonio sin costo».
Los contratos suman cerca de 1,41 GW y US$36.000 millones de alquileres base (US$86.000 millones con renovaciones); el mínimo contable de alquileres futuros, US$35.731 millones, mide el mismo saldo con más precisión. CoreWeave le alquila 400 MW por unos US$11.000 millones a quince años (los otros grandes clientes no están identificados en todos los contratos) y tiene 21,46 millones de warrants de Applied Digital, que son incentivo y dilución, no plata aportada. Applied Digital pone el edificio y el riesgo de las GPU es de la nube que las instala. La emisión de US$1.590 millones al 7% de su filial ComputeCo3 incluye refinanciar un puente de US$300 millones. El contrato de ChronoScale con Microsoft por 50 MW se extendió de dos a tres años (8-K del 27 de agosto) y es una relación de GPU, distinta del alquiler del edificio.322
Core Scientific: el cliente financia la obra y después se la descuenta
Core Scientific es dueña del edificio y la energía, y aloja las GPU del cliente. CoreWeave le contrató unos 590 MW por unos US$10.000 millones a doce años y le adelanta parte de la obra, que después recupera con descuentos en el alquiler: sumar el adelanto y todos los alquileres sin restar esos créditos exageraría la caja. En el primer semestre, el alojamiento de equipos (colocation) fue cerca del 77% del ingreso total, y vino de un cliente dominante.323
A junio tenía US$4.298 millones de deuda, US$1.770 millones de caja y US$782 millones restringidos. Sus bonos de proyecto, US$3.300 millones al 7,75%, se apoyan en los activos y cobros de los campus de CoreWeave, con reservas y una cuenta controlada por los acreedores (lockbox), y dejaron unos US$2.900 millones netos para otros proyectos. En el semestre, la caja operativa fue de US$231 millones y las compras de equipos de US$954 millones: −US$723 millones, más US$233 millones de terreno.
En julio anunció unos 530 MW con AMD (377 MW contratados por AMD y 152 MW por una neocloud no identificada), por más de US$14.000 millones de valor base a quince años; la reserva potencial adicional de 1,925 GW no está toda comprometida. AMD puede corregir ciertos incumplimientos o proteger su hardware, pero no está obligada a pagar toda la deuda ni todos los alquileres de la neocloud. AMD recibe warrants por hasta 30 millones de acciones de Core Scientific a US$23,47, que se habilitan al firmar los alquileres, a razón de 12.222 acciones por MW; al 27 de julio ya estaban habilitadas unas 6,5 millones.324 De nuevo, el que compra capacidad se queda con acciones del que la construye.
Cómo leo estos contratos sin contar dos veces
Los contratos de CoreWeave con Applied Digital y Core Scientific van «aguas abajo», y no los asigno a OpenAI si no puedo rastrear campus, capacidad y cliente. Separo base y renovaciones: TeraWulf, 19 contra 33; Riot, 9,1 contra 16,1; Applied Digital, 36 contra 86 (en US$ miles de millones). Separo la caja del grupo de la que la matriz puede mover, porque el SPV, las reservas y los covenants (condiciones de los préstamos) pueden dejarla atrapada aunque el balance no la marque como restringida. Y no sumo los contratos privados de Nscale, Volta, Lambda y Fluidstack a los de Anthropic: podrían ser subcontratos de Google, AWS, Microsoft, Broadcom, xAI o AMD, y eso no está aclarado.
Cómo leer estos datos
Comparé las bases de datos con los documentos ante la SEC. Además de Riot y Applied Digital, corregí la caja de CoreWeave (mezclaba caja restringida), el año 2025 de Nebius (20-F auditado) y el resultado neto de IREN del año fiscal 2026 (aparecía como cero), y a Core Scientific la actualicé con el segundo trimestre. Con las cuentas privadas de Fluidstack y el prospecto (S-1) de Nscale no alcanza para armar balances de Lambda, Volta o Vultr. Detalle en la Parte II (fichas de las neoclouds y auditorías AU01–AU13).
Del 9 al 16 de octubre, Nebius perdió 25,15% e IREN 23,30%: son sensibles al capital y a las expectativas, pero eso no reemplaza mirar los contratos.325
SB Energy y PORTS: firmado no significa exigible hoy
SB Energy está vinculada a SoftBank, pero es otra empresa. OpenAI le alquila Milam, Texas, de 1,2 GW (desde enero de 2026), y PORTS-Pike, Ohio, donde el 17 de agosto firmó diecisiete contratos a veinte años desde el inicio de cada etapa, previstas originalmente entre 2028 y 2032. El monto total no está divulgado. SB Energy le dio a OpenAI warrants valorados en unos US$5.500 M como incentivo de alquiler; a la vez, una filial de OpenAI invirtió US$500 M en acciones preferidas de una sociedad de energía de SB Energy, y OpenAI garantiza los alquileres de su filial de Milam. Son inversión, incentivo y garantía, no tres formas de cobrar la misma renta.326327
Lo que falta de electricidad está en el capítulo 7. Acá me importa quién paga en cada etapa:
| Momento o condición | OpenAI | SB Energy y sus financiadores | NVIDIA |
|---|---|---|---|
| Contrato firmado y obra en curso | Tiene compromiso contractual; no todas las rentas comenzaron | Financia obra y costos según desembolsos y contratos | Garantía futura sujeta a condiciones |
| Cada fase lista para servicio | Empieza su alquiler y obligaciones asociadas | Comienza el derecho a cobrar esa fase | Puede entrar en vigor el respaldo correspondiente |
| Demora antes de esa condición | Puede diferir esas rentas; también puede perder ventas o capacidad | Puede seguir con intereses, obra y otros costos | La demora sola no dispara pago de la garantía |
| Incumplimiento cubierto después | Se aplican cláusulas y remedios | Puede reclamar bajo las condiciones del respaldo | Paga únicamente según alcance y disparador contractual |
No hay una salida general por conveniencia, solo causas específicas (hitos de desarrollo, aprobaciones de red, financiación, permisos, problemas eléctricos prolongados) con plazos y prórrogas. Un atraso de obra no cancela automáticamente: puede generar créditos o compensaciones, y si es atribuible a la distribuidora extiende los plazos. Conectar una parte tampoco activa necesariamente todos los alquileres.328
Una demora puede aliviar la caja inmediata de OpenAI sin reducir por sí misma los veinte años de alquiler ni el importe total, mientras SB Energy sigue pagando antes de cobrar. La renta depende de los costos de construcción y, en ciertos edificios, de la financiación. El compromiso de OpenAI de reembolsar e indemnizar a NVIDIA por lo que pague no revela una comisión por la garantía (garantía de NVIDIA).329
SB Energy postergó desde fines de septiembre una salida a bolsa de US$5.000 M a una valuación pretendida de US$50.000 M. Según la prensa, sus bonos por US$4.900 M enfrentaron pedidos de rendimiento cercanos al 10%, y SoftBank buscaba un préstamo con acciones de SB Energy como garantía. El anticipo de US$1.500 M de NVIDIA se convierte en acciones con la salida a bolsa, y otra compra de US$1.500 M depende de que ocurra. Holtec también postergó a mediados de septiembre una salida a bolsa de US$900 M.330 Si NVIDIA no respalda los últimos aproximadamente 3,78 GW, la exigencia de otro garante con calificación A− o mejor es una condición, no una garantía que ya exista.331
Todavía no sé si a OpenAI la demora le conviene: ganaría aire si genera caja con la capacidad que ya tiene mientras difiere pagos, y lo perdería si se atrasan las ventas que necesitaban el campus. Y PORTS no se generaliza a todos los compromisos, ni a Broadcom o Alphabet.
Nscale: contratos y una noticia posterior al corte
El prospecto de Nscale informa al 31 de agosto US$103.400 M de valor contractual total, activo y contratado, de los cuales 2.600 M están activos: 2,51%, en valores de contrato sin opciones, no en ingresos cobrados ni MW entregados.332
Hecho posterior, 18-oct-2026, separado del corte del informe: Reuters, citando a The Telegraph, informó que Microsoft salió del sitio de Loughton, Essex, planeado en 50 MW ampliables a 90, con unas 23.000 GPU GB300 para Azure desde el primer trimestre de 2027; la demora de conexión hacia los años 2030 ya se había reportado en septiembre. Nscale sostuvo que esos problemas no afectan sus demás contratos con Microsoft; Microsoft no había comentado y yo no leí la terminación.333 Por eso no resto los 1,35 GW de toda la relación entre Nscale y Microsoft ni una cifra que no conozco, ni cambio por inferencia la garantía de NVIDIA en Ward County, Texas.
Quién debe pagar la deuda y qué puede recuperar el acreedor
Para estudiar una deuda, primero miro qué sociedad la tomó y con qué garantía: un préstamo sobre GPU dentro de un SPV no da los mismos derechos que un bono de la madre. Si hay que vender equipos para cobrar, su valor depende de la edad, el software, la electricidad, el acceso a clientes y el costo de reinstalarlos. Y dividir los pedidos pendientes por la deuda deja afuera cuándo se cobra, cuánto cuesta atender al cliente, qué se puede cancelar y cuándo vencen intereses y capital. Con lo publicado puedo armar escenarios, no calcular una probabilidad de impago ni una fecha real de insolvencia (el cuadro está en el respaldo, anexo E8.6).
Cuatro pruebas de estrés que se pueden hacer
- Si se atrasa la electricidad, se atrasan la aceptación y los cobros, pero los pagos que vencen según el contrato siguen venciendo.
- Si hay menos financiación, saco las líneas no habilitadas, las ventas de acciones no hechas y la plata restringida, y veo cuánto capital nuevo, renegociación o incumplimiento haría falta.
- Si un laboratorio paga menos, sigo qué sociedad deja de cobrar, qué alquiler vence, qué caja queda retenida y qué garantía se activa, y cuento la pérdida una sola vez.
- Si las GPU se venden por menos, baja lo que se recupera y el crédito que permiten conseguir, y sube el costo de refinanciar. La depreciación contable no reemplaza un precio real de venta.
Son mecanismos posibles, no probabilidades. Los precios de bonos y seguros de impago que cité para Oracle y CoreWeave son señales de mercado: no alcanzan para calcular una probabilidad sin saber qué emisión es, cuándo se midió y qué recuperación se supone. Y la calificación de la madre no pasa automáticamente a una sociedad de proyecto ni a un laboratorio privado.
Y la plata está más cara
El 16 de septiembre la Fed subió su tasa 0,25 puntos, a un rango de 3,75%–4,00%, con una votación de 12 a 0: la primera suba desde 2023.334 Según las minutas, publicadas el 7 de octubre, la mayoría de los participantes veía probable otra suba antes de fin de año, aunque van a decidir reunión por reunión.335 La próxima decisión es el 28 de octubre. La guerra en Medio Oriente suma presión por el petróleo, el transporte y las expectativas de inflación, aunque no obliga sola a subir tasas.
Para la IA, que necesita muchísimo capital, el efecto es concreto: deuda nueva o renovada más cara, proyectos que tardan más en justificarse y menos valor hoy de ganancias lejanas. El bono del Tesoro a diez años rendía 5,09% al 16 de octubre, 0,91 puntos más que la referencia de 4,18% de fines de 2025; solo en septiembre había saltado 0,54 puntos, de 4,75% a 5,29%. El día del IPC, el 14, bajó de 5,21% a 5,19%, mientras la tasa a dos años pasaba de 4,79% a 4,82% y la de treinta bajaba de 5,56% a 5,52%; el 16 cerraron en 4,74% y 5,43%.336 La tasa real a diez años (la de los bonos TIPS) cerró el 16 de octubre en 2,74%.337
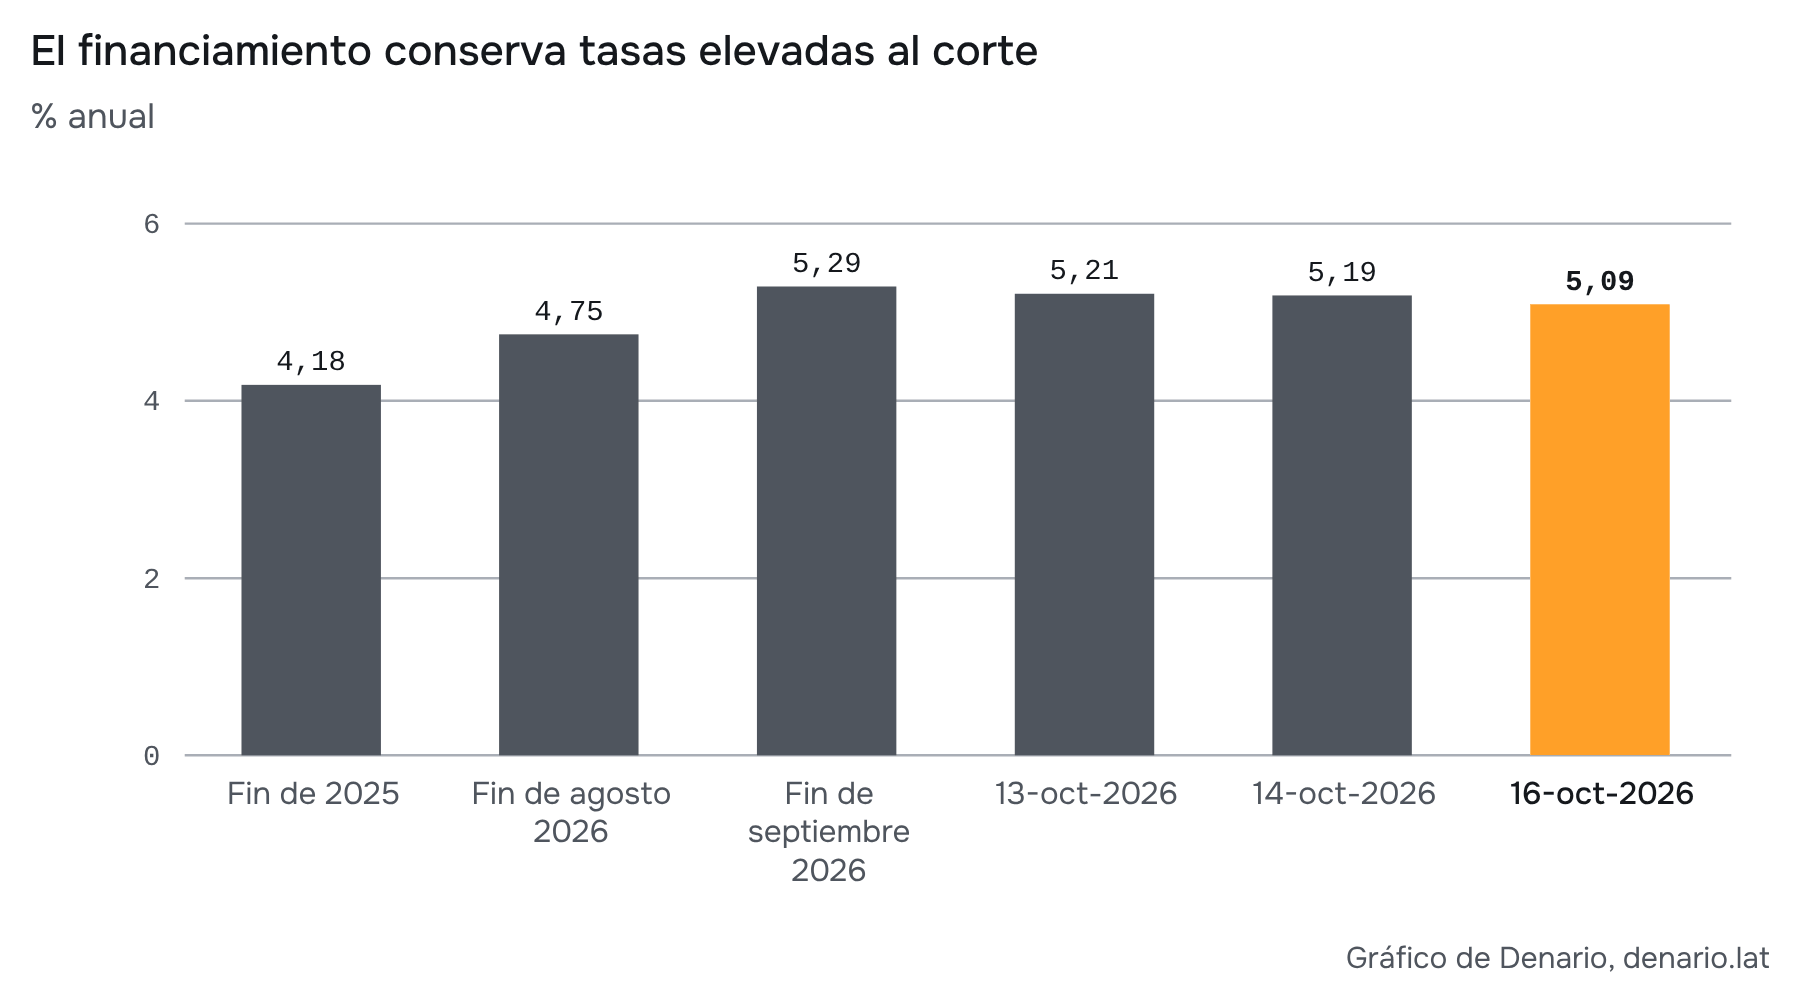
La prima de riesgo de alto rendimiento (lo que pagan sobre el Tesoro las empresas más riesgosas; índice ICE BofA US High Yield) era de 3,16 puntos el 13 de octubre, antes del IPC, contra 2,81 a fines de 2025.338 Los demás indicadores están en el respaldo, anexo E8.7.
Y los inversores se ponen más selectivos. El 9 de octubre, según Reuters, Firmus, un operador australiano de centros de datos respaldado por NVIDIA, canceló su salida a bolsa de US$5.000 millones por demanda tibia; pedía una valuación de US$30.600 millones, casi el triple de su ronda de agosto (US$10.500 millones).339
La Fed no es un seguro de financiación barata
En 2001 y en la crisis de 2007–2008, la Fed bajó las tasas para enfrentar el deterioro.340 Hoy acaba de subirlas, y la inflación núcleo del PCE de agosto aumentó 3,0% interanual.341 Con inflación persistente no doy por descontado un alivio rápido, sobre todo para quien se endeuda hoy para cobrar durante muchos años, como los proyectos ligados a Oracle, CoreWeave y SB Energy. La Fed puede bajar, pero mi tesis no puede depender de que lo haga a tiempo.
Además, que la Fed baje no abarata el crédito de una empresa frágil si sube la prima que pide el acreedor. No sé si en 2027–2029 las tasas van a estar más altas que hoy; lo que sí miro es qué pasa si vencen deudas baratas y hay que renovarlas peor, o no se renuevan. La inflación de la energía puede apretar a la vez el costo de construir y el bolsillo de los clientes. Y vigilo el margen fiscal (un anuncio de apoyo no es plata aprobada) y el dólar, que encarece las deudas en dólares de quien cobra en otra moneda. Todo esto orienta mis escenarios del capítulo 11; los del capítulo 6 no se ajustan solos a una recesión o a un cambio de tasas.
Dos relojes y una transmisión que depende de contratos
El reloj eléctrico marca cuándo la capacidad está lista; el financiero, cuánto tiempo se puede bancar la espera, y el costo de esperar depende de cuánto ya se desembolsó y de cómo se financió. Si la obra se atrasa, se postergan la aceptación y el cobro, pero el constructor sigue pagando deuda, equipos y mínimos ya exigibles. El riesgo viaja en las dos direcciones: una entrega tardía de Oracle puede perjudicar a OpenAI, y una dificultad de pago de OpenAI puede presionar a Oracle.
No hace falta una quiebra para que un prestamista retenga caja, pero tampoco toda demora activa una garantía. Mi hipótesis es que el riesgo se transmite por la cadena obra → capacidad → servicio → cobro → financiación, aunque no encontré una cláusula que conecte automáticamente todo el circuito.
Lo que todavía no sé
- Cuánto de los anticipos de GE Vernova corresponde a centros de datos y bajo qué condiciones se cancelan las reservas.
- Los precios completos de los contratos nucleares y quién absorbe los costos residuales cuando vence el contrato antes que la central.
- El calendario definitivo de suministro de PORTS y quién paga cada mínimo durante una demora.
- La caja actual libre de los laboratorios, todas sus obligaciones previas y cuánto de sus compromisos puede postergarse realmente.
- Qué parte de los arrendamientos todavía no iniciados se ejecutará o renegociará.
- Cuánto crédito privado financió centros de datos en 2026 y el calendario completo por proyecto.
- El margen actual frente a covenants de Oracle, CoreWeave, IREN y Nscale; los límites conocidos no son certificados de cumplimiento.
- El efecto cuantitativo de Loughton en contratos, capacidad y anticipos de Nscale: importe del sitio, penalidades, equipos reasignables e impacto en TCV/RPO.
Qué tiene que ver con la tesis: algunos proveedores eléctricos ya trasladaron parte del riesgo a sus clientes con anticipos, mínimos y garantías. Los constructores siguen expuestos al tiempo entre gastar y cobrar. Las grandes nubes tienen más fuentes de caja, pero acumulan compromisos; las nubes especializadas dependen más del capital nuevo, y detrás de varias aparece el respaldo de un grande: NVIDIA en CoreWeave y en PORTS, Google en TeraWulf y el compromiso de compra residual de Meta con Nebius. Son instrumentos distintos: la compra de capacidad no equivale sin más a garantizar toda la deuda. Si el capital nuevo se corta, un reclamo puede llegar a quienes dieron garantías, pero solo cuando se cumplen los disparadores de cada contrato, y mi tesis no puede depender de que la Fed baje a tiempo. La protección de un contrato tampoco prueba que su accionista esté protegido a cualquier precio.
9. Los aseguradores escondidos
La idea: las empresas que el mercado trata como las apuestas «seguras» de la IA (NVIDIA (NVDA), Broadcom (AVGO), Alphabet (GOOGL/GOOG), Meta (META) y AMD (AMD)) ya no solo venden. Asumieron garantías, respaldos, compras de capacidad y compromisos de préstamo a favor de sus propios clientes por entre US$206.400 y 248.400 millones (máximos). Mi lectura es que el riesgo no quedó en los clientes débiles: subió hacia los fuertes. Si un cliente grande deja de pagar, el golpe sube por la cadena hasta ellas.
La productividad del cliente puede mejorar su capacidad de pagar, pero el respaldo se sostiene con caja y condiciones contractuales. Para quien salió de garante, lo que cuenta es que la mejora se convierta en pagos. Por eso sigo el uso, el margen y la financiación del cliente junto al monto nominal de la garantía, sin descontar una promesa técnica como si ya hubiera reducido la exposición.
Cuatro sombreros para la misma empresa
Más allá de la plata que da vueltas entre proveedor y cliente (capítulo 2), hay algo que casi nadie mira: una misma empresa puede tener cuatro sombreros frente a un mismo cliente.
- Vendedor: le vende chips, nube o equipos.
- Accionista: pone plata a cambio de una parte de la empresa.
- Prestamista: le presta plata, muchas veces para que pueda pagarle a ella misma.
- Garante: promete pagar si el cliente no paga. Es lo mismo que el garante de un alquiler en Buenos Aires: si el inquilino deja de pagar, el dueño le cobra al garante. Una variante es el backstop (respaldo): el compromiso de comprar la capacidad que nadie más compre o de cubrir lo que falte si algo sale mal. Funciona como un seguro.
Los dos primeros se ven en los anuncios. Los otros dos están en las notas al pie de los balances trimestrales (10-Q) y anuales (10-K), con nombres como «garantía de valor residual», «derivados de crédito» o «notas convertibles». Ahí está lo que encontré.
Dos aclaraciones. «Aseguradores» es una metáfora, no una clasificación legal, y cada contrato tiene sus propios disparadores, recuperaciones y plazos. Y los importes son máximos divulgados o compromisos, no pérdidas esperadas ni desembolsos inmediatos.
NVIDIA: la garante de parte de las obligaciones de OpenAI
Una filial de OpenAI toma en alquiler centros de datos de SB Energy, vinculada a SoftBank. NVIDIA respalda parte de esas obligaciones en PORTS-Pike, Ohio: hasta US$105.000 millones para unos 4,25 GW informáticos, en nueve fases. Es un máximo condicionado (los alquileres y cuándo empieza cada pago están en PORTS).342343
Qué cubre y cuándo se activa
Según el 10-Q de NVIDIA, cubre partes definidas de los pagos de alquiler y energía, no el costo completo del sitio. El valor mínimo del formulario incorpora deuda principal, intereses acumulados, capital invertido, el rendimiento objetivo de ese capital y pagos de transmisión comprometidos, y tiene en cuenta recuperaciones y condiciones. No promete que el propietario recupere cualquier pérdida ni equivale a pagar toda la renta mes a mes, y hay términos ocultos que no me dejan reconstruir una indemnización exacta.344345
Se activa ante ciertos incumplimientos o una insolvencia, si el propietario busca terminar el alquiler y después de avisos, plazos y requisitos. Para cobrar, el edificio tiene que cumplir las condiciones de operación. Las primeras fases se esperan desde el año fiscal 2029 de NVIDIA, que empieza en 2028, y la garantía baja durante el plazo de cada alquiler: hoy no está activo todo el máximo. Llegado el caso, NVIDIA puede asumir el alquiler, pedir otro inquilino, promover una venta, aceptar la terminación o aplazar la decisión hasta un año, bajo condiciones y pagando ciertos costos. Cada camino cambia cuánto paga y qué recibe.346347
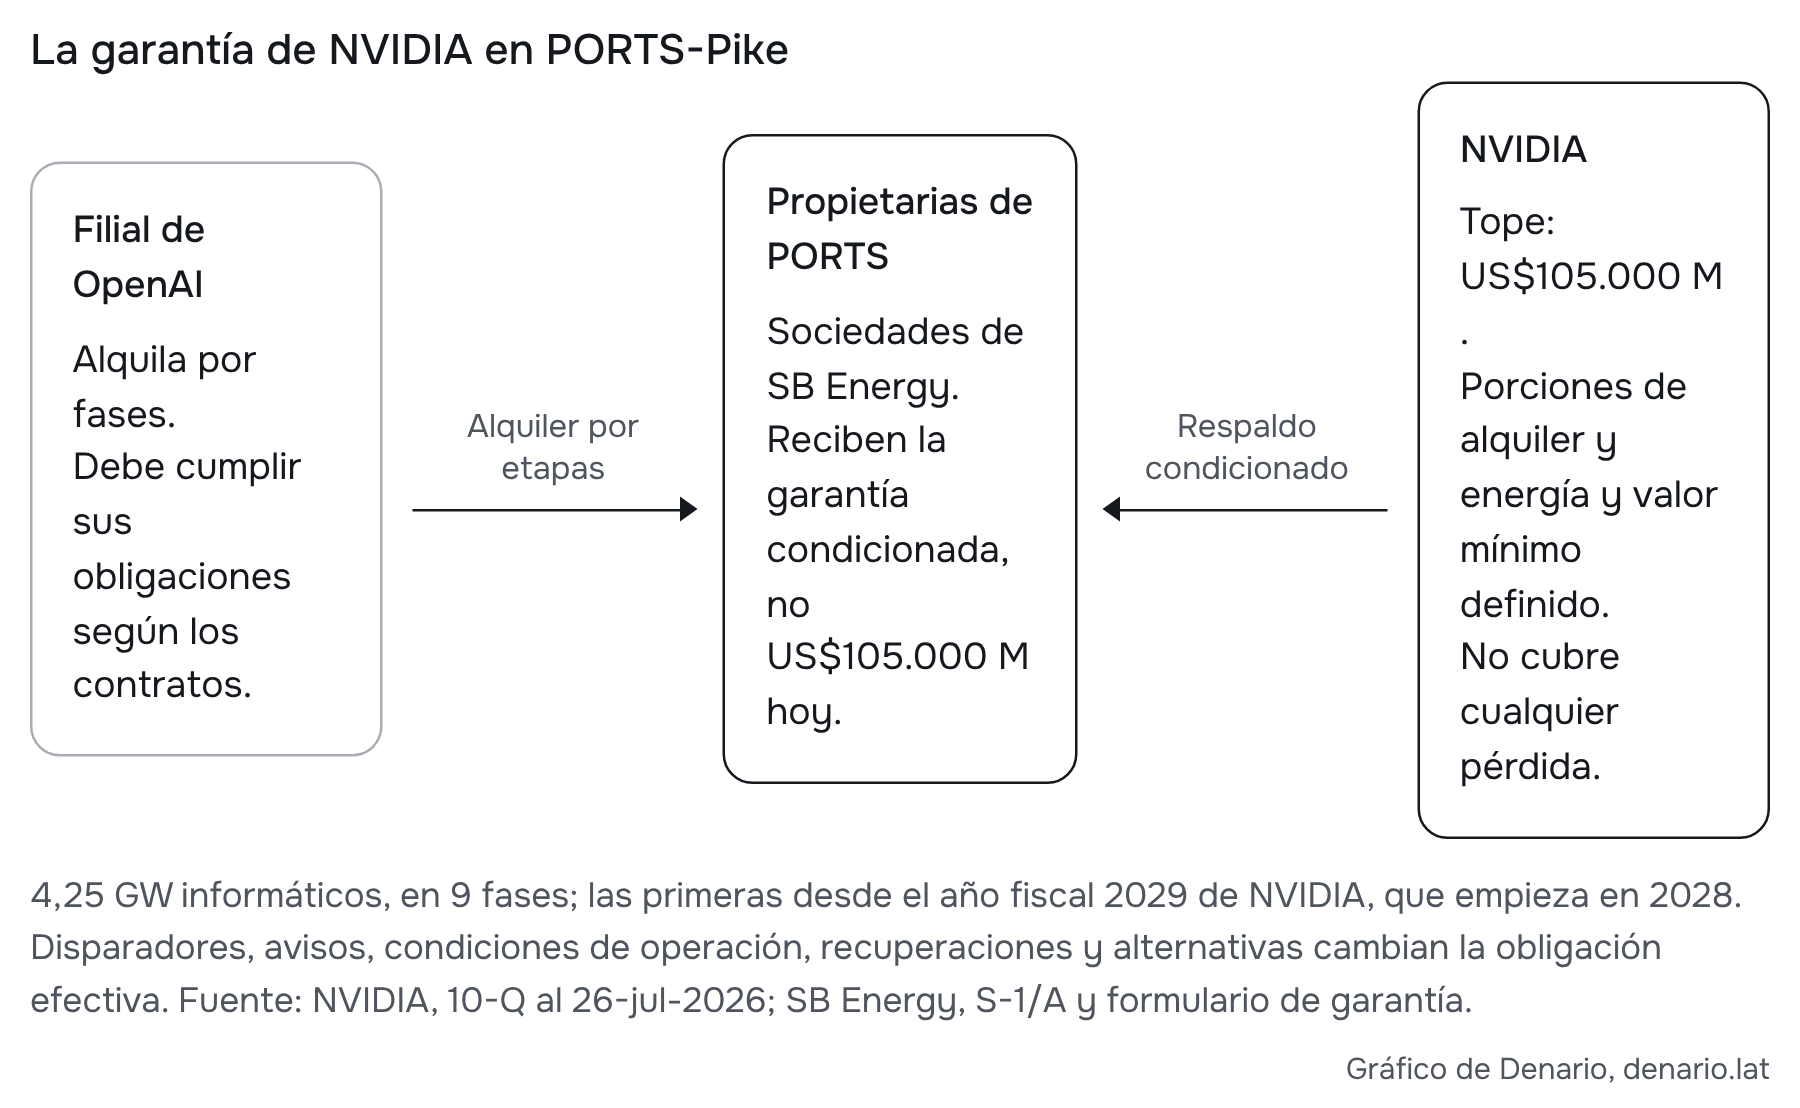
El resto del contrato está en el respaldo, anexo A12, incluido el valor inicial de US$24.705,9 millones por GW (un parámetro del contrato, no el costo de construir) y su reducción durante veinte años. Los otros 3,78 GW, aproximadamente, tienen una opción de garantía de NVIDIA; si no la ejerce, OpenAI necesita otro garante con calificación A− de S&P o equivalente. Esa ampliación no la cuento como respaldo ya otorgado.348
Qué recibe NVIDIA y por qué importa
Mi lectura es que NVIDIA aporta su solvencia para que se construya capacidad donde se van a usar sus equipos. El prospecto de SB Energy dice que la financiación y el valor del proyecto dependen en buena parte de ese respaldo, y describe a OpenAI como un inquilino sin grado de inversión en ese momento. De ahí no deduzco una calificación pública de OpenAI ni que esté cerrada toda la financiación.349
¿Y qué cobra NVIDIA? SB Energy declara que no le paga: la compensa OpenAI, con un acuerdo aparte cuyo monto y forma no se publicaron. El 10-Q menciona exclusividad de infraestructura NVIDIA en el sitio y reembolso e indemnidad por ciertas pérdidas. No le pongo a eso un valor en efectivo que no conozco.350351
El resto de sus respaldos
Además de Ohio, NVIDIA tiene otras garantías de 5 a 7 años por US$3.500 millones a clientes de IA no identificados (con US$712 millones en depósitos de clientes que reducen el riesgo), que probablemente ya incluyen la del alquiler de Nscale en Texas. Y se comprometió a comprar hasta US$6.300 millones de capacidad que CoreWeave no venda. Todo junto (105.000 + 3.500 + 6.300) suma US$114.800 millones, aunque mezcla garantías con una compra (el cuadro completo está en el respaldo, anexo E9.1).352
Y además es accionista de casi todos sus clientes
NVIDIA tenía al 26 de julio de 2026 unos US$99.000 millones en acciones de otras empresas: US$42.800 millones que cotizan, US$51.200 millones que no cotizan y US$5.000 millones cotizadas con venta restringida hasta diciembre de 2027, registradas en otros activos.353 Buena parte son clientes o socios del circuito: sobre todo los US$30.000 millones en la ronda de OpenAI de 2026 (pago completo según prensa), 122,8 millones de acciones de SpaceX (ex xAI) y un compromiso de hasta US$10.000 millones con Anthropic. Después vienen Intel, CoreWeave, Nebius, SB Energy y otros (el cuadro completo está en el respaldo, anexo E9.2).
En agosto de 2026, además, NVIDIA firmó seis memorandos con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR para movilizar más de US$500.000 millones de capital de terceros hacia infraestructura de IA.354 No es plata puesta ni comprometida todavía. Pero para mí muestra el rol: NVIDIA no solo le vende a sus clientes; organiza la financiación con la que sus clientes le compran.
El tamaño, en perspectiva
NVIDIA generó US$96.700 millones de caja libre (lo que queda tras invertir) en su último año fiscal completo, cerrado en enero de 2026, y US$21.400 millones en el último trimestre.355 La garantía de Ohio sola equivale a más de un año entero de su caja libre. Sus respaldos totales (US$114.800 millones) equivalen a 1,2 años.
¿Es mucho para NVIDIA? En valor de mercado, no: la empresa vale unos US$5,16 billones.356 Pero ese valor no es caja: poder absorber un pago depende de la liquidez, del calendario y de otras obligaciones.
Broadcom: presta, respalda y vende
Qué firmó
El 10-Q de Broadcom al 2 de agosto de 2026 describe dos compromisos con un cliente que no nombra:357
- Hasta US$42.000 millones en notas convertibles del cliente: un préstamo que se puede transformar en acciones. Esa plata solo puede usarse para pagar el alquiler de equipos. Al 2 de agosto no se había emitido ninguna nota.
- Hasta US$29.000 millones de respaldo a quien financia esos alquileres, una vez entregados todos los equipos. Si el cliente no paga, Broadcom cubre la diferencia entre el 85% de lo que el cliente todavía debe y lo que se recupere vendiendo los racks.
Reuters identifica a Anthropic como el cliente de los US$42.000 millones, a partir de su prospecto confidencial. Que el respaldo de 29.000 millones sea para el mismo cliente lo infiero yo por la estructura; ni Broadcom ni esa nota lo dicen. Según Reuters, el apoyo financiaría parte de un alquiler de US$125.200 millones a cinco años de racks con chips TPU.358 Aparte, Apollo y Blackstone organizaron una financiación de US$35.000 millones para la infraestructura de Anthropic y Fluidstack en ese mismo vehículo.359
Ejemplo (números inventados para entender la fórmula): si Anthropic debe US$100 de alquileres y los racks se pueden vender por US$40, el respaldo cubre 85 − 40 = US$45, con un tope total de US$29.000 millones. Cuanto más valgan los equipos usados, menos paga Broadcom. No se sabe cuánto valor van a perder esos racks.
Qué se puede sumar y qué no
Si las dos vías cubren el mismo alquiler, no son dos entradas de dinero independientes para Anthropic, y sumar los máximos no demuestra una pérdida simultánea de US$71.000 millones. Al 2 de agosto tampoco había pagos por el respaldo.360
La caja libre de Broadcom en el año fiscal cerrado en noviembre de 2025 fue de 27.537 − 623 = US$26.914 millones, unos 26.900. El respaldo equivale a 1,08 veces esa caja (29.000 ÷ 26.900), los préstamos a 1,56 veces y la suma bruta, solo ilustrativa, a 2,64 veces. Si tomo la caja libre de su último trimestre informado (otros US$13.700 millones) y supongo que se repite cuatro veces, esas comparaciones bajan a entre medio año y 1,3 años de caja.361
Según Reuters, hay dinero depositado con restricciones y condiciones que podrían adelantar pagos y recortar el acceso a los 42.000 millones. No leí ese contrato privado. Tampoco sumo el alquiler de 125.200 millones a los 161.200 millones de compromisos del laboratorio, porque puede haber solapamientos.362
Con OpenAI, Broadcom tiene otro papel: desarrolla chips y redes para un despliegue de 10 GW entre el segundo semestre de 2026 y fines de 2029, sin monto contractual público. Sus ingresos de IA del tercer trimestre fiscal fueron US$16.700 millones, +221%, sin separar las ventas a OpenAI.363
Alphabet: seguros de crédito sobre obras ajenas
Qué firmó
El 10-Q de Alphabet al 30 de junio de 2026 muestra:364
- Hasta US$43.800 millones en derivados de crédito sobre proyectos de centros de datos de terceros. Un derivado de crédito es, en simple, un seguro: Alphabet cobra (o recibe algo a cambio) y paga si el proyecto asegurado no cumple.
- US$24.100 millones en respaldos futuros estimados, todavía sin términos finales.
- US$7.600 millones de garantía sobre proyectos de energía (máximo al 30 de junio; los términos llegaban hasta septiembre de 2026 y no confirmé si siguen vigentes).
Tres casos se conocen porque los publicaron las otras partes: TeraWulf (Lake Mariner), Cipher (Barber Lake) y Hut 8 (River Bend), todos por alquileres de Fluidstack vinculados con capacidad para Anthropic. A cambio, Alphabet recibió 73,58 millones de warrants (derechos a comprar acciones a un precio fijo) de TeraWulf y 24,18 millones de Cipher, a un centavo. Sus máximos pueden estar dentro de los 43.800 millones, así que no los sumo aparte. Tampoco atribuyo por eso todos los derivados de Alphabet a Anthropic (el cuadro completo está en el respaldo, anexo E9.3).365
Fijate el patrón: Alphabet asegura la deuda de los constructores chicos y cobra con acciones de esos constructores. Si a Fluidstack y Anthropic les va bien, gana con las acciones. Si les va mal, paga la garantía. Para mí es una apuesta completa a la salud del mismo cliente.
Y además es accionista y vendedor
Alphabet también se comprometió a invertir hasta US$40.000 millones en Anthropic (10.000 iniciales y hasta 30.000 atados a hitos, según la prensa). Tiene además un derivado de acciones por US$20.000 millones sobre una empresa privada que no identifica, y yo no doy por hecho que sea Anthropic.366 Del otro lado, Anthropic se comprometió a comprarle capacidad de TPU a Google Cloud por unos US$111.100 millones (capítulo 5).
Meta y AMD
Meta se comprometió a comprarle a Nebius hasta US$15.000 millones de capacidad que Nebius no venda a otros. En su 10-Q informa además un respaldo de US$14.720 millones por cinco años con un proveedor de nube que no nombra, que baja si el proveedor revende esa capacidad. Como puede ser el mismo compromiso, uso solo el valor de balance al 30 de junio, sin sumarlo otra vez al anuncio de Nebius.367 En su propio proyecto Hyperion (Luisiana), Meta garantiza unos US$28.000 millones del valor residual del edificio, dentro de una exposición máxima agregada de US$46.030 millones que incluye inversión, alquileres, aportes futuros y esa garantía (grandes nubes). Eso no lo sumo al total: respalda su propia obra y no a un cliente, aunque la exposición económica sigue ahí.
AMD tiene US$4.100 millones en garantías a favor de socios. Según la prensa, además ofreció alquilar las GPU que Crusoe no logre colocar (unos US$300 millones), pero no hay contrato público y no lo sumo.368 Generó US$5.519 millones de caja libre en 2025, según su conciliación de operaciones continuadas. Su apuesta más grande no es una garantía sino un pago en acciones a sus clientes, que explico en el capítulo 10.
La cuenta completa
| Empresa | Qué asegura | Máximo (US$ miles de millones) | Caja libre de referencia (US$ miles de millones) | Veces su caja libre anual |
|---|---|---|---|---|
| NVIDIA | Alquileres de OpenAI, capacidad de CoreWeave, otros | 114,8 | 96,7 (año fiscal a ene-2026) | 1,2 |
| Broadcom | Alquiler de racks de Anthropic | 29,0 a 71,0 | 26,9 (año fiscal a nov-2025) | 1,1 a 2,6 |
| Alphabet | Centros de datos de terceros (no identificados; los que se conocen trabajan para Anthropic) | 43,8 | −5,9 (solo el 2.º trimestre de 2026) | n/d |
| Meta | Respaldo de capacidad a proveedor no nombrado (posible Nebius) | 14,72 | no calculada | n/d |
| AMD | Socios | 4,1 | 5,519 (2025) | 0,7 |
| Total | 206,4 a 248,4 |
El rango depende de si cuento los préstamos de Broadcom, todavía sin usar. Para no inflar el número, dejé afuera lo que puede estar contado dos veces (la garantía de Nscale, la cifra de prensa de Meta), lo que solo sale de prensa (Crusoe), los US$24.100 millones de Alphabet sin términos finales y los US$7.600 millones de energía cuya vigencia no confirmé. Con esos dos últimos, el rango subiría a unos US$238.100–280.100 millones.
Y dejé fuera a las que financian clientes en general y no solo IA: Dell, con una cartera neta de financiación a clientes de US$20.430 millones, y HPE, de US$9.701 millones, ambas al 31 de julio de 2026.369 Lo mismo con la garantía de SoftBank sobre el alquiler del campus Cosmos de SB Energy (US$2.905 millones) y la de OpenAI sobre los alquileres de su propia filial en Milam, Texas (monto no divulgado).370
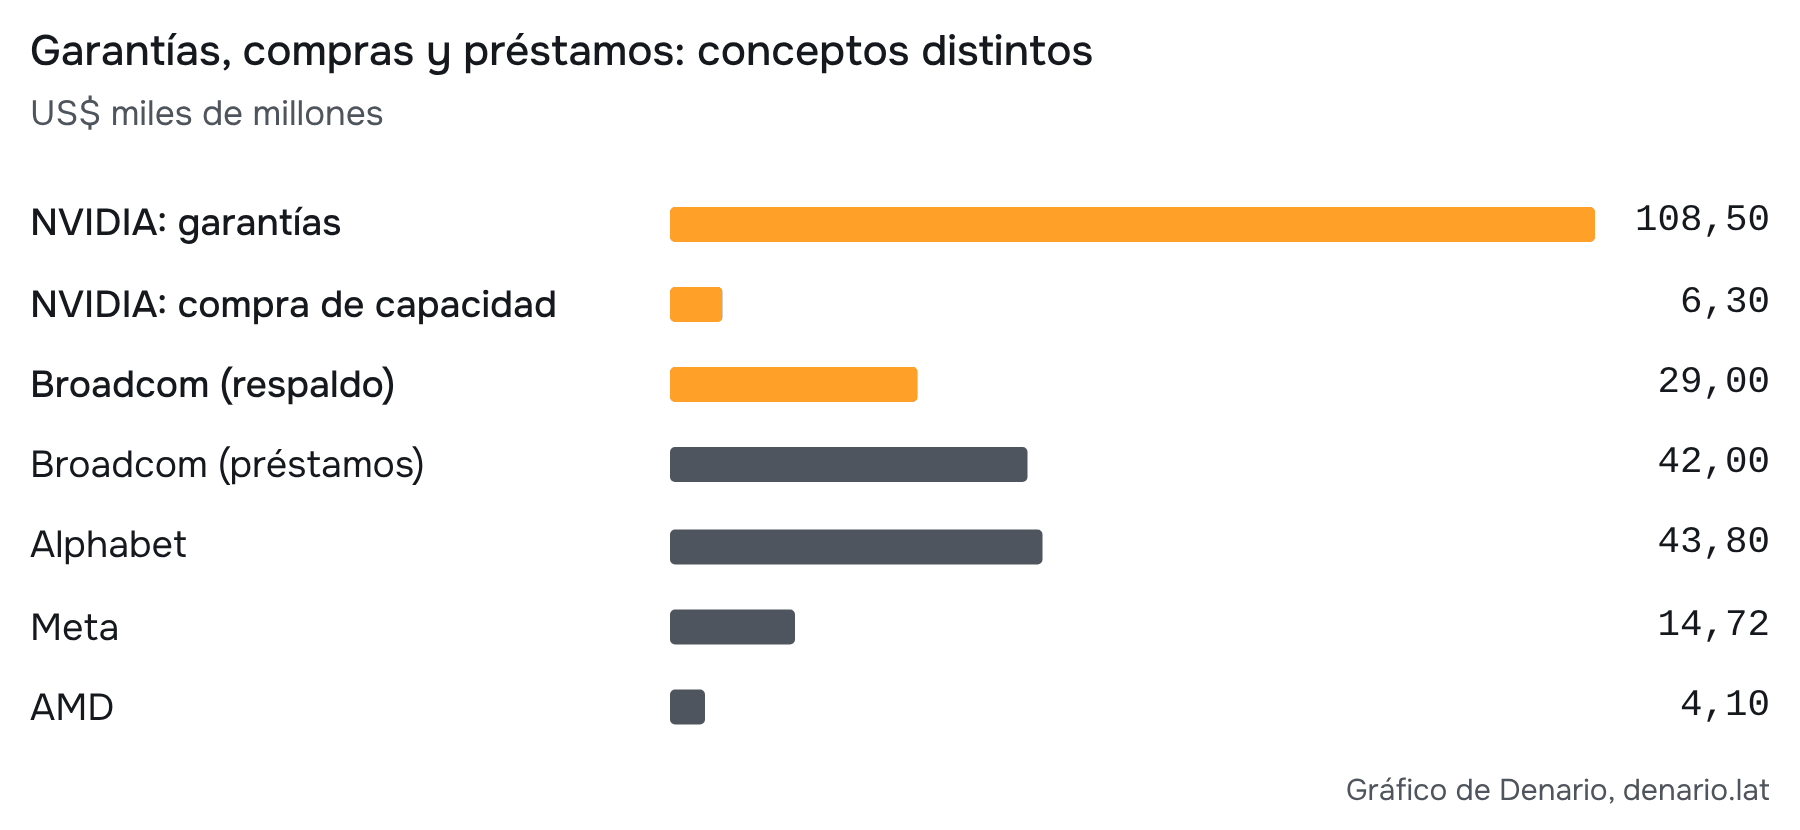
Por qué esto cambia la lectura
1. El mismo problema pega por cuatro lados a la vez
Tomemos a NVIDIA y supongamos que OpenAI tiene un problema de caja. NVIDIA no pierde por un solo lado:
| Sombrero | Exposición de NVIDIA a OpenAI |
|---|---|
| Vendedor | Compromiso de OpenAI de desplegar 5 GW de sistemas Vera Rubin, más compras indirectas a través de Microsoft, Oracle y CoreWeave |
| Accionista | US$30.000 millones en la ronda de 2026 (pago completo según prensa) |
| Garante | Hasta US$105.000 millones de los alquileres de Ohio |
| Comprador de última instancia | Hasta US$6.300 millones de capacidad no vendida de CoreWeave, que tiene contratos con OpenAI por hasta US$22.400 millones |
| Inversor en el dueño de los edificios | US$1.500 millones pagados por adelantado a SB Energy |
Creo que el que compra acciones de NVIDIA piensa que compra un vendedor de palas: el que cobra pase lo que pase con los mineros. En realidad compra cuatro apuestas al mismo cliente. Un problema de OpenAI le puede pegar a la vez en las ventas, en el valor de sus participaciones y en sus obligaciones de respaldo. No lo sumo como una sola pérdida, porque tiempos y recuperaciones dependen de cada relación. Con Alphabet y Anthropic pasa lo mismo: vende, es accionista y asegura.
2. La solvencia del fuerte se le presta al débil
Los constructores chicos (TeraWulf, Cipher, Hut 8, Nscale) consiguen deuda porque detrás hay una garantía de Google o de NVIDIA. OpenAI consigue edificios porque detrás está NVIDIA. Eso no es malo en sí: acelera una obra útil. Pero quiere decir que el riesgo no quedó en los débiles. Subió hacia los fuertes. Y los fuertes son justo las empresas que más pesan en el S&P 500 (capítulo 1: las diez mayores empresas pesan 40,04%).
3. No aparece donde el mercado mira
Mi hipótesis es que quien mira solo los cocientes de deuda o de precio/ganancia puede subestimar la exposición a clientes comunes. Una garantía no es deuda ya desembolsada y su máximo no aparece completo en esos cocientes (según el contrato y la norma contable, puede tener un valor o una provisión reconocidos antes de un pago). No sé cuánto de ese riesgo ya descuentan los precios.
4. La fecha coincide con la ventana de pagos
Las primeras etapas de la garantía de NVIDIA se esperan desde 2028. Los respaldos de Broadcom crecen a medida que se entregan los racks. Los alquileres de Fluidstack empiezan entre 2026 y 2028. Todo cae en la misma ventana 2027–2029 en la que empiezan o crecen muchos compromisos de los laboratorios (compromisos y pronóstico). Lo sigo fase por fase: una demora puede mover las dos cosas, así que no lo trato como una fecha única de crisis.
Quién pone la financiación y quién pide garantías
En los casos que analicé, los proveedores eléctricos les piden anticipos y garantías a sus clientes. Algunos fabricantes de chips hacen lo contrario: ponen plata o salen de garantes para que sus clientes puedan comprarles. La comparación con el capítulo 8 es sobre quién financia y quién respalda; no es una regla para toda la electricidad y todos los chips.
Lo que todavía no sé
- A quién cubren exactamente los US$43.800 millones de derivados de crédito de Alphabet: el 10-Q no detalla los proyectos.
- Quiénes son los clientes de las garantías de NVIDIA por US$3.500 millones.
- El calendario por etapa de la garantía de Ohio y cuánto vale un edificio de IA usado si el inquilino se va. De ese valor depende cuánto se paga.
- Si los US$24.100 millones de Alphabet se van a firmar y en qué términos.
Qué tiene que ver con la tesis: este es el primer pilar. Creo que el riesgo de que los laboratorios no puedan pagar no está solo en ellos ni en los constructores endeudados: está asegurado, en buena parte, por las empresas más grandes y «seguras» de la bolsa. Quien tiene un fondo del S&P 500 tiene, sin saberlo, una porción de ese seguro. En el capítulo 10 muestro el segundo pilar: con qué se paga toda esta rueda.
10. La rueda se paga con acciones
La idea: una parte importante de la expansión que analizo depende de capital externo, y se paga con acciones: acciones que el proveedor le da al cliente para que le compre, rondas que ponen los mismos proveedores, ganancias por revalorizar esas participaciones y emisiones para pagar la obra. Al final se paga con valuaciones basadas en las expectativas de nosotros, los inversores. Mi hipótesis es que una caída de precios puede cerrar la financiación antes de que aparezca un impago (no es el único orden posible ni algo inevitable). Por eso lo que yo miro es si se cierra la ventana para vender acciones.
Si el software logra que el mismo equipo produzca más, el capital aportado puede rendir más trabajo. La pregunta financiera sigue siendo quién conserva ese resultado. Una empresa puede captar fondos a una valuación alta antes de demostrarlo, o diluirse durante la espera. El valor potencial por GW y la plata disponible para llegar hasta ese valor tienen calendarios distintos.
Cuatro formas de pagar con acciones
En el capítulo 9 mostré quién asegura a quién. Acá muestro con qué se paga. Encontré cuatro mecanismos, y los cuatro dependen del precio de las acciones:
- El vendedor le da acciones al comprador para que le compre (warrants).
- El vendedor pone la plata de la ronda con la que el comprador después le compra.
- El que invirtió registra ganancia cuando sube la valuación de su cliente, aunque no cobre nada.
- Varias empresas venden acciones nuevas para pagar la obra.
1. El vendedor le paga al comprador con acciones
Un warrant es un derecho a comprar acciones a un precio fijo. Cuando ese precio es de un centavo, en la práctica es un regalo de acciones que se libera por etapas si se cumplen condiciones. En la IA se volvió una forma común de cerrar ventas: el proveedor le da acciones al cliente a cambio de que le compre.
AMD y los derechos sobre 160 millones de acciones
El caso más grande de esta selección es AMD (AMD). El 5 de octubre de 2025 le dio a OpenAI el derecho a comprar hasta 160 millones de acciones de AMD a US$0,01, con vencimiento el 5 de octubre de 2030.371 El primer tramo se libera cuando AMD entrega el primer gigavatio de chips MI450. Para la liberación total hacen falta compras por 6 GW, objetivos de precio que suben hasta US$600 por acción para el último tramo, umbrales de desempeño bursátil y condiciones técnicas y comerciales. El calendario detallado y las condiciones de ejercicio están ocultos en los anexos E y F, así que no sabemos si son seis tramos iguales. En febrero de 2026 AMD le dio a Meta (META) un derecho parecido, con condiciones propias: otros 160 millones de acciones a un centavo, atados a compras.372
Ahora, la cuenta que me parece clave. Al cierre del 16 de octubre de 2026, AMD valía US$528,75 por acción. Si se liberaran y ejercieran todos los derechos de OpenAI, 160 millones × US$528,75 = US$84.600 millones de valor bruto, menos 160 millones × US$0,01 = US$1,6 millones de costo de ejercicio: 84.600 − 1,6 = US$84.598,4 millones antes de impuestos y costos. Es una cuenta hipotética, no una tenencia verificada ni el valor razonable del warrant: ignora probabilidad, plazo y condiciones. Sumando el paquete de Meta, de la misma cantidad de acciones, los 320 millones equivalen a 19,6% de las aproximadamente 1.632 millones de acciones actuales, o a 16,4% del total posterior si se emitieran solo esas acciones nuevas.373374375
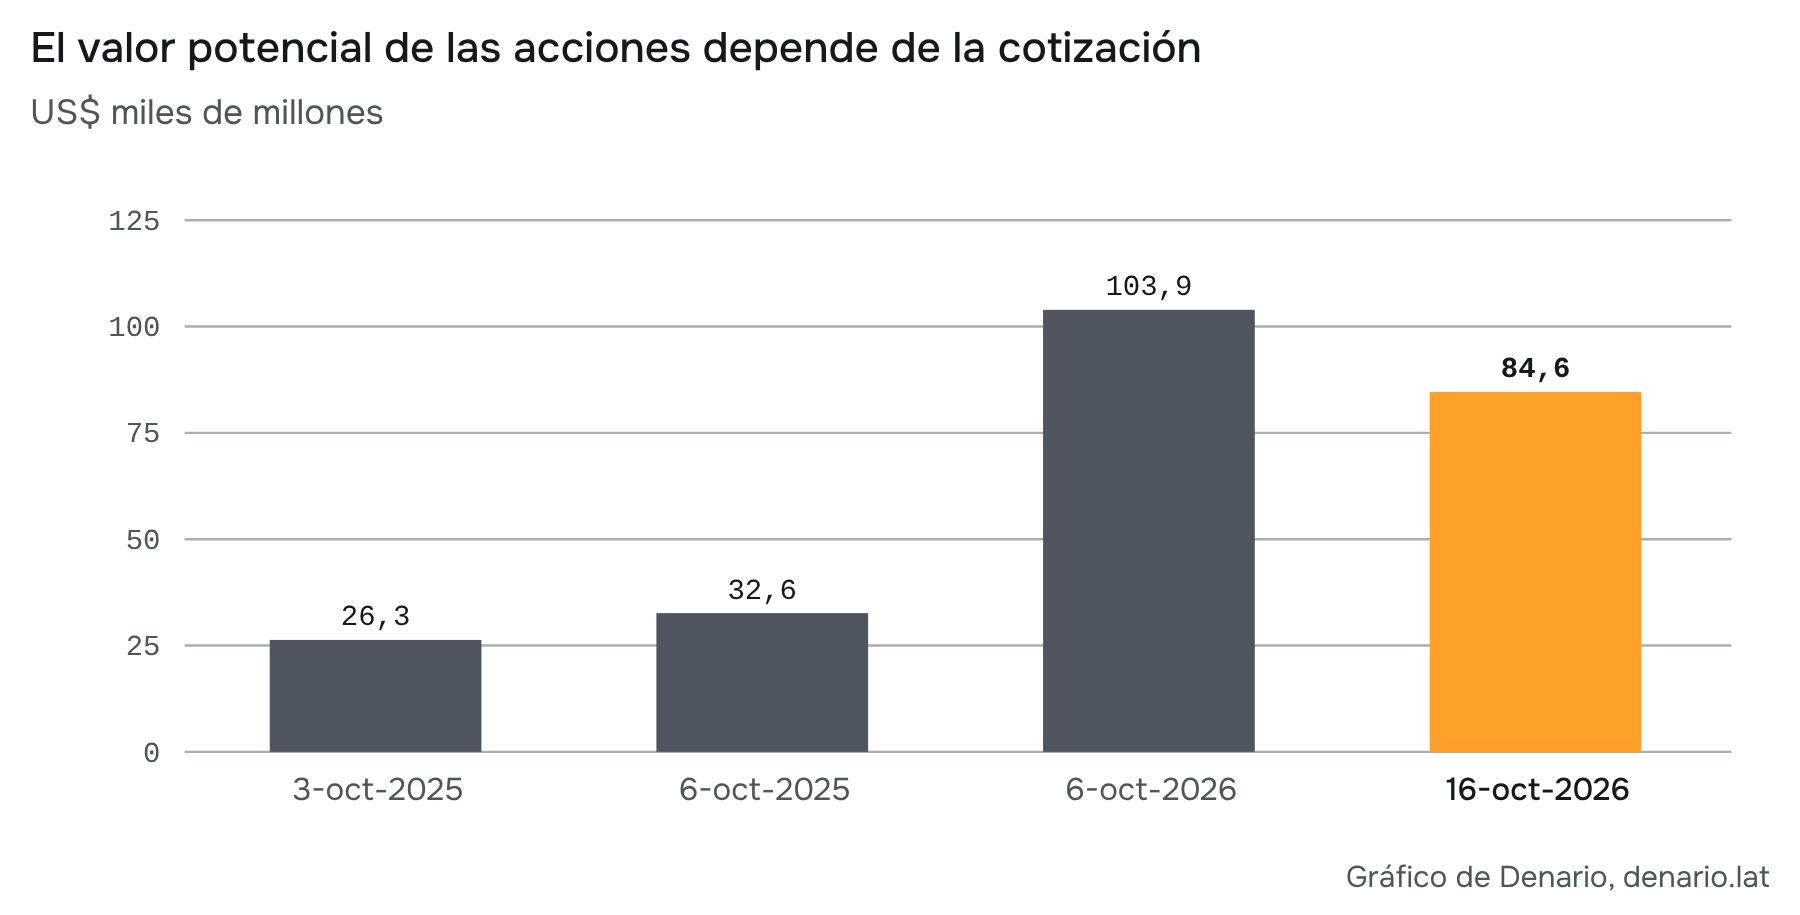
Ese valor sube y baja con la acción: el paquete valía US$26.300 millones antes del anuncio y llegó a US$103.900 millones en el máximo de cierre (el cuadro completo está en el respaldo, anexo E10.1). El día del anuncio AMD subió 23,7%, aunque no atribuyo todo el movimiento al acuerdo. Entre el 21 de septiembre y el 13 de octubre de 2026 cerró arriba de US$600 en 16 de 17 ruedas, con el máximo de 649,42 el 6 de octubre, y después bajó a 528,75. Eso no demuestra que se cumpliera el criterio de precio del contrato, cuyo método no es público. Al 27 de junio ningún tramo de OpenAI ni Meta había consolidado derechos ni era ejercible, y no extiendo ese cero a octubre.376377378
Qué significan 6 GW, usando una referencia de AMD
No se publicó si los 6 GW son informáticos o del edificio, así que hago dos casos ilustrativos con el rack Helios de AMD: 72 aceleradores MI455X y hasta 246 kW por rack según el diseño de referencia con Schneider. Son 246 kW ÷ 72 = 3,42 kW por acelerador, incluyendo el resto del rack.379 Con 6 GW informáticos, 6.000.000 kW ÷ 246 = 24.390 racks y 24.390 × 72 = aproximadamente 1,76 millones de aceleradores. Con 6 GW del edificio y PUE de 1,2, quedan 6.000.000 ÷ 1,2 = 5.000.000 kW informáticos, 5.000.000 ÷ 246 = 20.325 racks y 20.325 × 72 = aproximadamente 1,46 millones de aceleradores.
De ahí la referencia de 1,5–1,8 millones, que no es un volumen contratado. Con los 1.400 W del MI355X, otra generación, darían 4,3 millones, pero sin el resto del rack. Las equivalencias de 52,6 TWh por año a uso pleno, unos cinco millones de hogares y 20% del pico argentino están en unidades y escala.380
Con la estimación de Introl, de US$2,4–3,2 millones por rack Helios (sin precio oficial corroborado), 20.325 × US$2,4 millones = US$48.780 millones y 24.390 × US$3,2 millones = US$78.048 millones. Ese rango redondeado de US$49.000–78.000 millones es un ejercicio sobre el valor de racks completos, no ventas de AMD, porque incluye componentes de terceros. AMD habló de «decenas de miles de millones» y otras estimaciones de terceros rondaban 90.000 millones; no hay monto contractual público que concilie esas cifras.381382
Al precio de corte, el paquete de acciones equivale a 1,1–1,7 veces ese rango (84.600 ÷ 78.048 = 1,08 y 84.600 ÷ 48.780 = 1,73); el día del anuncio, 32.600 ÷ 78.048 a 32.600 ÷ 48.780 daba 0,4–0,7. Eso muestra lo sensible que es a la cotización, pero no me permite concluir que AMD le va a pagar al cliente más de lo que le venda o gane, porque faltan configuración, precios, hitos y calendario.
AMD no es la única. Encontré el mismo mecanismo en toda la cadena. Cerebras le da acciones a OpenAI por sus hitos de compra (hasta 33,4 millones, de las que 10,0 millones ya se ejercieron en julio de 2026), y también a Amazon y a G42. CoreWeave le dio a OpenAI US$350 millones en acciones como incentivo comercial. Marvell le da a Alphabet 59,0 millones de acciones en 240 tramos, uno por cada US$500 millones de compras de productos. Y lo mismo hacen Applied Digital, Core Scientific, Credo y Bloom Energy con sus clientes (el cuadro completo está en el respaldo, anexo E10.2).383
Para mí, el caso de SB Energy es el más llamativo, porque el regalo depende de la valuación de quien regala. SB Energy le dio a OpenAI warrants por 3.991.809 acciones a un centavo, y cinco de esos tramos (1.845.000 acciones) se liberan si la empresa llega a valer entre US$80.000 y US$200.000 millones. Cuanto más vale SB Energy, más vale lo que le debe a OpenAI, y eso se registra como pérdida: el warrant pasó de US$3.646 millones al emitirse a US$5.486 millones al 30 de junio de 2026. En el primer semestre, SB Energy perdió US$3.209 millones con ingresos de apenas US$139 millones, y US$2.573 millones de esa pérdida fueron la revalorización del warrant de OpenAI: una pérdida en papel (ver ficha A12).384
Dos detalles más. Primero, en los casos documentados de incentivos a clientes, la contraprestación en acciones puede registrarse como menos ingresos: la venta anunciada vale menos de lo que dice el titular, porque una parte se paga con acciones. Segundo, Cerebras va todavía más lejos: OpenAI le prestó US$1.004 millones a Cerebras en enero de 2026, solo para infraestructura; se cancelaron 86 millones con servicios y quedaron 918 millones de saldo. El acuerdo comprometía 750 MW, con opción por 1.250 MW adicionales, y Cerebras le da acciones a OpenAI por comprarle. El cliente le presta al proveedor y el proveedor le paga al cliente con acciones.385
Y los garantes también cobran en acciones
Alphabet, que garantiza los alquileres de los constructores chicos (capítulo 9), recibió 73,58 millones de warrants de TeraWulf (cerca del 14% de la empresa en su momento) y 24,18 millones de Cipher, a un centavo. NVIDIA, por garantizar el alquiler de Nscale en Texas, recibió 9,48 millones de warrants valorados en US$60 millones.386 El seguro se cobra con acciones que valen más si la rueda sigue girando.
2. Los proveedores ponen la plata de las rondas
En marzo de 2026, OpenAI anunció el cierre de US$122.000 millones de capital comprometido a una valuación de US$852.000 millones. ¿Quién puso la plata?387
| Inversor | Monto (US$ miles de millones) | Qué más es para OpenAI |
|---|---|---|
| Amazon | 50,0 (pagado completo) | Vendedor: OpenAI se comprometió a gastar unos 138.000 M en AWS |
| NVIDIA | 30,0 (pago completo según prensa) | Vendedor: OpenAI se comprometió a desplegar 5 GW de sistemas NVIDIA. Además, garante de sus alquileres (capítulo 9) |
| SoftBank | 30,0 (último tramo, 1-oct-2026) | Vinculado a SB Energy, que le alquila los centros de datos y le dio warrants. Además, cliente: gasta unos 3.000 M por año en productos de OpenAI |
| Subtotal de socios comerciales | 110,0 | 90,2% de la ronda |
| Resto | 12,0 |
Nueve de cada diez dólares comprometidos en la ronda de OpenAI provinieron de empresas que le venden, le alquilan o le compran. Y cuando la ronda se anunció por primera vez, el 27 de febrero, era de US$110.000 millones: exactamente la suma de esos tres. El 100% del anuncio inicial vino de socios comerciales; los otros US$12.000 millones llegaron en marzo. La plata entra como capital y vuelve como compra.
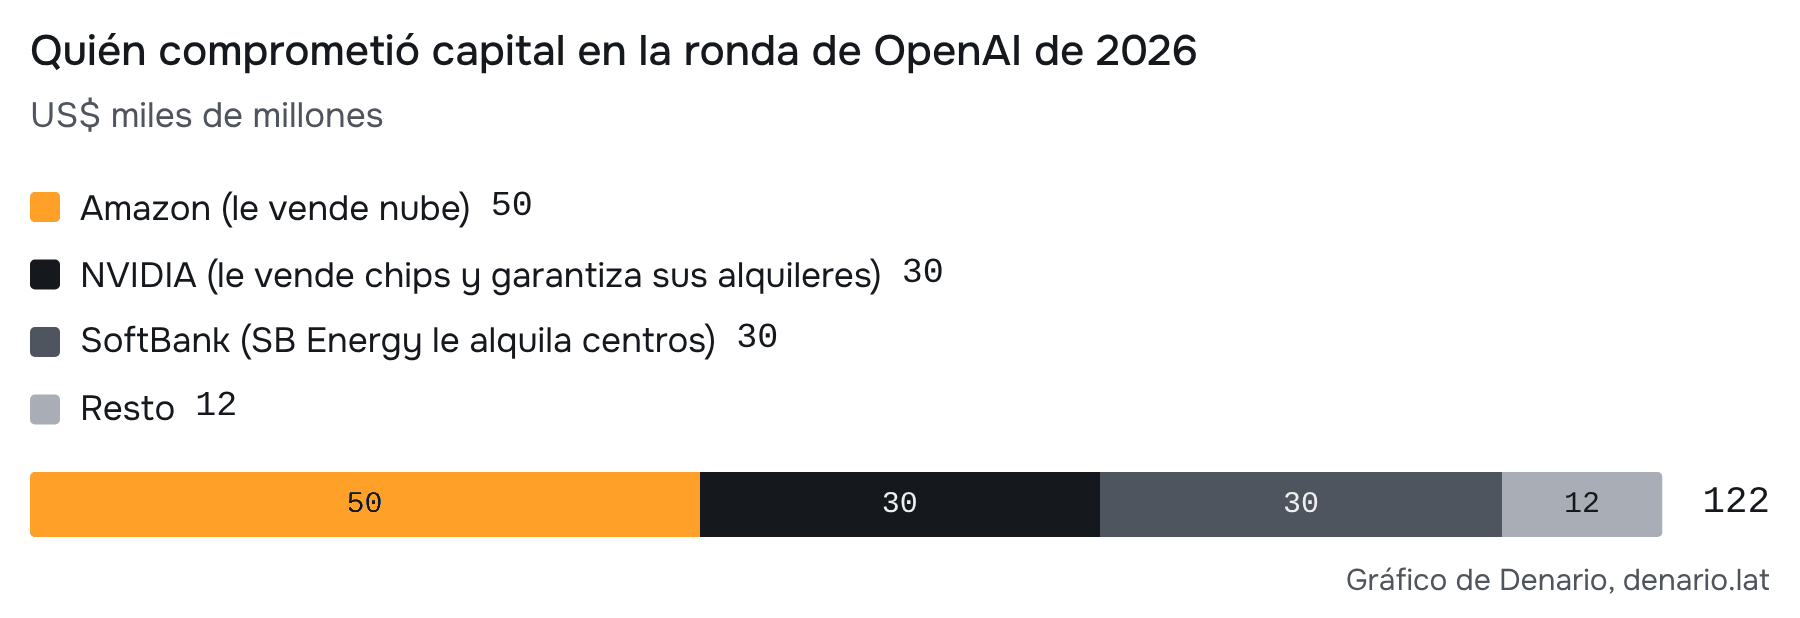
OpenAI tiene además una línea de crédito renovable de unos US$4.700 millones, sin usar al anunciar el cierre, que no es capital ni caja libre de condiciones.388
Con Anthropic el patrón se parece, con condiciones propias. Sus proveedores (Amazon, Alphabet, NVIDIA, AMD, Microsoft y Micron) también comprometieron capital en la empresa.389 Fijate en Amazon y AMD: la plata que ponen como accionistas se libera a medida que Anthropic les compra. Amazon comprometió US$33.000 millones, de los cuales US$15.000 millones se liberan con hitos de entrega de capacidad de cómputo de Amazon. AMD comprometió hasta US$5.000 millones, por fases ligadas al despliegue de hasta 2 GW de sus chips (el cuadro completo está en el respaldo, anexo E10.3). Es la versión más directa del circuito, aunque no supongo que todo se desembolse con cada factura.390
La Serie H de Anthropic, por US$65.000 millones, ya incluía 15.000 millones comprometidos antes por grandes proveedores; no los sumo dos veces.391
3. Las ganancias de papel que llegan al índice
Una ronda más alta puede llevar a que un accionista suba el valor de su inversión sin vender ni cobrar. En 2026 eso se volvió enorme:
- Amazon, segundo trimestre de 2026: ganancia operativa de US$27.500 millones y ganancia neta de US$62.600 millones. La diferencia se explica por US$53.400 millones de “otros ingresos” antes de impuestos, “principalmente por nuestras inversiones en Anthropic”, según la propia Amazon. Su caja libre de los últimos doce meses fue negativa: −US$7.600 millones.392
- Alphabet, segundo trimestre de 2026: ganancia neta disponible para los accionistas comunes de US$112.100 millones (+298% interanual). De eso, US$99.000 millones antes de impuestos (US$77.100 millones después) fueron ganancias por sus participaciones, principalmente en SpaceX y una empresa privada que el 10-Q no nombra y Fortune identifica como Anthropic. De los US$9,11 de ganancia por acción, US$6,26 salieron de ahí. Su caja libre del trimestre fue negativa: −US$5.855 millones.393
- Microsoft registró una ganancia antes de impuestos de US$9.978 millones por su participación en OpenAI en el trimestre de octubre a diciembre de 2025.394
- SoftBank tenía registrada su inversión en OpenAI en US$79.600 millones al 31 de marzo de 2026 (antes de pagar los tramos de 2026), contra un costo de US$34.600 millones: unos US$45.000 millones de ganancia en papel (ver ficha A13).395
- Amazon ya había registrado US$16.800 millones de ganancia antes de impuestos por Anthropic en el primer trimestre de 2026, de los cuales US$12.300 millones fueron por revalorización (ver ficha A33).396
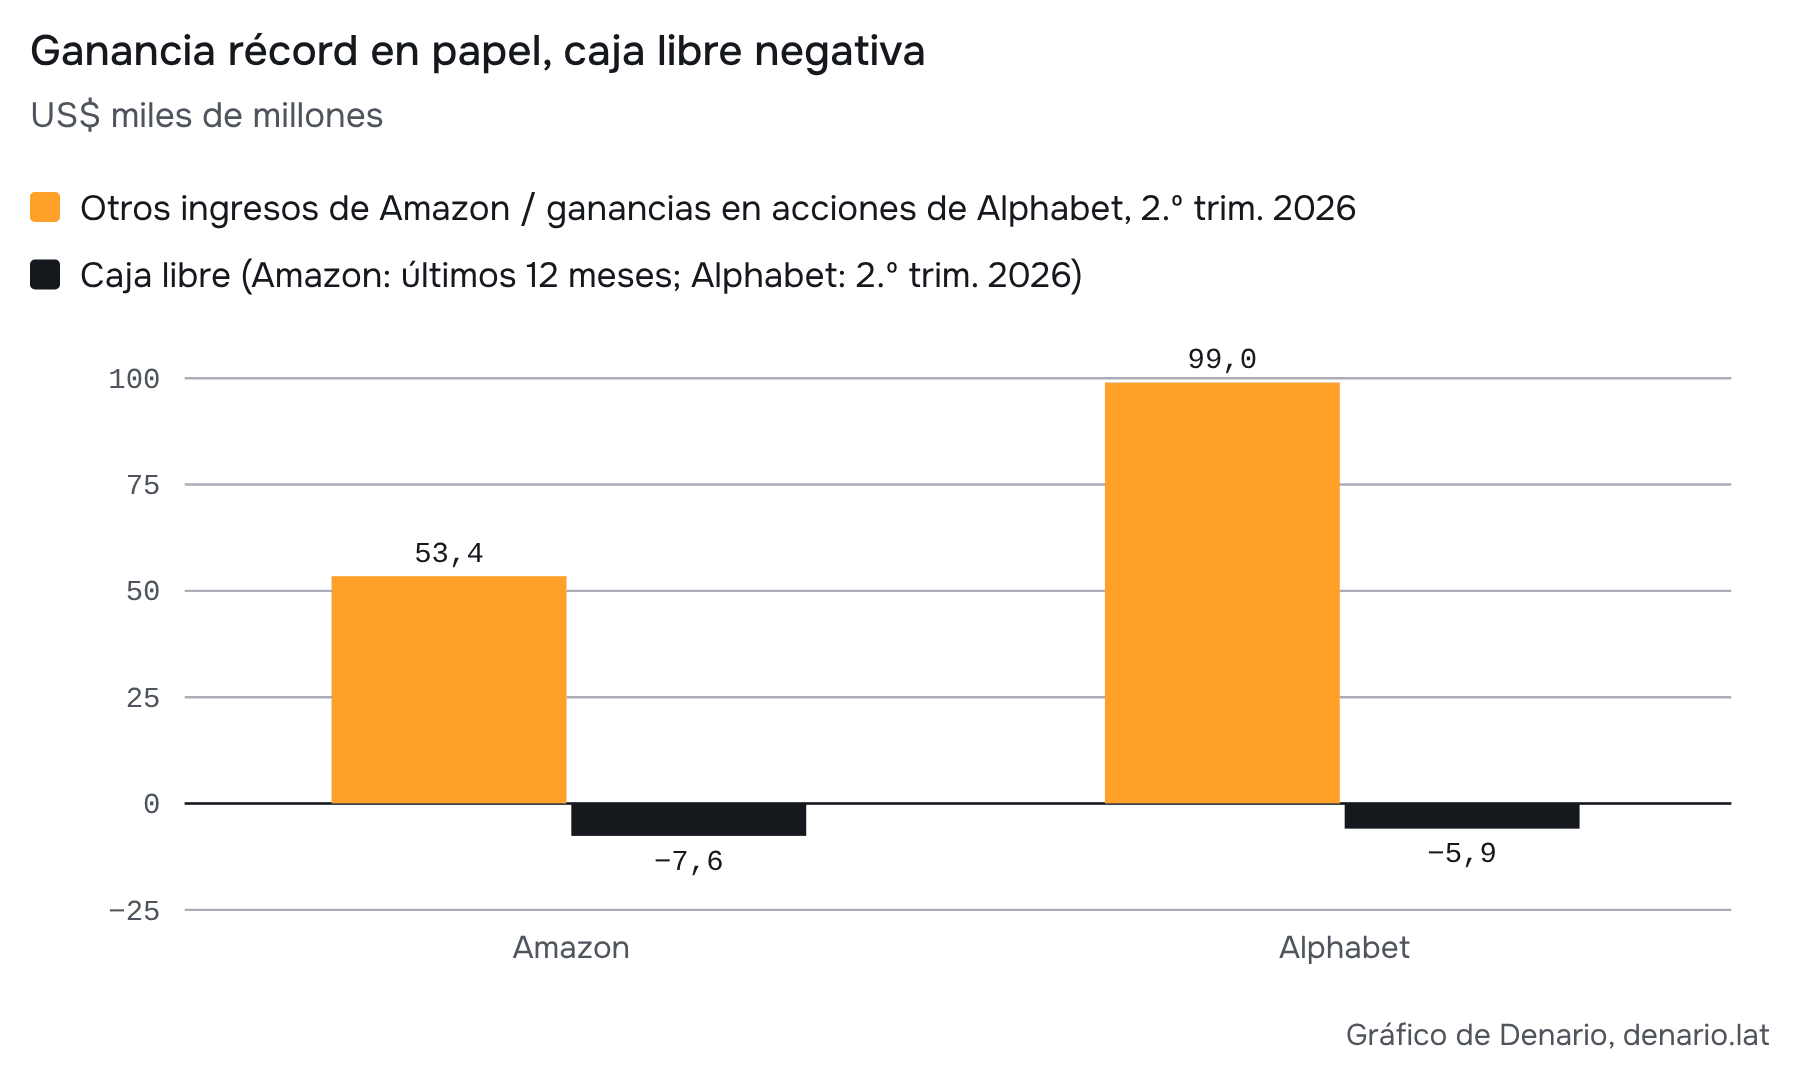
Esto explica el dato del capítulo 1: la ganancia de las siete grandes creció 118,5% en el segundo trimestre, pero solo 43,2% sin Alphabet y Amazon (FactSet combina ganancias contables de esas dos con ganancias ajustadas de otras, como NVIDIA).397 Mi lectura es que una parte de la ganancia récord del índice no es plata que entró, sino la revalorización de participaciones en los laboratorios que esas mismas empresas financian y a los que les venden.
Y hay un espejo que me parece perfecto. Anthropic perdió unos US$42.000 millones en 2025, y cerca de US$34.000 millones de esa pérdida vinieron de revalorizar sus instrumentos de financiación: cuando su valuación sube, lo que les debe a sus inversores vale más, y eso se registra como pérdida.398 A OpenAI sus revalorizaciones le generaron US$41.550 millones de pérdida contable (ver ficha A31). La misma suba de valuación puede producir pérdida en ciertos instrumentos del laboratorio y ganancia en las inversiones de sus socios. No es una simetría exacta (difieren instrumentos, fechas y tratamiento contable), y esos ajustes no son caja: los pagos del contrato siguen su propio calendario.
Si baja la valuación, ¿deben menos dinero?
La respuesta corta es que no automáticamente. Si baja el valor de los instrumentos ligados a acciones que OpenAI, Anthropic o SB Energy tienen clasificados como pasivos, puede bajar el gasto de valuación o aparecer un ingreso contable, pero no bajan principal, intereses ni facturas: conversión y liquidación dependen de cada contrato. Y a Amazon y Alphabet revaluar no les mueve efectivo (el cuadro completo, con el warrant de AMD, está en el respaldo, anexo E10.4).399400
Sin los contratos completos de los instrumentos privados de los laboratorios, no afirmo que una baja revierta toda pérdida previa ni que reduzca lo que deben en efectivo. Y la mejora contable no prueba que les convenga una caída: podrían perder financiación, valor, ventas y confianza, deteriorar la relación comercial y emitir más acciones por el mismo dinero. Esa es la objeción económica a la hipótesis.
Qué conocemos de Amazon y Alphabet en Anthropic
Amazon publica al 30 de junio US$92.500 millones en preferidas y US$97.900 millones en convertibles de Anthropic (190.400 millones). El ajuste trimestral de las preferidas fue de 50.500 millones, no los 53.400 millones de otros ingresos, y las notas siguen otras reglas (cambios en otro resultado integral, condiciones de conversión y un límite de participación dispensable). Dividir 190.400 por la valuación de una ronda no da el porcentaje accionario.401
En Alphabet, los 77.354 + 21.399 + 278 = US$99.031 millones de ganancias se concilian por categoría (acciones no cotizadas, cotizadas y otras, y ventas), no por emisor. Su tenencia de SpaceX, de 94.100 millones (80.000 con restricciones de venta de corto plazo y 14.100 de largo), no es la ganancia del trimestre y no sirve para despejar la parte de Anthropic.402
4. Vender acciones para pagar la obra
La cuarta forma es la más simple: emitir acciones nuevas, algo que en 2026 hicieron hasta las más ricas. OpenAI levantó US$122.000 millones en su ronda privada de marzo; SpaceX, con xAI, US$85.700 millones en su salida a bolsa del 12 de junio, más 25.000 millones en bonos; Anthropic, US$65.000 millones en su Serie H privada de mayo, a una valuación de US$965.000 millones; Alphabet, 49.600 millones en comunes (incluida Berkshire) y preferidas en junio, y Oracle, US$19.900 millones al usar completo su programa de venta de acciones en el mercado (el cuadro completo está en el respaldo, anexo E10.5).403
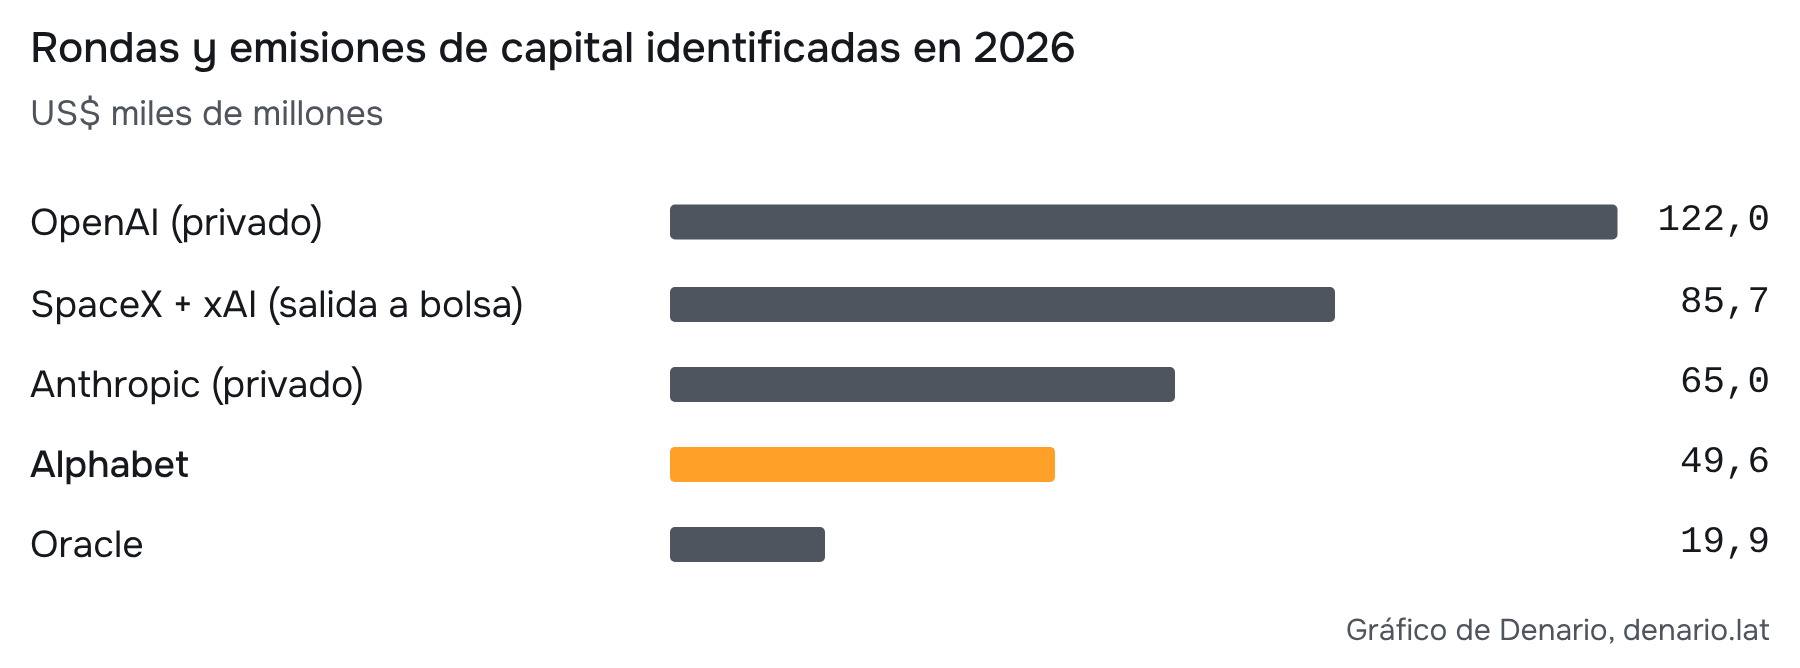
Los importes redondeados suman US$342.200 millones, pero mezclan capital comprometido y captado, con fechas y estructuras diferentes. Anthropic, SB Energy y Nscale son posibles salidas a bolsa, si se concretan.
Alphabet recibió exactamente 30.499 + 19.063 = US$49.562 millones. Las comunes incluyen la oferta pública de unos 20.500 millones y la colocación de 10.000 millones a una afiliada de Berkshire; las preferidas tienen cupón de 6,25% y conversión obligatoria prevista en mayo de 2029. Además emitió unos US$80.700 millones en bonos entre enero y agosto (51.800 en el primer semestre, 25.000 en agosto en dólares y US$3.890 millones equivalentes en dólares australianos), y su deuda de largo plazo pasó de 46.547 a 98.165 millones en seis meses (no es exactamente el nominal emitido).404
Capital nuevo, venta de acciones existentes y dilución
La valuación anunciada no es la recaudación. Si la empresa vende acciones nuevas, la caja le entra a ella; si vende un accionista existente, cobra ese accionista:
Caja nueva para la empresa = emisión primaria − comisiones − gastos atribuibles.
Dilución simplificada = capital nuevo ÷ (valuación previa + capital nuevo).
La segunda fórmula supone clases comparables; en la práctica pesan preferencias, convertibles y opciones. Una venta secundaria no financia las facturas del laboratorio, y una valuación de emisión más baja exige más acciones para captar el mismo importe.405
Cómo gira la rueda (y cómo puede girar al revés)
Juntando los cuatro mecanismos, la rueda funciona así:
- Un laboratorio anuncia una compra enorme.
- Sube la acción del proveedor (AMD +23,7% en un día; la reacción de Oracle está en su apartado).406
- Con la acción más alta, el regalo de acciones al laboratorio vale más, el proveedor puede emitir acciones o deuda convertible más barata, y puede invertir más en sus clientes.
- Los inversores de los laboratorios registran ganancias que mejoran sus resultados y sostienen sus acciones.
- Con esas acciones altas, se levantan rondas más grandes y salidas a bolsa a valuaciones más altas.
- Esa plata vuelve como compras. Y vuelve a empezar.
El problema es que la rueda también gira al revés, y por el mismo camino:
- Bajan las acciones.
- Las rondas y salidas a bolsa se achican o se postergan.
- Los warrants valen menos y los tramos atados al precio no se liberan.
- Los inversores de los laboratorios registran pérdidas en vez de ganancias.
- Emitir acciones, convertibles o preferidas sale más caro (capítulo 8). Y hay créditos que dependen directamente del precio: Core Scientific, por ejemplo, solo puede usar su línea de crédito si vale al menos US$3.000 millones en bolsa (ver ficha A10).
- Llega menos plata a los laboratorios, que compran menos o renegocian.
- Si además ocurren los incumplimientos cubiertos, pueden aparecer atrasos y activarse las garantías del capítulo 9.
Por eso sigo precios, rondas y condiciones de financiación antes de esperar un impago. La secuencia demora → necesidad de caja → financiación más exigente → presión sobre valuación → mayor dilución es una hipótesis condicionada: una nueva financiación que permite terminar una obra rentable también puede mejorar las perspectivas. Los casos de Oracle, CoreWeave, SB Energy, Holtec y Firmus están en el capítulo 8.
Si un laboratorio tuviera acciones de su proveedor como garantía
Ejercicio hipotético pedido para entender el mecanismo. No encontré evidencia de que NVIDIA entregara a OpenAI US$30.000 millones en acciones NVDA: la operación anunciada es una inversión para adquirir acciones de OpenAI, y no tengo su cartera completa ni el detalle bancario de cada desembolso.407
Supongo que un laboratorio tiene un paquete de NVDA de US$30.000 millones al 31 de marzo, que conserva y puede vender o dar en garantía sin restricciones. Con los cierres de US$174,40 ese día y US$214,13 el 16 de octubre, son 30.000 ÷ 174,40 = 172,018 millones de acciones, que valen 172,018 × 214,13 = US$36.834,3 millones: 36.834,3 − 30.000 = US$6.834,3 millones de aumento de valor, sin vender. Excluyo dividendos, impuestos, intereses, comisiones e impacto de mercado.408
Si vende las acciones, recibe caja y deja de tenerlas; si las usa como garantía, recibe caja y una deuda, y conserva el riesgo de precio. Supongo un préstamo por 50% del valor inicial de la garantía y un límite posterior de 60%; no son condiciones observadas de un préstamo de OpenAI. La deuda queda en US$18.417 millones contra una garantía de 36.834 (50,0%). Si NVDA cae 10%, la relación sube a 55,6%; con 20%, a 62,5%, por encima del límite, y con 40%, a 83,3% (el cuadro completo está en el respaldo, anexo E10.6).
Con una caída de 20% hay tres remedios alternativos, con cifras sin redondear:
Caja externa a devolver = deuda − 60% × garantía = US$737 millones.
Garantía adicional = deuda ÷ 60% − garantía = US$1.228 millones.
Venta de acciones prendadas para cancelar deuda = (deuda − 60% × garantía) ÷ (1 − 60%) = US$1.842 millones.
La última exige más porque reduce a la vez deuda y garantía. Los plazos y facultades reales dependen del contrato.409
El antecedente documentado es el warrant de AMD: su sección 6 permite ciertas ventas de las acciones obtenidas al ejercer, bajo condiciones, aunque limita transferir el warrant. Eso no prueba ejercicio, venta ni prenda actual. Tampoco encontré evidencia de ventas de NVDA por OpenAI que expliquen octubre: la caída de NVDA de 239,24 el 6 de octubre a 214,13 al corte, 10,50%, identifica un movimiento, no al vendedor ni su causa.410411
La prueba con fecha: la salida a bolsa de Anthropic
Por todo esto, creo que el documento más importante para la bolsa de EE.UU. en los próximos meses es el prospecto público de Anthropic. Por tres razones:
- Una oferta pública confrontaría la valuación privada con compradores públicos. La última ronda fue a US$965.000 millones. Una valuación de US$1,5 billones sería superior, pero falta saber cuánto capital primario recaudaría y con qué derechos. Si sale por debajo de lo esperado, la rueda empieza a girar al revés con todo el mundo mirando.
- Cambia las ganancias de Amazon y Alphabet. Hoy sus participaciones se revalorizan cuando hay una ronda; con una cotización, los cambios de precio de una acción nueva pueden entrar en las ganancias de dos de las empresas más grandes del S&P 500, según clases, restricciones y tratamiento contable. Una estimación basada en Fortune de junio situaba a Amazon en 14%–16,6% y, usando 14% para Google, daba entre las dos aproximadamente US$420.000–460.000 millones sobre una valuación de US$1,5 billones. Son porcentajes no confirmados al corte, antes de dilución y conversión (respaldo, anexo A33).412
- Puede aportar estados auditados y una estructura de capital pública: cuánto cobra, cuánto gasta en cómputo, cuánto debe y cuándo vence. Hoy solo hay anuncios de la empresa, cuentas de sus socios y prensa sobre su prospecto confidencial (los ingresos están en el capítulo 5).
Lo que todavía no sé
- AMD: cuántas acciones se consolidaron después del 27-jun para cada cliente; los anexos detallados no son públicos. Hay que revisar los resultados del 3-nov.413
- Alphabet: cómo se reparten sus ganancias por empresa, incluida la privada que Fortune identifica como Anthropic. La transcripción de resultados tampoco las desglosa.414
- Amazon y Google en Anthropic: qué porcentaje tienen hoy, con qué derechos y cuánta dilución. Los documentos de Anthropic de mayo de 2025 y marzo de 2026 les dan al menos 10% a cada una, y la declaración del 7 de octubre no cuantifica; no extiendo ese piso de marzo ni el 14% de Google publicado en prensa en 2025 a octubre. Las copias públicas de la declaración de Tom Brown y de la decisión de la CMA ocultan porcentajes.415416
- Oferta de Anthropic: US$1,5 billones es una discusión de inversores reportada por Reuters el 15-oct, no un precio de colocación. Hasta el 18-oct no encontré un S-1 público de la propia Anthropic.417
Qué tiene que ver con la tesis: este es el segundo pilar. Las empresas que aseguran a los laboratorios (capítulo 9) son las mismas que les ponen la plata, les dan acciones para que compren y registran ganancias cuando suben sus valuaciones. Estos mecanismos hacen que una parte de la expansión sea sensible a las valuaciones y al acceso a capital. Para mí, el indicador que hay que mirar no es si alguien deja de pagar: es si se cierra la ventana para vender acciones. El capítulo 11 reúne las señales que pueden confirmar o debilitar esta lectura.
11. Escenarios y qué mirar
Mi caso central hasta el segundo trimestre de 2027: la inversión en IA sigue, con subas selectivas en bolsa, correcciones en el camino y resultados distintos entre empresas. Mi confianza es media en la dirección y baja en el tamaño y el calendario. Los otros tres caminos sirven para decirme qué me haría cambiar de opinión; no les asigno probabilidades calculadas.
Si el circuito se deteriora, espero que la primera señal sea una caída de precios y valuaciones que dificulte conseguir capital. Después pueden venir compras que se recortan, contratos que se renegocian y cobros que se atrasan. Para hablar de impago y de contagio a otras empresas necesito pruebas adicionales. La electricidad alarga el tiempo durante el cual un proyecto necesita financiación antes de cobrar.
Los dos compradores que sigo primero
OpenAI y Anthropic venden modelos, pero también compran infraestructura. Un compromiso suyo sostiene ventas futuras de nube, chips y energía. Por eso miro cuánto pueden pagar antes de entusiasmarme con cuánto prometen vender sus proveedores. Comprar acciones de distintas empresas no elimina una dependencia compartida del mismo cliente. Las grandes plataformas tienen otros negocios que generan caja; los laboratorios dependen mucho más de sus servicios y del capital nuevo (la cuenta de los laboratorios).
Dos cadenas posibles: la que todos imaginan y la que yo espero
La cadena que todos imaginan: empieza con un impago
La forma habitual de pensar el riesgo es una cadena de cinco pasos que arranca en el negocio:
- Los clientes de OpenAI y Anthropic. Usan IA, pero lo que pagan puede no alcanzar para cubrir el costo del servicio y de la expansión.
- La caja de los laboratorios. Crece la diferencia entre lo que cobran y lo que tienen que pagar, y la tienen que cubrir inversores y socios.
- Sus compras y sus pagos. Si falta financiación, pueden frenar compras nuevas, pedir otros plazos o incumplir una obligación. Son tres cosas distintas.
- Los proveedores que contaban con esa plata. Cobran menos o más tarde, mientras siguen pagando equipos, obras, intereses y deudas.
- El resto del circuito. El problema crece si esos proveedores recortan sus propios pedidos o pierden financiación y no encuentran cómo cubrir el hueco.
Esta cadena es real, pero creo que llega tarde. Si la rueda de la IA se paga en buena parte con acciones (capítulo 10), lo primero que se mueve es un precio, no un pago.
La cadena que yo espero: empieza con una caída de precios
Paso 1. Caen las acciones y las valuaciones, antes de que falte un pago. La primera señal que me importa es una revisión de lo que se espera vender, ganar o financiar. Si un laboratorio baja su previsión de ingresos, necesita una ronda más grande o consigue capital en peores condiciones, el mercado empieza a descontar menos compras futuras. Lo mismo si una nube recorta su inversión o un proveedor baja su previsión de ventas.
El 8 de octubre coincidieron noticias sobre cómo se medían los ingresos de OpenAI con caídas en sus proveedores (cuento esa rueda más abajo). Una caída de bolsa no es lo mismo que no poder pagar, pero sí cambia la confianza con la que se pone capital para financiar la expansión. Y en esta rueda, la confianza es el combustible.
Paso 2. Se achican las rondas, la salida a bolsa y el crédito. Si cae la confianza en los cobros futuros, a una nube le cuesta más conseguir plata para terminar una obra o renovar su deuda. Si se demora una ronda o la salida a bolsa de un laboratorio, se postergan instalaciones y pedidos, y pueden vencer pagos antes de que llegue el capital esperado. El problema puede empezar por el crédito aunque todavía haya clientes: si endeudarse cuesta más, una empresa retrasa obras, eso demora las entregas y los cobros, y mientras tanto se gastan las reservas.
Paso 3. Los laboratorios recortan o renegocian compras. Imagino que uno de los laboratorios consigue menos capital del que esperaba y pide demorar capacidad nueva o cambiar los pagos de un contrato. La cancelabilidad de SpaceX y la condición de financiación del pedido de Nscale muestran mecanismos distintos; sus importes, plazos y cláusulas están en los contratos de nube. Una salida permitida por el contrato no equivale a un impago.
Paso 4. Sufren las nubes y los constructores que se endeudaron. La nube que contaba con esos ingresos todavía tiene que pagar sus equipos, la obra y los intereses. Si no puede reemplazar al cliente ni conseguir otra financiación, recorta pedidos a sus proveedores. Así una dificultad del laboratorio llega a chips, construcción, energía y crédito.
El golpe sería desigual. Una empresa con otros clientes y mucha caja lo absorbe mejor. Un proyecto construido principalmente para un solo comprador, financiado con deuda y sin una alternativa rápida, queda mucho más expuesto.
Paso 5. Se activan las garantías de los grandes, y pierden valor sus participaciones. Al final de la cadena están los que firmaron garantías y los que pusieron capital en los laboratorios (capítulos 9 y 10). Pierden por los dos lados: lo que invirtieron en su cliente y lo que esperaban cobrarle. La garantía de NVIDIA es un ejemplo de exposición condicionada que empieza por fases; el monto máximo no es una pérdida segura ni una suma exigible de una vez.
El reloj eléctrico estira la cadena
La electricidad no es un paso más de la fila: cambia cuánto dura cada paso. En el campus de OpenAI en Ohio, el alquiler de cada fase y las obligaciones asociadas empiezan cuando esa fase cumple las condiciones para estar lista, incluidas conexión y generación, y la garantía de NVIDIA solo cubre edificios ya listos para operar (capítulos 9 y 7). Una demora eléctrica, entonces, no activa el seguro: lo corre. Alarga el tiempo entre el paso 2 y el paso 4: el dueño del edificio sigue pagando intereses y anticipos de equipos sin cobrar un dólar de alquiler, y en Ohio puede tener que pagarle daños al inquilino. El ejercicio del costo de esperar separa los intereses de seis meses de la asignación lineal del costo de los equipos; sus supuestos no prueban una pérdida observada ni que los equipos se hayan desgastado por ese monto.
Por eso hablo de dos relojes. El eléctrico dice cuándo se prende cada gigavatio; el financiero dice cuánto tiempo más va a estar abierta la ventana para vender acciones a buen precio. Mientras el segundo sea más largo que el atraso del primero, la fila no se mueve. Si la ventana se cierra con los gigavatios todavía esperando electricidad, el medio (SB Energy, Oracle, las neoclouds) se queda sin las dos cosas a la vez: sin cobros y sin plata nueva. Y la fila llega a los aseguradores hacia 2029–2031, cuando esos edificios estén listos y los laboratorios tengan que empezar a pagarlos.
En la plata, cada paso deja una marca distinta. Si baja el precio por tarea, cuesta más cubrir los pagos mínimos por capacidad; si el centro de datos espera electricidad, corren intereses y puede achicarse el crédito; si el cliente consume menos, se retiene plata del proyecto o se le exige al garante; si una generación nueva de chips baja el valor de la GPU, el prestamista presta menos sobre esos equipos; y si se demora una ronda, vencen pagos antes de que llegue el capital (el cuadro completo, con qué comprobar en cada caso, está en el respaldo, anexo E11.1).
Hay cosas que pueden frenar la cadena: equipos que se pueden reasignar a otro cliente, electricidad a buen precio, la posibilidad de reemplazar clientes y dueños con otras fuentes de plata. Este mecanismo me sirve para saber dónde mirar; no alcanza para calcular la probabilidad de una crisis de todo el sistema.
Qué tiene que pasar para que sea una crisis y no un mal momento
Para que un pago atrasado termine en un incumplimiento importan tres cosas: la fecha en que se vuelve exigible, la caja disponible y si se consigue financiación o un arreglo a tiempo. Anticipos, garantías, prórrogas y otros clientes pueden cortar esa cadena.
Mi prueba de contagio exige una secuencia que se pueda ver: menos cobros, pérdida en una contraparte, financiación que se retira y efecto en otra empresa o en otro mercado. Si el proyecto se reemplaza, se renegocia o recibe capital sin trasladar la pérdida, es un problema acotado.
Mi hipótesis no necesita que desaparezca la demanda de IA. Puede haber cada vez más uso y, aun así, que un laboratorio no genere caja suficiente para sostener el ritmo de compras que prometió. Ahí se juntan los modelos baratos (capítulo 4), la rentabilidad de OpenAI y Anthropic (capítulos 5 y 6) y los ingresos que esperan sus proveedores.
Fechas de contrato que importan más que el anuncio
Cada contrato tiene su deudor, sus plazos y sus salidas. Los contratos están en el respaldo, anexo A, y la situación financiera de Oracle, CoreWeave, IREN y Riot, en quién paga la espera. Estas son las fechas que miro (un préstamo puente es crédito de corto plazo hasta conseguir financiación definitiva):
| Hito | Ventana documentada | Comprobación necesaria |
|---|---|---|
| Aceptación de capacidad de Nscale por Anthropic | Fecha límite de financiación y ventana de terminación tachadas en el documento público | Financiación aceptable cerrada y aceptación de cada bloque; no inventar una fecha pública418 |
| Disponibilidad y amortización de préstamos de CoreWeave | Primeros pagos de uno en noviembre de 2026; fin de disponibilidad de otro a más tardar 31-dic-2026; otro disponible hasta junio de 2027 | Saldo usado, cuota y reservas, distinguiendo cada vehículo; detalle419420 |
| Entregas de IREN a Microsoft | Cuarto trimestre de 2026, con extensiones que pueden llegar al comienzo del segundo trimestre de 2027 | Bloques aceptados, prórrogas válidas y cobros, no un día único de incumplimiento421 |
| Puente de Riot | 31-dic-2026 según el 8-K de agosto, posterior al 10-Q que decía 15-oct | Refinanciación firmada, enmiendas y saldo desembolsado de la facilidad de hasta US$573 millones422423 |
| SpaceX con Anthropic y Google | Ventanas de salida distintas; Google desde después del 31-dic-2026 | Entrega, aceptación y avisos; cláusulas424425 |
| Edificios de SB Energy con garantía de NVIDIA | Primeras fases previstas en el año fiscal 2029 de NVIDIA, que comienza en 2028 | Energización, comienzo efectivo del alquiler y condiciones del garante, no solo una fecha de obra426 |
¿2001 o 2008?
La comparación con 2001 me sirve porque se parece en dos cosas: mucha inversión en capacidad y proveedores que financian al comprador. Para llegar a algo como 2008 hace falta un paso más: que el problema pase al crédito, es decir, que las pérdidas lleguen a fondos o bancos y estos dejen de prestarle a otros. No doy por hecho que eso vaya a pasar.
En 2001 el deterioro empezó por inversión tecnológica y expectativas que no se sostuvieron, y se agrandó con menos inversión, pedidos, empleo y ganancias. En 2008 empezó por pérdidas hipotecarias en una red muy endeudada, y se agrandó porque desapareció la financiación, las garantías perdieron valor y hubo ventas forzadas. Ahora miraría si hay capacidad sin demanda rentable, quién pierde, quién deja de prestar y si el problema sale del proyecto (la comparación completa está en el respaldo, anexo E11.2).
El crédito privado conecta proyectos, fondos y bancos
El crédito privado son préstamos que no da un banco sino fondos de inversión. El informe de estabilidad financiera de la Fed de mayo de 2026 registra US$2,6 billones de compromisos de bancos con intermediarios que no son bancos al cierre de 2025.427428 Es un universo mucho más amplio que la IA, y no es plata ya prestada ni una estimación de pérdidas. Importa por el vínculo: un proyecto puede financiarse fuera de un banco y, aun así, depender de un fondo que usa líneas de crédito bancarias. El riesgo no desaparece porque salga del balance del prestamista tradicional.
También hay amortiguadores. La Fed describe bancos con niveles de capital altos y menos endeudamiento de los intermediarios de bolsa que en la crisis de 2008.429 Es información con retraso y no cubre toda la red, pero alcanza para no tratar 2026 como una repetición de 2008. En los hogares vigilaría el peso de las cuotas, la mora en consumo e hipotecas, los ingresos reales y el ahorro: una familia que puede gastar sostiene la demanda; una que tiene que recortar le pasa el ajuste a otras empresas.
Tres señales en el crédito privado, y cómo las busco
Para ver si un problema de caja de OpenAI o de Anthropic llega a sus proveedores y a quienes les prestan, sigo tres señales: cobros que se postergan, inversores que quieren salir y más deuda para cubrir los pagos. Los datos están en los informes trimestrales y en los avisos a inversores de cada fondo o prestamista, en su página para inversores y, cuando corresponde, en la SEC.
- Intereses que se suman a la deuda en vez de cobrarse. Se llama PIK (payment-in-kind, “pago en especie”). El fondo registra un ingreso, pero esa plata todavía no le entró. Cómo lo identifico: en los resultados busco “PIK interest income” (ingresos por intereses PIK) y “total interest income” (ingresos totales por intereses), divido el primero por el segundo y lo comparo con el trimestre anterior. Si sube, una parte mayor del ingreso son intereses que se agregan a la deuda. También reviso si préstamos que pagaban en efectivo pasaron a pagar así. Un ejemplo de dónde aparece: los resultados de Kayne Anderson BDC.430
- Los inversores piden salir y el fondo solo acepta una parte. En los fondos que permiten retiros, salir significa que el fondo te recompra tu parte y te devuelve la plata. Cómo lo identifico: en el resultado definitivo de cada ventana de retiro busco las solicitudes (“repurchase requests” o “shares tendered”) y las aceptadas (“shares accepted for repurchase”), para la misma ventana y en la misma unidad. Si acepta menos, parte de los pedidos quedó sin atender; miro si esa diferencia crece y qué límite de retiro estaba pactado. Ejemplo: el aviso de BCRED sobre retiros (tiene cifras preliminares; para cerrar la cuenta buscaría el resultado definitivo).431
- Se usa más crédito y queda menos para pedir. Cómo lo identifico: en la nota de deuda busco “Credit facilities” y tres datos: el límite, cuánto se usó (“outstanding principal”) y cuánto queda disponible (“amount available”). Los comparo con el trimestre anterior, usando la disponibilidad que publica el informe, porque puede depender de garantías y otras condiciones. Después leo la sección de caja (“Liquidity and capital resources”) para ver para qué pidieron esa plata. Me preocupa si usan más crédito para cubrir pagos o retiros porque no alcanzan los cobros, y a la vez les queda menos margen para volver a pedir. Ejemplo de informe con saldo usado, límite y disponibilidad.432
Buscaría las tres juntas en el mismo fondo o en empresas con vínculos documentados, y las confirmaría con pagos atrasados, pérdidas en préstamos o préstamos que el fondo deja de contar como ingreso porque duda de cobrarlos (“non-accrual”).
Una sola advertencia: cada señal por separado puede ser normal. El PIK puede estar pactado desde el principio, los retiros pueden tener límites normales y más crédito puede financiar crecimiento. Por eso miro la causa, y para atar el problema a la IA necesito identificar qué préstamo o proyecto depende de OpenAI o de Anthropic. Los ejemplos muestran dónde están los datos; no digo que esos fondos estén en crisis.
Mi apuesta mientras tanto: hasta el segundo trimestre de 2027
En la bolsa espero subas en algunos proveedores que ya venden, cobran y ganan plata, caídas en el camino y resultados muy distintos entre empresas. Por eso buscaría esos negocios y mantendría efectivo para poder comprar cuando el precio me convenga. Hoy considero más probable que la expansión continúe a que haya una crisis general. Es mi lectura actualizada al 16 de octubre de 2026, no una proyección calculada del S&P 500.
Eso sale de lo que analicé: hay demanda, capacidad en construcción y compradores grandes con negocios que generan caja. Los últimos resultados publicados antes del corte siguen mostrando expansión: NVIDIA creció en centros de datos; Broadcom, en semiconductores para IA; Micron publicó resultados récord y una previsión de más ventas para su siguiente trimestre; Eaton creció en pedidos eléctricos, y GE Vernova, en pedidos de centros de datos.433434435436437 La continuidad es mi interpretación de esos datos, no una previsión de estas empresas. Espero que esa demanda sostenga entregas en los próximos meses, aunque algunos proyectos se atrasen y la competencia entre modelos siga presionando lo que pueden cobrar los laboratorios.
Cómo espero que avance hasta 2028
- De octubre a diciembre de 2026: continuidad con sobresaltos. Espero que sigan los pedidos y la instalación de capacidad. Los resultados y los anuncios de financiación pueden mover fuerte las acciones. El riesgo inmediato es que cambie lo que el mercado espera cobrar, aunque la obra siga avanzando.
- De enero a junio de 2027: más selección entre ganadores y perdedores. Van a pesar más los ingresos que se cobran y la ganancia que deja cada proyecto. Si las grandes sostienen sus planes, veo mejores posibilidades en equipos eléctricos, redes, memoria y cómputo rentable. Si recortan inversión o los laboratorios necesitan más capital del esperado, quedan más expuestos los proyectos que dependen de financiación. La posibilidad de un frenazo aumenta, pero no es mi caso central de hoy.
- Durante 2028: más capacidad funcionando y más presión para hacerla rendir. Espero que el uso siga creciendo y que se vea más claro quién puede ganar plata con precios más bajos y quién construyó demasiado o demasiado caro. En mi caso base, Anthropic se acerca al equilibrio operativo en 2028, pero aún consume caja, y OpenAI todavía necesita financiación. El ritmo puede cambiar si la capacidad se entrega más tarde o si la eficiencia reduce lo que hace falta comprar.
Para OpenAI y Anthropic, miro 2027–2029 como una ventana para revisar si los ingresos y la financiación acompañan los pagos que van venciendo. Los compromisos se reparten en varios años y no vencen todos juntos: no es una fecha de quiebre. Para cada proyecto voy a separar cuatro fechas: la puesta en servicio, el primer pago, el vencimiento de la deuda y la condición que activa una garantía.
Cuándo cambiaría la apuesta
La cambiaría antes de esperar una quiebra si aparecen juntos recortes de inversión en compradores grandes, revisiones de ingresos en los laboratorios y financiación más difícil para sus proveedores. Eso me llevaría a reducir primero lo que más depende de nuevas rondas, de un solo cliente o de una refinanciación cercana. Una cancelación importante o una financiación que fracasa me obligan a revisar la tesis apenas se conocen.
Los dos informes seguidos que pido sirven para confirmar una tendencia. Para manejar el riesgo no los espero: revisaría la exposición desde la primera noticia importante de cancelación, atraso de cobros, baja de previsiones o financiación que fracasa.
Los cuatro caminos, de un vistazo
Son caminos cualitativos para los próximos 6 a 12 meses, no promesas de retorno. Tampoco son los ocho casos numéricos del pronóstico: aquellos prueban ingresos y costos; estos ordenan cómo interpretaría la evidencia del negocio, la financiación y el mercado.
| Escenario | En una frase | Qué tiene que pasar | Señal que lo marca |
|---|---|---|---|
| Base (mi caso central) | La IA crece, pero la plata se reparte mal | Ventas y uso pago siguen creciendo, más despacio; la capacidad se entrega de forma despareja | Dos proveedores que siguen creciendo en lo facturado de verdad, con crédito abierto pero más selectivo |
| Alcista | El uso crece más rápido que la baja de precios | El volumen pagado compensa los precios más bajos y el margen sube | Margen mejor en dos informes comparables y caja libre sin anticipos extraordinarios |
| Bajista | La IA crece, pero la acción cae | Crecimiento y margen por debajo de lo que el precio ya da por hecho | Frenazo de 5 puntos porcentuales o más en dos proveedores y dos informes seguidos |
| Crisis | Se rompe un pago y el problema se contagia | Un impago o una refinanciación fallida sin plata disponible, que daña a otras dos empresas | Incumplimiento confirmado; prima de riesgo de bonos riesgosos arriba de 500 puntos básicos como alarma |
Dónde entra el reloj eléctrico en cada escenario
En mi hipótesis para el caso base, la electricidad llega a tiempo para entre la mitad y dos tercios de la capacidad prevista para 2026–2028; el resto se corre a 2029–2031, y la espera la pagan los dueños de edificios. El alcista necesita que la generación propia llegue a escala (≈13 GW a fines de 2027 según la proyección de Cleanview, no capacidad ya operativa).438 El bajista se vería en atrasos de más de dos trimestres en campus grandes o en otra subasta corta de PJM,439 y la crisis, en un campus grande financiado con deuda que se queda sin electricidad y sin plata nueva a la vez (el cuadro completo está en el respaldo, anexo E11.3).
Base: la IA crece, pero la plata se reparte mal
La demanda y la obra siguen, pero el mercado empieza a pedir pruebas. Hay proyectos que se atrasan o se renegocian, y pesa más la diferencia entre ganadores y perdedores que una caída de toda la cadena.
- Qué tiene que pasar: las ventas y el uso pago siguen creciendo, aunque más despacio. Las empresas con caja financian lo que ya firmaron. La capacidad nueva se entrega de forma despareja, y el ahorro de costos se reparte entre clientes, laboratorios, nubes y fabricantes de chips.
- Cuándo se vería: desde ahora. El contraste fuerte llega entre los resultados de fines de 2026 y las entregas y la financiación del primer semestre de 2027.
- Señales: al menos dos proveedores siguen creciendo en lo que realmente facturaron, sin necesidad de estirar su ingreso anualizado. La caja operativa aguanta frente a lo que cada empresa invierte, y las entregas se cobran. El crédito sigue abierto, aunque más selectivo.
- Qué lo refutaría: que el gasto pago caiga en varios proveedores a la vez y empiecen a fallar las financiaciones. O lo contrario: que márgenes y caja mejoren en todos sin gastar más en obra, lo que empujaría hacia el caso alcista.
Alcista: el uso crece más rápido que la baja de precios
Cuesta menos hacer cada tarea, aparecen usos nuevos y los clientes renuevan y pagan más. Los márgenes y la caja mejoran, y la infraestructura empieza a pagarse sola.
- Qué tiene que pasar: que el volumen que se paga compense los precios más bajos. Un ejemplo: si el precio baja 30%, el volumen tiene que subir 42,9% solo para cobrar lo mismo (porque 1 ÷ 0,7 = 1,429). El margen tiene que subir después de pagar cómputo y comisiones, no solo la cantidad de usuarios o de tokens. Y la capacidad nueva se tiene que aceptar y facturar a tiempo.
- Cuándo se vería: las primeras mejoras de margen, en los informes de fines de 2026 y del primer semestre de 2027. La confirmación en caja y en renovaciones, entre abril y octubre de 2027. Las acciones pueden anticiparse.
- Señales: el margen mejora en dos informes comparables. La caja libre mejora sin depender de anticipos extraordinarios. Los hitos de aceptación y los cobros confirman los pedidos.
- Qué lo refutaría: que suban los tokens y los usuarios, pero no el ingreso neto, la retención de clientes ni lo que queda después de pagar el cómputo. O que la capacidad nueva necesite cada vez más ayuda financiera por cada dólar vendido.
Bajista: la IA crece, pero la acción cae
Las ventas pueden seguir subiendo y las acciones bajar igual, si el precio ya descontaba más de lo que llega. No hace falta que quiebre OpenAI ni Anthropic: alcanza con precios más bajos, más gasto y tasas altas.
- Qué tiene que pasar: el crecimiento y el margen quedan por debajo de lo que el precio de la acción ya da por hecho. Los costos fijos y los pagos firmados bajan más lento que las ventas. Financiarse sale más caro, u obliga a emitir acciones nuevas que achican la parte de los accionistas actuales (dilución), y se atrasa la capacidad adicional.
- Cuándo se vería: la bolsa puede corregir en cualquier rueda. En el negocio, la evidencia suele aparecer entre los resultados de fines de 2026 y mediados de 2027. No hay que esperar una quiebra para reconocerlo.
- Señales: un frenazo de 5 puntos porcentuales o más en el crecimiento comparable de la nube y la IA (por ejemplo, que un crecimiento anual de 30% baje a 25%), durante dos informes seguidos y en dos proveedores, con peor margen o peor perspectiva. Ese umbral lo elegí yo para no reaccionar a un solo dato; no es una ley estadística. También: dos proveedores que recortan pedidos mientras los cobros empeoran, garantías que valen menos y refinanciaciones más caras.
- Qué lo refutaría: que los márgenes y los cobros mejoren de forma sostenida, que la capacidad se entregue a tiempo y que las deudas se financien sin peores condiciones.
Crisis: se rompe un pago y el problema se contagia
Una caída fuerte de la bolsa, o un compromiso enorme a muchos años, no alcanzan para llamarlo crisis. Hay crisis si falta plata de verdad, la financiación está cerrada, una deuda vence y el problema salta a otras empresas.
- Qué tiene que pasar: un hecho comprobable: un impago, un incumplimiento grave de las condiciones de un préstamo, una cancelación, un rescate o una refinanciación que fracasa. Que la caja libre y la financiación disponible no cubran los pagos próximos. Y que al menos dos empresas independientes salgan dañadas por el mismo hecho (es mi criterio para hablar de contagio).
- Cuándo se vería: puede acelerarse en pocos días después de un fallo confirmado, pero no se puede fechar con datos públicos. Sí hay puertas concretas en los contratos, como las de CoreWeave, Riot e IREN entre noviembre de 2026 y comienzos del segundo trimestre de 2027 (están en las fechas de contrato, más arriba), pero no son el vencimiento de toda la industria.
- Señales: un incumplimiento confirmado, una falta de liquidez que ya se puede reclamar y daño en otras empresas. Para el crédito tomo una alarma: que la prima de riesgo de los bonos de empresas riesgosas (lo que esas empresas pagan de más sobre el Tesoro para endeudarse) supere los 500 puntos básicos. La referencia que pude documentar es 316 puntos básicos al 13-oct-2026, anterior al corte; no la presento como cierre del 16.440 La elegí yo y no es una condición necesaria ni suficiente: un proyecto puede fallar con el crédito general en calma, y el crédito general puede empeorar por razones que no tienen nada que ver con la IA. Otra señal: contratos grandes que siguen “en pie” mientras se suspenden pagos o entregas.
- Qué lo refutaría: que el problema se resuelva en el lugar, con garantías, capital nuevo, otro cliente o mudando la carga a otro centro, sin dañar a terceros. Sería el fracaso de un proyecto, no una crisis general.
Por qué elijo la base
Porque es la que mejor encaja con lo que ya se ve. Hay clientes que pagan (capítulo 3), la obra sigue avanzando (capítulo 7) y la financiación todavía llega, aunque más cara (capítulo 8). Ninguna de las tres cosas se rompió. Lo que falta es la prueba de que todo eso deje ganancias.
Para pasar al camino alcista quiero dos publicaciones comparables seguidas que muestren mejores márgenes y cobros, además de renovaciones. La noticia de que Anthropic tuvo ganancia en el tercer trimestre, según el FT, es un avance, pero esa ganancia sigue sin monto, definición ni conciliación pública de caja, y no la equiparo a caja libre.441 Con los costos que supongo en mi modelo anual (capítulo 6), Anthropic tendría caja libre positiva desde 2029, y OpenAI llegaría al equilibrio operativo en 2030. Esas fechas dependen de mis hipótesis y pueden cambiar.
Un mercado bajista puede llegar mucho antes que un fracaso de adopción, que sería algo mucho más profundo: que la IA no consiga meterse de forma útil y habitual en la vida de las personas ni en el trabajo de las empresas. El uso cotidiano que muestro en el capítulo 3 ya existe; la incógnita es cuánto se convierte en pago recurrente y en margen.
Mi convicción de largo plazo
La IA vino para quedarse, y creo que puede transformar la economía incluso más que internet. Con o sin crisis financiera, con OpenAI y Anthropic o con otros ganadores, espero que la adopción necesite mucho cómputo, memoria, redes y energía. Eso no quiere decir que haga falta cada proyecto anunciado, en el lugar y el plazo actuales: la eficiencia y la sustitución pueden cambiar qué capacidad vale.
No tomo el escenario de catástrofe tecnológica como mi caso central, y creo que parte del discurso público exagera ese riesgo. Es una opinión, no una demostración de que el riesgo sea cero. Tampoco lo confundo con una crisis financiera: una tecnología que dura puede dejar en el camino empresas quebradas y accionistas con pérdidas.
Qué puede frenar la suba antes de mediados de 2027
Hay una desaceleración que ya está en las estimaciones. En la publicación del 16 de octubre, el consenso que recopila FactSet esperaba que las ganancias del S&P 500 crecieran 19,3% en el primer trimestre de 2027 y 2,8% en el segundo, contra los mismos trimestres de 2026.442 Es el índice completo, no una medida de la IA. Ese menor crecimiento ya se conoce y puede estar en los precios; para la bolsa va a importar si los resultados y las nuevas previsiones salen mejor o peor que lo esperado.
Para posicionarme antes de junio, me guiaría por lo que se publica antes: los resultados de 2026 y los planes para 2027; después, los resultados del primer trimestre y las previsiones para el segundo. Muchos resultados de abril–junio se conocen recién después de junio: esperarlos sirve para confirmar lo que pasó, pero llega tarde para anticiparse.
Mi modelo también dice que crecer no resuelve la financiación por sí solo. Para todo 2027, el caso base supone ingresos de US$95.000 millones para OpenAI y de US$133.436 millones para Anthropic. Aun así, proyecta que van a consumir caja libre: −US$57.725 millones OpenAI y −US$26.755 millones Anthropic. Son supuestos y resultados de mi modelo anual (capítulo 6), con la forma de medir ingresos de cada empresa: no es una comparación pareja de sus ventas ni la plata que necesitan juntar antes de junio.
Con esta lectura, la pregunta para invertir es qué empresas pueden cobrar durante la expansión y cuánto de ese crecimiento ya exige el precio de sus acciones. Eso es el capítulo 12.
El tablero para cambiar de opinión
Son criterios de seguimiento, no probabilidades ni pronósticos de cada indicador. Lo que debilitaría mi caso base es un deterioro al mismo tiempo, y sostenido, de la demanda que paga, de las entregas y de la financiación. No cuento señales como en una votación: se superponen y no pesan lo mismo.
| Qué miro | Fortalecería mi caso base | Lo debilitaría |
|---|---|---|
| Clientes que repiten la compra443444 | Dos trimestres de crecimiento pagado, medido igual y sobre el mismo grupo de clientes | Un deterioro que dura en grupos de clientes, confirmado por varios vendedores |
| Cuánto cuesta cada tarea445446 | Costo total menor, con calidad y cobro neto estables | Más uso que necesita ayudas (subsidios) cada vez mayores |
| Electricidad447448 | Auditoría y fechas de conexión confirmadas (según un estudio de abogados, los informes de ERCOT vencen el 10-dic-2026), y después energización | Retrasos de más de dos trimestres con obligaciones que no se pueden postergar |
| Financiación449450 | Ventas que se convierten mejor en caja y menos dependencia de anticipos nuevos | Menos pagos adelantados de clientes, más plata retenida para los acreedores y vencimientos de capital cerca |
| SpaceX451452 | Entregas aceptadas y contratos que siguen después de las ventanas de salida | Reducciones o terminaciones sin un reemplazo rentable |
Lo que confirmaría o refutaría cada uno de los cuatro escenarios, con sus fuentes, está en el respaldo, anexo E11.4. Un ejemplo: el caso alcista se cae si crecen solo los tokens reutilizados (caché), los repositorios o los usuarios gratis, mientras baja el gasto de los clientes que se quedan.
Dos ruedas que sirven como advertencia
El 8-oct-2026 hubo una venta amplia cuando se discutía la medición de ingresos de OpenAI. Ese día Reuters aclaró que no podía verificar la cifra del FT; después la confirmó con una fuente propia.453 Entre cierres del 7 y el 8, AXT cayó 10,19%; Astera Labs, 9,21%; CoreWeave, 7,77%; IREN, 7,70%; Nebius, 7,35%; Oracle, 5,48%; Micron, 4,79%; Broadcom, 4,35%; AMD, 3,90%; y NVIDIA, 2,94%. La coincidencia no identifica una causa única ni demuestra un impago.454
El 14-oct-2026 se publicó un IPC de septiembre de 0,6% mensual y 3,7% interanual, frente al 3,6% que esperaba el mercado. La nafta subió 9,1% en el mes y explicó más de la mitad del aumento; sin alimentos ni energía, las variaciones fueron 0,3% y 2,6%. Coincidió con la noticia de ingresos trimestrales de Anthropic. No atribuyo a una sola noticia la caída de cada proveedor.455456
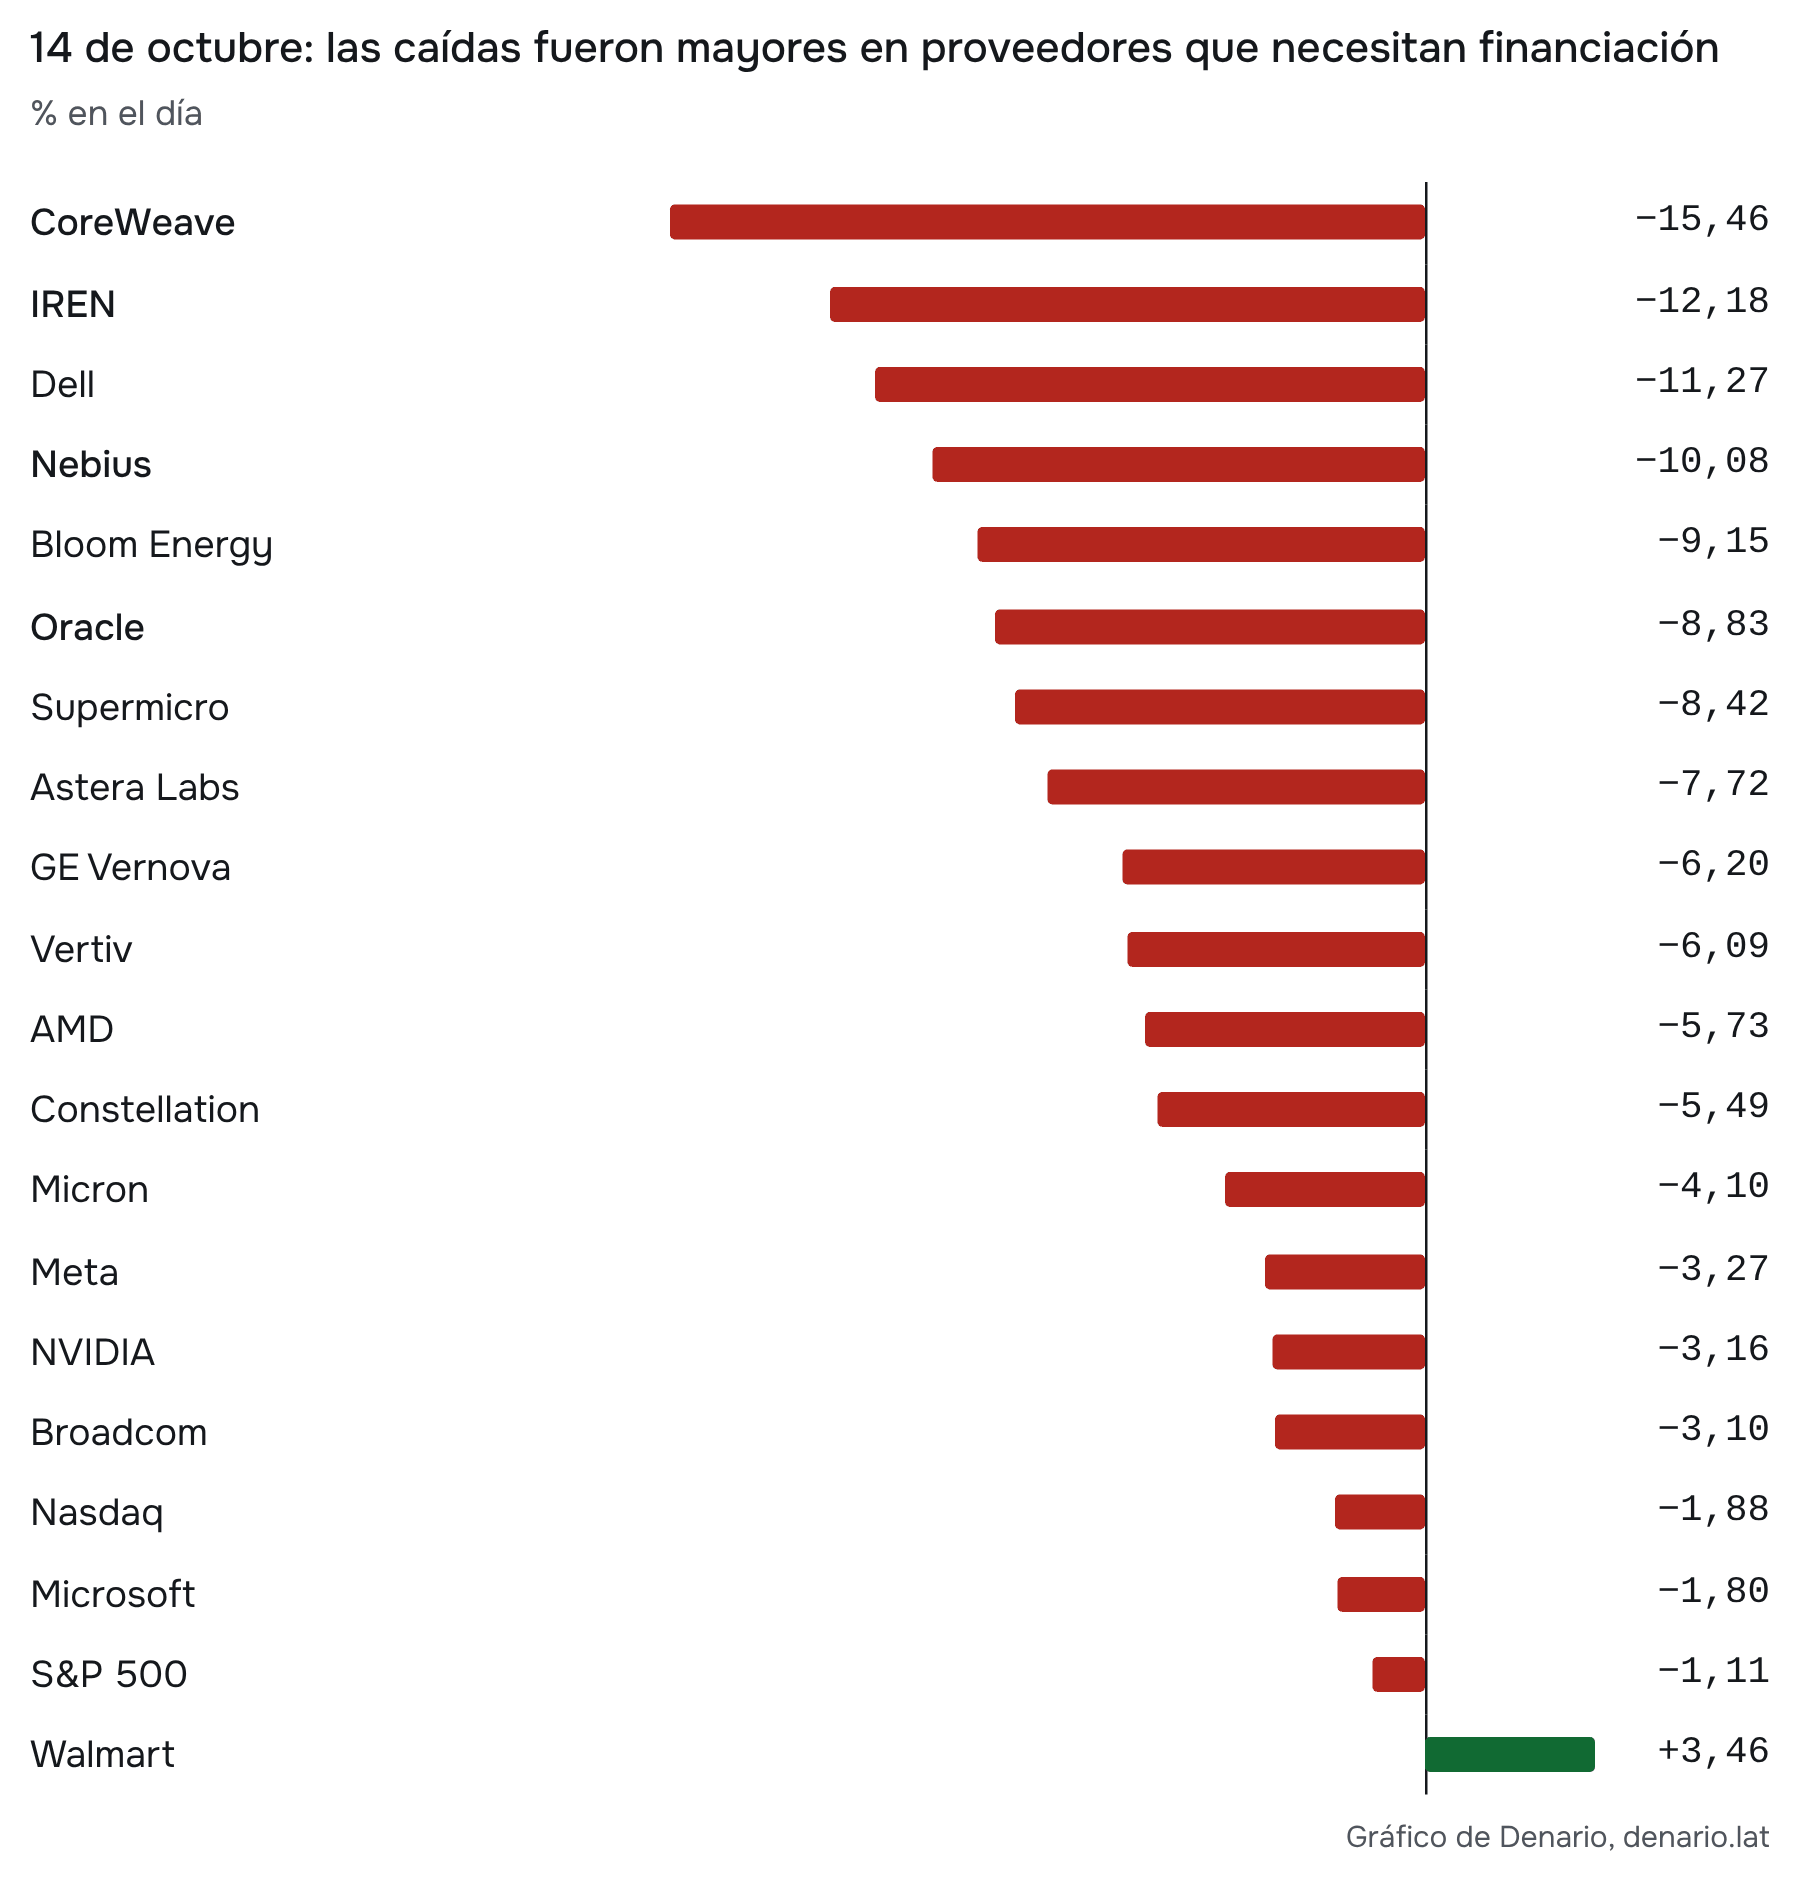
La foto al cierre del 16 de octubre
El S&P 500 cerró en 7.659,44 puntos, con una suba de 11,89% en 2026; el Nasdaq, en 26.140,03 puntos, con 12,47%. Debajo de los índices, los resultados son muy distintos: en el año, Sandisk sube 447,35%, Dell 258,84% y Micron 207,92%, mientras Oracle cae 34,21%, IREN 28,54% y CoreWeave 14,27%. El cuadro con los mismos 30 índices, fondos y empresas de la rueda del 14, con su cierre, su rendimiento en 2026 y la variación de ese día, está en el respaldo, anexo E11.5.457
Al 16-oct, los valores de mercado de Microsoft, Amazon, Meta y SpaceX eran aproximadamente US$3,93; 2,70; 1,81 y 2,53 billones, respectivamente; Walmart, US$945.500 millones.458
El Tesoro a dos, diez y treinta años cerró el 16-oct en 4,74%, 5,09% y 5,43%. El 14-oct, el día del evento, esos rendimientos eran 4,82%, 5,19% y 5,52%, y la tasa real a diez años era 2,84%.459460
Calendario: qué miro y cuándo
Consultado el 18-oct-2026, esto es lo que miro primero. La secuencia de resultados empieza el 20 de octubre con SpaceX y sigue con Meta y SAP el 21 y Bloom Energy el 22. El 28 de octubre se concentran Microsoft, Alphabet, GE Vernova, la eléctrica AEP, Vertiv y la decisión de la Fed.461 El 29 publica Amazon y salen el PBI preliminar del tercer trimestre y el PCE de septiembre.462 En noviembre vienen AMD el 3 y NVIDIA alrededor del 18. Esa fecha de NVIDIA es una estimación de terceros, sin hora ni confirmación de la empresa, y antes de usarla comprobaría su anuncio. En cada resultado busco lo mismo: contrastar ventas con cobros, capacidad aceptada, inversión, deuda y financiación. La lista de empresas, con fechas y enlaces, está en el respaldo, anexo E11.6.
El calendario completo (respaldo, anexo C) conserva todas las cotizadas identificadas en las fichas y en las relaciones del informe, incluso cuando no pude confirmar su próxima fecha. La revisión ampliada confirmó 51 de las 84 fechas antes pendientes: el anexo C reúne ahora 95 fechas identificadas, con su estado, y 33 casos sin confirmación recuperada. No convierto una búsqueda sin resultado en la afirmación de que no hay anuncio.
Publicaciones económicas, prospectos y decisiones eléctricas
Fuera de los resultados, sigo la posible salida a bolsa de Anthropic. Según Bloomberg, el roadshow podría empezar la semana del 9 de noviembre. Bajo el procedimiento de la SEC, el S-1 público y los borradores deben presentarse al menos 15 días antes, así que la referencia sería el 25 de octubre; no es una fecha anunciada de prospecto ni de cotización.463464 No encontré un prospecto público completo de Anthropic que permita cerrar las incógnitas del laboratorio: lo que se sabe de su salida a bolsa sigue siendo de prensa.
En el reloj eléctrico, los informes y criterios de la revisión de grandes cargas de ERCOT salen el 10 de diciembre, y la comisión de servicios públicos de Texas tiene reunión prevista el 17. Ni los informes reanudan solos todas las conexiones ni la reunión sola levanta la pausa sobre cargas de 75 MW o más.465 En PJM no hay fecha nueva confirmada para las ofertas de la compra de emergencia: la ventana prevista no se abrió, y la suspensión de cinco meses que FERC impuso a su propuesta termina el 28 de febrero de 2027.466 La Fed vuelve a reunirse el 8 y 9 de diciembre, con proyecciones, y el empleo y el IPC de octubre salen el 6 y el 10 de noviembre.467468 Las demás publicaciones, con su estado, están en el respaldo, anexo E11.7.
Después de esta secuencia voy a releer los cuatro escenarios el 16 de abril de 2027 y el 16 de octubre de 2027. Son fechas para revisar, no fechas de caída.
Cómo mantendría actualizado el informe
Propongo un registro central que una cada empresa, contrato, indicador y cuenta con todos los apartados afectados. Es una propuesta de revisión manual, sin alertas automáticas. Cada pregunta de «Lo que todavía no sé» conserva su texto y un identificador en el registro de seguimiento (respaldo, anexo C), incluso si se repite en varios capítulos, y solo la doy por cerrada si la respuesta resuelve su período, entidad y alcance. Para empresas, contratos y capital, electricidad y equipos, mercado, cuentas propias y preguntas abiertas guardaría datos distintos y los revisaría en momentos distintos: al publicar resultados, al alcanzar cada hito, con una conciliación mensual de mis cuentas y una revisión semanal de novedades (el detalle está en el respaldo, anexo E11.8).
El responsable sería yo, con apoyo de quien haga la revisión documental. Ante una novedad, guardaría la fuente y el dato anterior, comprobaría qué cambió, identificaría los párrafos, cuentas y gráficos afectados y dejaría una actualización propuesta. Que no haya noticias no confirma que todo siga igual. Cada PDF conserva su corte, y los cambios posteriores quedan pendientes de incorporación y aprobación, con su historial.
Qué me daría más confianza y qué me preocuparía
La tesis ganaría fuerza si, en los próximos dos trimestres informados, suben los cobros sin depender de créditos promocionales; las tareas dejan margen después de revisión y entrenamiento; los clientes renuevan; y los centros de datos reciben electricidad y empiezan a facturar a tiempo. También ayudaría que los ingresos cubran mejor la deuda sin contar rondas nuevas, siempre con las mismas definiciones entre períodos.
Me preocuparía, en cambio, ver ventas que no se convierten en cobros, más cuentas pendientes con empresas relacionadas, anticipos financiados por el propio proveedor, intereses que se comen el margen del proyecto, permisos repetidos de los acreedores para tolerar incumplimientos, plata retenida en reservas y entregas que el cliente no acepta a tiempo. Para leer cada señal hacen falta el contrato y la fecha: una caída aislada de la acción no demuestra que haya pasado ninguna de estas cosas.
Lo que todavía no sé
- Cuánta plata tienen hoy OpenAI y Anthropic. Sin esa cuenta no puedo fechar cuándo se quedarían sin caja, y no lo intento: decir que todo revienta en una cantidad exacta de días sería inventar el dato que falta.
- Me faltan los balances completos de los laboratorios, sus calendarios de pagos comprometidos y una explicación comparable de ingresos brutos, netos y ganancia ajustada. Tampoco sé cuánto pesan sus mayores clientes, cómo evolucionan los mismos grupos de clientes que pagan y qué precios pagan de verdad.
- En deuda, me faltan las cotizaciones de los bonos y préstamos identificados y los certificados de que cumplen las condiciones de cada préstamo. También la caja libre actual de Nscale y los ratios contractuales de IREN, Nscale y cada vehículo de CoreWeave.
- Si hay avisos privados, dispensas o enmiendas no publicados: silencio público no equivale a cumplimiento certificado.
- La refinanciación y el saldo del puente de Riot, y las entregas y eventuales renegociaciones de SpaceX con Anthropic y Google.
- Cuántas de las señales son de verdad independientes: muchas salen de las mismas fuentes y se superponen.
- Si los umbrales que elegí son los correctos. Son alarmas, no medidas calibradas.
- Qué pérdidas pasarían de una empresa a otra si un pago falla. No hay un mapa público de quién le debe a quién.
- Cuándo se haría visible cada escenario. Son ventanas para observar, no pronósticos de fecha.
Que falte un dato no lo convierte en cero ni demuestra fraude: el análisis marca dónde puede aparecer un problema y qué información permitiría comprobarlo.
Qué tiene que ver con la tesis: la expansión selectiva sigue siendo mi caso central. Si algo se rompe, creo que lo primero que se mueve es un precio, no un pago. La demora eléctrica no activa el seguro de los grandes: lo corre, y la fila llegaría a los aseguradores hacia 2029–2031. El camino bajista muestra cómo pueden caer acciones aunque crezca la IA; la crisis requiere, además, un pago que no se cubre y una pérdida que pasa a terceros. Para distinguirlos sigo expectativas y financiación, pero exijo contratos, cobros y fechas antes de afirmar que hubo contagio.
Qué agrego al tablero: trabajo, utilización y caja
Al seguimiento de conexiones y financiación le sumo tres conversiones. Primero, cuánto crece el trabajo bien resuelto cuando baja su costo; segundo, cuánta capacidad y energía exige ese trabajo después de la eficiencia; tercero, cuánto cobra y conserva cada empresa. Si las tareas se multiplican más rápido de lo que cae la energía por tarea, aumenta la carga total. Si ocurre lo contrario, puede bajar incluso con más uso.
Mi lectura mejora si crecen las tareas pagadas, el equipo permanece ocupado y la empresa retiene parte del ahorro. Empeora si aparecen equipos ociosos, renovaciones a menor precio, clientes sin fondos o retrasos de conexión. Más tokens con peor calidad también debilitarían la tesis. Ninguna métrica aislada me dice cómo salen las otras dos cuentas.
SpaceX aporta una capacidad nominal reportada y metas con fecha; Nebius aporta tarifas comerciales y un ensayo técnico acotado. No los mezclo en una serie de rentabilidad por GW. El tablero pide contratos, potencia real, utilización, trabajo útil, precio realizado y caja; la evidencia nueva fortalece unas piezas y deja otras abiertas.
12. Qué significa para invertir
Si el riesgo de los laboratorios lo aseguran los grandes y la rueda se paga con acciones, sigo buscando quién cobra por resolver un cuello de botella sin tener que financiar a su cliente. La revisión agrega otro criterio: quién puede transformar la misma inteligencia o la misma potencia en más trabajo que el cliente valore y conservar una parte de esa mejora. Esa ventaja puede estar en un equipo, en un modelo o en un negocio que ya controla la relación con el cliente. El calendario eléctrico sigue importando para saber cuándo empieza a cobrar.
Aclaración: este capítulo es mi marco de análisis, no una recomendación de inversión ni una indicación de compra o venta. No conoce la situación de quien lo lee (plazo, moneda, impuestos, necesidad de liquidez), y los nombres que aparecen son ejemplos para estudiar. Tengo un modelo de cartera privado, pero no publico sus porcentajes ni el tamaño de las posiciones: los datos de apoyo son parciales y algunos se publican con demora.
Mi apuesta hasta el segundo trimestre de 2027
Hasta junio de 2027 espero que la expansión de la IA continúe: subas en algunas empresas, con caídas en el camino y resultados muy distintos entre ellas (escenarios). Mantendría una parte en efectivo. Los proyectos que necesitan conseguir más financiación serían una apuesta de mayor riesgo.
Lo que cambia con la tesis de este informe es cómo elijo dentro de esa apuesta.
Mi criterio, en cuatro preguntas
- ¿Cobra hoy o espera cobrar? El que vende y cobra al entregar está más lejos del riesgo que el que construye con deuda y espera que el cliente le pague durante años.
- ¿Cuánto tiene que invertir para cobrar? Menos inversión necesaria, menos dependencia de conseguir plata nueva.
- ¿Su cliente puede pagar? Clientes con negocios que ya generan caja valen más que clientes que dependen de la próxima ronda.
- ¿Tiene que financiar o garantizar a su cliente para venderle? Una empresa que le presta a su cliente, le da acciones para que compre o le garantiza los alquileres está más expuesta de lo que muestran sus ventas.
Mi hipótesis es que algunos proveedores terminarán financiando la espera de sus clientes, mientras otros podrán cobrar por resolverles la urgencia. Ahí está la diferencia entre una empresa que crece mucho y una buena inversión.
Cómo quedan los grupos con este criterio
Para elegir qué estudiar, separo estos grupos. No doy por aprobada una empresa solo porque pertenezca a uno; la comparación completa de contratos, caja y financiación está en quién paga la espera.
| Grupo | Cómo cobra y qué financia | Riesgo que estudiaría |
|---|---|---|
| Equipos eléctricos y refrigeración: Eaton (ETN), GE Vernova (GEV), Vertiv (VRT), Schneider Electric (SU.PA) | Algunos reciben anticipos y reservas de turnos; no equivale a cobrar toda la venta antes de producir | Entrega, cancelabilidad, margen, financiación propia y precio de la acción |
| Generación existente: Vistra (VST), NRG (NRG), Constellation (CEG), Talen (TLN) | Ya cobran de su flota; los contratos nuevos con nubes tienen sus propias fechas | Deuda, combustible, precios regionales, regulación y producción disponible para otro cliente |
| Distribuidoras: AEP (AEP), Dominion (D), Southern (SO), Duke (DUK), Entergy (ETR), NextEra (NEE) | Tarifas y mínimos pueden proteger el cobro; ellas deben financiar la red | Aprobación tarifaria, inversión, deuda y emisión de acciones. Los mínimos y plazos cambian por tarifa, no son iguales para todas |
| Bloom Energy (BE) | Vende generación en el sitio y también utiliza instrumentos ligados a acciones | No suponer que tiene la protección de otros proveedores eléctricos. Sus instrumentos de cliente están en el análisis eléctrico |
| Memoria: Micron (MU), SK hynix (000660.KS), Samsung (005930.KS) | En ciertos contratos el comprador financia al fabricante mediante depósitos | Ciclo de precios, obligaciones de devolución y compras mínimas; no extender un contrato de Micron a toda la industria |
| Chips: NVIDIA (NVDA), Broadcom (AVGO), AMD (AMD) | Venden, invierten en clientes y, según el caso, garantizan, prestan o conceden warrants | Valorar cada instrumento y su fecha. Garantías y acciones tienen riesgos distintos |
| Plataformas: Microsoft (MSFT), Amazon (AMZN), Alphabet (GOOGL / GOOG), Meta (META) | Otros negocios generan caja, pero también financian expansión y socios | Caja operativa menos inversión con la misma definición; separar ganancias por revalorización de cobros |
| Nubes con financiación exigente: CoreWeave (CRWV), Nebius (NBIS), IREN (IREN) | Ya tienen ingresos; una parte importante de la expansión todavía espera entrega y cobro | Deuda, concentración y financiación disponible, casos por empresa |
| Oracle (ORCL) | Combina software y nube; los anticipos ayudan a financiar la expansión | Requiere un análisis propio, por el tamaño y calendario de sus compromisos |
| Efectivo | Da flexibilidad para gastos y compras futuras | Moneda, inflación, custodia y costo de perder una suba |
Dónde buscaría
Con este criterio, cambio el orden de lo que estudiaría primero.
Para estudiar primero: el cuello de botella que se cobra sin financiar al cliente.
- GE Vernova (GEV): turbinas y equipos para generar electricidad y ampliar la red. Compararía los anticipos que recibe con el soporte de crédito que sí otorga. Sus US$14.170 millones de aumento bruto de anticipos incluían efectos de adquisición, así que no eran todos cobros nuevos (el saldo neto de pasivos contractuales y el efecto en el flujo están en el capítulo 8). Y sus US$772 millones de soporte de crédito no los presento como exclusivamente IA ni como cero riesgo.
- Eaton (ETN): distribución eléctrica, protección y gestión de energía en centros de datos.
- Micron (MU): memoria de alto ancho de banda y almacenamiento. Sus clientes le dejan depósitos atados a compras mínimas. Miraría especialmente si puede seguir ganando lo mismo cuando haya más memoria disponible.
Para estudiar con el seguro descontado: buenos negocios que quedaron del lado del riesgo.
- Broadcom (AVGO): chips a medida y redes para conectar los sistemas de IA. Los máximos brutos comparados con su caja libre están en Broadcom; como no sé si son los mismos instrumentos ni si se superponen, no los trato como una pérdida calculada.
- NVIDIA (NVDA): chips para procesar la IA. Tiene una garantía condicionada sobre el valor mínimo de edificios que usa una filial de OpenAI, además de participaciones en clientes. No garantiza toda la renta ni invierte en todos sus clientes.
Para estas dos no alcanza con mirar ventas y márgenes. Miraría las notas de garantías, las participaciones en clientes y cuánto de lo que venden depende de los mismos dos laboratorios.
Las grandes nubes: Microsoft, Amazon y Alphabet generan plata con otros negocios. Pero también revisaría cuánto gastan en la expansión, cuánto de su ganancia es revalorización y cuánto es caja: una empresa sólida puede invertir de más, y su acción puede estar demasiado cara.
Apuesta más arriesgada: CoreWeave, Nebius e IREN pueden ganar mucho si terminan las obras, entregan capacidad, cobran y consiguen financiación. Antes de poner plata revisaría cuánto deben, cuándo vencen los pagos, cuánto dependen de un solo cliente y cuánto les falta para terminar. A Oracle la analizaría por separado.
Para decidir una compra todavía me falta hacer la cuenta de precio de cada acción: cuánto pago hoy por lo que puede ganar y generar en caja, su deuda y si necesita emitir más acciones (lo que achica la parte de cada accionista actual). Una empresa puede crecer mucho y ser una mala inversión si la compro demasiado cara.
Qué miraría en cada balance para medir el seguro
Esta es mi lista de lectura. Son cosas que no aparecen en los titulares, pero sí en los informes trimestrales.
| Qué buscar | Dónde aparece | Por qué importa |
|---|---|---|
| Garantías, garantías de valor residual y derivados de crédito | Notas de “compromisos y contingencias” del 10-Q | Es el seguro que la empresa le da a sus clientes (capítulo 9) |
| Warrants o acciones entregadas a clientes | Notas de ingresos (“contraprestación pagada al cliente”) | Puede reducir el ingreso reconocido o el valor económico de la venta, según su tratamiento (capítulo 10) |
| Participaciones en clientes | Notas de inversiones | Si el cliente cae, cae la venta y cae la inversión a la vez |
| Ganancias por revalorización | Estado de resultados, debajo del resultado operativo | Ganancia contable que no genera caja en ese período (capítulo 10) |
| Anticipos de clientes dentro de la caja operativa | Estado de flujo de efectivo y pasivos por contratos | Caja aportada por el cliente antes de prestar el servicio (capítulo 8) |
| Convertibles, preferidas y ventas de acciones nuevas | Notas de deuda y de patrimonio | Cuánto depende la empresa de que su acción siga alta |
| Fecha de inicio de los alquileres atada a la conexión eléctrica | Notas de alquileres; en los prospectos, las condiciones de “listo para operar” | Si el cobro depende de que llegue la electricidad, la demora la paga el dueño del edificio (capítulo 7) |
| Anticipos de clientes en proveedores eléctricos, y mínimos y colateral en distribuidoras | Pasivos por contratos; tarifas aprobadas | Muestra quién financia a quién en la cadena eléctrica (capítulo 8) |
Cómo cambiaría mi posición en cada escenario
Crucé estos grupos con los cuatro escenarios del capítulo 11: base (el que espero), alcista, bajista y crisis (problemas de pago que alcanzan a otras empresas). Son efectos sobre el negocio, no promesas sobre el precio de la acción. En el bajista, las plataformas rentables aguantan porque otros negocios ayudan a pagar la inversión, y las acciones muy caras de chips y equipos pueden bajar aun con buenos resultados. En una crisis, los más perjudicados son los proyectos que dependen de financiación: si falta plata, cobran primero los acreedores. A los fabricantes de chips los golpea que los clientes frenen pedidos o que se activen garantías (el cuadro completo está en el respaldo, anexo E12.1).
En el caso alcista consideraría usar efectivo por etapas después de mejores márgenes; en el bajista reduciría primero la dependencia de financiación. En una crisis priorizaría liquidez y evitaría deuda para invertir y ventas en corto sin respaldo, cuyas pérdidas pueden no tener tope. En todos los casos miraría concentración, restricciones entre países, retención de clientes, cobros y calidad del producto. Una recuperación del precio no demuestra una recuperación del negocio.469
Lo que muestran las canastas
Las canastas del capítulo 1, con dividendos y al cierre del 16-oct-2026, ya separan memoria, fabricantes que también aseguran clientes, SOXX, nubes y constructores. Nebius subió en el período y Broadcom cayó ligeramente: las diferencias dentro de cada grupo importan. La selección fue hecha mirando el pasado y no demuestra que la deuda o una garantía expliquen por sí solas los retornos.
Tres reglas que me pongo
Primero, tener efectivo para poder esperar. Un cobro atrasado puede complicar a una empresa. A mí, como inversor, tener plata disponible me ayuda a no vender forzado en el peor momento. Tiene un costo: no participa de las subas y la inflación le resta valor.
Segundo, revisar si estoy comprando varias veces las mismas empresas. Una acción tecnológica, un fondo del Nasdaq y un ETF de chips (un fondo que se compra en bolsa como una acción) pueden repetir muchas posiciones. Tener tres instrumentos no es tener tres apuestas distintas. Las diez mayores empresas de SPY pesaban 40,04% al 16 de octubre, agrupando las dos clases de Alphabet. Y con la tesis de este informe hay una capa más: NVIDIA, Alphabet y Amazon pueden estar apostando, por distintos caminos, a que paguen los mismos dos clientes.
Tercero, poner más plata solo cuando el negocio lo justifique. Antes de comprar más de una empresa frágil, quiero ver que gane más por sus ventas, cobre a tiempo y tenga la plata para seguir, comparando períodos con la misma forma de medir. Y un buen resultado no justifica pagar cualquier precio.
Lo que más puede frenar la obra: tener electricidad a tiempo
Para mí, hoy una de las mayores trabas es que la electricidad llegue al centro de datos cuando la necesita. La Agencia Internacional de Energía advierte sobre problemas de capacidad y de conexión a la red.470 En otros proyectos puede faltar primero un chip u otro equipo: la traba cambia según el lugar. El mapa de AI Bottlenecks me ayuda a buscar qué otras piezas pueden faltar; lo uso como punto de partida y lo contrasto con datos del fabricante o del cliente.471
Separo cuatro piezas que pueden faltar: generar electricidad (Constellation, GE Vernova, Bloom Energy), conectar y enfriar los servidores (Eaton, Vertiv), fabricar y montar chips y memoria, y conectar equipos y centros de datos con cables, fibra óptica y otros componentes. Dos ideas de ese cuadro me importan: un anuncio de expansión no es capacidad lista, y una pieza que falta puede demorar todo (el cuadro completo, con qué miraría en cada una, está en el respaldo, anexo E12.2).
Mi criterio es sencillo: quién puede entregar, cobrar y seguir ganando plata cuando deje de faltar ese producto. Que algo escasee hoy no significa que su fabricante vaya a cobrar caro para siempre.
Los capítulos 7 y 8 me dejan tres grupos para mirar dentro de la electricidad, ordenados por cuánto dependen del reloj:
- Los que cobran antes de entregar (GE Vernova, Vertiv): sus clientes les adelantan plata para guardar el turno. Si la demanda se frena, pueden perder pedidos, tener devoluciones o sufrir costos propios. Los anticipos reducen ciertos riesgos, pero no los eliminan.
- Los que venden lo que ya existe (generadoras con centrales en funcionamiento): cobran de su flota actual, y los contratos con las grandes nubes, que arrancan en su mayoría desde 2027, les dan contrapartes con negocios diversificados. Su riesgo es propio: deuda, precios de Texas y reguladores.
- Los que necesitan que el campus esté listo para cobrar (dueños de edificios y neoclouds): son los que pagan la espera. Para mí, es la apuesta más expuesta al reloj.
Un cuidado con los precios: entre el 1-oct-2025 y el 16-oct-2026, sin dividendos, GE Vernova subió 52,0%, Vertiv 27,7% y Bloom 145,4%; NRG cayó 35,9%, Vistra 24,6% y Constellation 22,7%. Oklo y NuScale cayeron 75,9% y 84,1%, respectivamente. Es otra comparación, con fecha y método propios, no la canasta con dividendos. La prensa habló el 15-oct de un desarme de la apuesta por energía para IA. Ninguno de esos retornos prueba que el calendario de cobros haya causado el movimiento.472473
Proyectos de 2029–2030: una hipótesis para estudiar
Algunos proveedores eléctricos están protegidos frente a ciertos riesgos de sus clientes, pero eso no demuestra que sus acciones estén baratas. En un proyecto futuro preguntaría cuánto efectivo falta, qué puede atrasarlo y qué demora ya exige el precio.
Oklo tiene objetivos diferentes: Idaho en 2028, sujeto a licencias, y primera fase de Ohio desde 2030, con expansión hasta 2034. El mecanismo de prepago de Meta no prueba por sí solo cuánto efectivo está disponible, y los ingresos de filiales de servicios no son venta de electricidad de los reactores. NuScale ya reconoce licencias e ingeniería; como provee tecnología y módulos, sus cobros no empiezan necesariamente cuando una central genera electricidad. Por eso no las agrupo como empresas que solo cobran desde 2030.474475
El efecto sobre un proyecto depende de qué se atrase. Si es solo el campus, la central no se corre automáticamente. Si son la red, los equipos, los trabajadores o la financiación compartidos, la demora puede propagarse. Si se atrasa la oferta nueva con demanda firme, la generación disponible puede ganar valor. Y si también se atrasa la demanda de electricidad, se debilita el comprador (el cuadro completo está en el respaldo, anexo E12.3).
Para valorar esa hipótesis prepararía una ficha por proyecto: contratos, permisos, anticipos, inversión pendiente, caja, deuda, dilución y valor por acción bajo el calendario anunciado y con demoras de 12 y 24 meses. No hay una regla automática que atrase todos los proyectos un año, ni una valuación completa que permita concluir hoy que las caídas son oportunidades.
Lo que todavía no sé
- Si alguna empresa de estos grupos está cara o barata a su precio de hoy. El análisis es de grupos y de riesgos, no de valuaciones.
- Cuánto de cada fondo es realmente IA: hay que mirar la composición, no el nombre.
- Cuánto vale, en el precio de NVIDIA o de Broadcom, el seguro que dieron. No sé cómo descontarlo con precisión todavía.
- Cómo se comportan las ventas en corto (apostar a que una acción baja) y las opciones (contratos para comprar o vender a un precio fijo) en estos escenarios. Tienen riesgos propios que este marco no cubre.
Qué tiene que ver con la tesis: la tesis cambia la pregunta de inversión. Antes era “¿quién vende las palas?”. Ahora es “¿quién vende las palas sin tener que prestarle la plata al minero ni salir de garante de su alquiler?”. Esa diferencia es la que buscaría valorar. Y como la electricidad pone la fecha, para mí la apuesta más expuesta es la de los que necesitan que el campus esté listo para cobrar.
La mejora se reparte entre las tres capas
En infraestructura miro utilización, precio realizado y recuperación del capital después de reponer equipos. Fabricante, operador y financiador pueden ser la misma empresa, pero no cobran por lo mismo. Una mejora del software puede ayudar al operador a vender más con lo instalado y, al mismo tiempo, moderar algunas compras al fabricante.
En modelos miro si una mejor solución consigue retención, distribución y margen después de servirla y desarrollarla. Un laboratorio puede conservar ahorro por eficiencia o entregarlo para competir. No doy por perdedores a todos los modelos ni por ganadores a todos los dueños de instalaciones.
En aplicaciones y negocios que usan IA busco algo que sea difícil de reemplazar. Mercado Libre plantea que catálogo, datos, logística y confianza favorecen a las plataformas existentes frente a agentes independientes. Mi hipótesis es que una búsqueda mejor puede valer más cuando detrás hay una red que entrega, cobra y responde si algo sale mal. Es la posición de su dirección y una hipótesis para investigar; la prueba estará en conversión, costo por operación y retención después de descuentos y competencia. Newsletter oficial de Mercado Libre, marzo de 2026.
El ahorro también puede ir al cliente, un competidor puede copiar la función o un agente puede quedarse con la demanda. Por eso no compro la idea de que todo software va a capturar beneficios. Vuelvo a la misma pregunta del informe: quién puede cobrar, cuándo cobra y qué necesita pagar para hacerlo. El precio de la acción requiere su propia cuenta.
13. Mi conclusión
La IA tiene un reloj y un seguro, pero el trabajo que cabe dentro de ese reloj puede cambiar. La electricidad pone el límite físico; el software y los modelos deciden cuánto trabajo útil sale de la potencia disponible. Las acciones, la deuda y los respaldos sostienen la espera. Mi conclusión ahora une esas tres cuentas: más productividad puede mejorar una instalación y abrir demanda nueva, pero tengo que ver quién logra cobrarla antes de que se agote su financiación.
La IA vino para quedarse
Mi convicción es que la IA vino para quedarse. Puede avanzar más lento o más rápido, atravesar una crisis y cambiar de protagonistas, pero creo que va a terminar integrada en la vida cotidiana y en cómo trabajan las empresas. A diez años soy muy optimista sobre esa transformación, incluso si OpenAI o Anthropic no son quienes se quedan con la mayor parte del negocio.
Esa es mi apuesta tecnológica. No es una garantía de retorno para una acción, un laboratorio o un centro de datos comprado a cualquier precio. Los plazos de cada inversor importan: una empresa puede diluirse, renegociar o desaparecer antes de que llegue el beneficio económico de la tecnología.
Lo que encontré
Empecé este research preguntándome quién paga, quién cobra y dónde se puede romper. La respuesta corta que me dejó es esta:
1. La bolsa de EE.UU. va montada en la IA. Mis 85 empresas de IA e infraestructura explican el 59,8% de la suba al 16-oct-2026 de la cartera que reconstruí con los pesos del S&P 500 (capítulo 1). La contribución es menor que la medida al 14-oct y RSP frente a SPY quedó casi empatado: la evidencia de concentración de la suba del año se debilitó.
2. Una parte importante de esa apuesta depende de dos empresas que no publican balances. OpenAI y Anthropic se comprometieron a pagar cientos de miles de millones durante años; sus ventas crecen fuerte, pero todavía no alcanzan para pagar la expansión sin plata de afuera (capítulos 5 y 6). El mercado ve los contratos que acumulan sus proveedores, pero mucho menos la caja de los laboratorios. Una cartera de contratos no es plata cobrada.
3. Parte del riesgo de que no paguen se trasladó a los grandes. NVIDIA, Broadcom, Alphabet, Meta y AMD asumieron entre US$206.400 y 248.400 millones (máximos) en garantías, respaldos y compromisos de préstamo a favor de sus clientes (capítulo 9).
4. La rueda se paga con acciones. Proveedores que le dan acciones al cliente para que compre, rondas que ponen los mismos proveedores (9 de cada 10 dólares de la ronda de OpenAI), ganancias que incluyen ajustes de valuación (Amazon tuvo US$53.400 millones de otros ingresos, principalmente por Anthropic, dentro de los cuales US$50.500 millones correspondieron a revalorizar preferidas; Alphabet registró unos US$99.000 millones de ganancias en acciones en el trimestre). Ambas mostraron caja libre negativa en los períodos comparados, que son distintos. Además, identifiqué unos US$342.200 millones en las rondas y emisiones identificadas, con fechas y condiciones de desembolso distintas (capítulo 10).
5. La electricidad pone la fecha, y llega tarde. En los componentes del ejercicio de costos, la energía directa pesa menos que el capital y los equipos, pero Sightline estimaba 31% en obra de una cartera mundial de campus para 2026 y la reseña de Morgan Stanley del 5-oct ubicaba en 41% la parte de su demanda incremental de EE.UU. para 2026–2028 que ya tenía obra y red disponibles o contratadas. Son universos y categorías distintos; las cifras 31% y 41% no constituyen una banda comparable ni una probabilidad conjunta de entrega. Espero que llegue a tiempo entre la mitad y dos tercios, como hipótesis de escenario; el resto se corre a 2029–2031, mientras se acumulan pagos de 2027–2029 y empiezan por fases algunas garantías (capítulo 7).
6. La electricidad se cubrió mejor; el medio quedó apretado. Varios de los que venden equipos eléctricos cobran por adelantado, las distribuidoras piden mínimos y colateral y las generadoras venden sobre todo lo que ya tienen. No es una cobertura total, pero es mucho mejor que la de los chips: sus vendedores hicieron lo contrario y salieron de garantes. La espera la pagan los que construyen y alquilan, financiados con deuda que se presta porque detrás hay un asegurador grande (capítulo 8).
7. Por eso, si se rompe, empieza por los precios. Hay dos relojes: el eléctrico y el de la ventana para vender acciones. Si el primero se atrasa más de lo que aguanta el segundo, bajan las acciones, se achican las rondas y las salidas a bolsa, los laboratorios compran menos, sufren los que construyeron con deuda y, si se cumplen las condiciones contractuales, pueden activarse garantías de los grandes (capítulo 11).
Mi mayor preocupación sigue en OpenAI
Por el tamaño de sus compromisos y por el consumo de caja que proyecto, veo a OpenAI más dependiente de conseguir financiación durante más tiempo. Los ingresos de Anthropic mejoraron mucho y el beneficio que informó el FT es una señal favorable, aunque falta conocer su definición y su efecto en la caja. Mi modelo anual conserva costos supuestos, así que no uso su fecha de caja positiva como si la hubiera anunciado la empresa (capítulo 6).
También me importa quién recibiría el golpe. Si OpenAI recorta compras o demora pagos, seguiría de cerca a Oracle, CoreWeave, SoftBank y SB Energy, por su combinación de exposición a ese cliente, deuda y obras que todavía necesitan financiación. Y después a NVIDIA, por su garantía condicionada, que incluye porciones de alquiler y energía y un valor mínimo vinculado a ciertos edificios que usa OpenAI. Anthropic tiene el respaldo de Amazon y Google, con negocios más diversificados. Pero no son dos mundos separados: las grandes plataformas también están en el circuito de OpenAI. Tener un socio fuerte ayuda; no garantiza que vaya a cubrir cualquier pérdida.
Hasta junio de 2027, y después
La ventana de pagos de 2027 a 2029 sirve para entender el riesgo, pero la decisión de inversión empieza ahora. Hasta junio de 2027 me inclino por la continuidad de la obra y una suba selectiva de las acciones, con correcciones. Por eso priorizaría a quien vende el cuello de botella sin financiar a su cliente (equipos eléctricos que cobran por adelantado, memoria, generadoras con centrales que ya funcionan), estudiaría a los fabricantes de chips con su seguro descontado, mantendría efectivo y asumiría menos dependencia de nuevas rondas (capítulo 12). En 2028 espero que pese cada vez más cuánto deja cada proyecto después de pagar la operación y la financiación.
La revisión amplía mi mapa de posibles ganadores a las tres capas del negocio. Puede capturar valor el proveedor que resuelve una urgencia, el operador que aprovecha mejor su potencia, el modelo que retiene parte de su eficiencia o una empresa con datos, distribución y procesos difíciles de copiar. Para pasar de esa posibilidad a una tesis necesito ver clientes que pagan y caja. Mercado Libre es un ejemplo para investigar esa captura; una tarifa barata o un benchmark no bastan para atribuírsela a una empresa.
Las comparaciones con 2001 me sirven para pensar el riesgo de financiar al comprador. Si la expansión depende cada vez más de deuda, garantías y acciones, tengo que mirar quién absorbe las pérdidas cuando falta caja. Eso no demuestra que el desenlace vaya a ser 2008: dos crisis pasadas no permiten ponerle una probabilidad a esta.
Qué me haría cambiar de opinión
Tres cosas me harían cambiar de opinión, sobre todo si pasan juntas:
- Que caiga el gasto que se paga en varios proveedores a la vez, no solo en uno.
- Que fallen las entregas: obras que no se energizan o que el cliente no acepta a tiempo.
- Que la financiación se cierre al mismo tiempo, porque un pago atrasado solo se vuelve grave cuando nadie lo cubre. Con la tesis de este informe, la primera señal de esto no es un impago: es que se cierre la ventana para vender acciones (salidas a bolsa postergadas, rondas más chicas o a valuaciones más bajas, convertibles más caros).
| Lo que me haría cambiar de opinión | Lo que miro ahora (último dato de cada serie) | Fuentes |
|---|---|---|
| Cae el gasto que se paga, en varios proveedores a la vez | Empresas de Ramp que pagan alguna herramienta de IA (agosto): 56,1%. Cambio del gasto mediano por empleado en el 1% de empresas que más gasta, agosto contra julio: −9,7%. Empresas que cambian de proveedor (promedio de tres meses): 8%. Empresas de EE.UU. que usaron IA en las últimas dos semanas: 23,8% (próxima ventana a comprobar: 22 de octubre) | Ramp AI Index; Census BTOS476 |
| Fallan las entregas | IREN con Microsoft: 50 MW aceptados en el primer bloque; el resto, cuarto trimestre de 2026, con gracia hasta comienzos del segundo trimestre de 2027. Texas: pausa desde el 3 de agosto de 2026, con informes el 10 de diciembre. PJM: 6.831 MW cortos para 2028/29. Campus de OpenAI en Ohio: 0,8 GW brutos con contrato condicionado de un proyecto de 10 GW brutos; no son 0,8 GW ya energizados ni la carga informática de 8 GW | IREN, 10-K; Utility Dive; ERCOT;477 PJM; SB Energy (capítulo 7) |
| Se cierra la financiación | Bono del Tesoro a 10 años: 5,09% al 16-oct. Prima de bonos riesgosos: 316 puntos básicos al 13-oct, última referencia aquí comprobada. Puente de Riot: hasta US$573 M, vence el 31-dic-2026 (uso no informado). Convertible de CoreWeave: US$4.200 M al 2,875% | Tesoro de EE.UU.; FRED; Riot, 8-K; CoreWeave, 8-K478 |
| Se cierra la ventana de acciones | SB Energy postergó su salida a bolsa de US$5.000 M desde fines de septiembre. Para Anthropic se habla de una valuación de ~US$1,5 billones como expectativa de algunos inversores; no es un precio definitivo ni una ronda cerrada. OpenAI no saldría a bolsa en 2026 | IFR; Börsen-Zeitung; Yahoo Finance (ver capítulo 10) |
Para anticipar una caída, empezaría por las revisiones de ingresos, de inversión y de financiación. Si cambian para peor, reduciría primero las apuestas que necesitan que todos los pagos lleguen a tiempo. Después miraría atrasos de cobros y vencimientos. Las garantías, otros clientes o capital nuevo pueden cortar la cadena de pérdidas; por eso no espero un impago para moverme.
El calendario
El corte de esta revisión ya incorpora los resultados que SpaceX presentó el 20 de octubre. Su capacidad reportada y sus objetivos se distinguen en el capítulo 7. El calendario documentado al 16 de octubre conserva su fecha de confirmación para el resto de los eventos; no doy por conocidos resultados que no revisé. Las próximas entregas de balances, contratos y red tienen que comprobar tanto el reloj financiero como la productividad de lo que empieza a funcionar.
El prospecto público de Anthropic, cuando aparezca, es para mí una de las pruebas más importantes. Bloomberg informó un posible roadshow desde la semana del 9 de noviembre; la presentación pública debe antecederlo bajo las reglas aplicables. Eso no confirma una fecha de cotización. También sigo el cierre previsto para mediados de noviembre del convertible de NVIDIA en Nscale, sujeto a sus condiciones, y los informes de Texas del 10 de diciembre.
El puente de Riot tiene fecha documentada del 31 de diciembre, salvo una enmienda o refinanciación posterior. PJM no abrió su ventana de ofertas y no tiene nueva fecha confirmada: el 28 de febrero de 2027 es una referencia de la suspensión y el procedimiento de FERC, no el inicio garantizado de una compra. Propongo revisar el informe el 16 de abril y el 16 de octubre de 2027, sin convertir esas revisiones en pronósticos de caída.
Mi posición ante lo que espero
Mantendría una apuesta selectiva a la expansión de la IA y revisaría el riesgo desde las primeras noticias que la debiliten. La investigación tiene que ayudarme a elegir antes de que los resultados confirmen todo. La prioridad de negocios está definida; el precio de compra de cada acción todavía necesita su propia valuación.
Mi preocupación sigue siendo que se comprometa más plata, y más rápido, de lo que el negocio puede generar para pagarla. La revisión añade una fuerza que puede cambiar el recorrido: mejor software y modelos más eficientes pueden aumentar el trabajo útil del capital instalado, incluso de equipos anteriores. Si la expansión de tareas supera el ahorro unitario, hará falta más energía; si no, la misma demanda puede necesitar menos capacidad de la que hoy se imagina. Mi apuesta por más uso no elige por sí sola cuál de esas cuentas gana.
Mi hipótesis final es que algunos van a financiar la espera, otros van a cobrar por resolver la urgencia y otros van a convertir esa inteligencia en un negocio mejor. Quiero seguir cuánto valor útil sale de cada chip y de cada GW, y cuánto conserva la empresa después de competir y pagar su capital. Si el ahorro termina entero en el cliente, si la capacidad queda ociosa o si se cierra la financiación antes de cobrar, revisaré la tesis. Separar esos resultados sigue siendo, para mí, la diferencia entre una tecnología que crece mucho y una buena inversión.
Si encontrás un dato mal o una fuente mejor, escribime por LinkedIn. Las correcciones documentadas están en el anexo C, y este trabajo mejora con cada corrección.
Este research expresa mi análisis y mis hipótesis. No constituye una recomendación de inversión ni una indicación de compra o venta. Los nombres de empresas son ejemplos para investigar, no una cartera recomendada.
Lo que todavía no sé
- Cuánta plata tienen hoy OpenAI y Anthropic. No hay una cuenta pública completa, y por eso no estimo una fecha de agotamiento de caja.
- Cuánta demanda final hay sin contarla dos veces, porque la misma plata aparece como inversión, como contrato y como compra de chips.
- Cuánto cuesta realmente cada tarea, contando reintentos, revisión humana y herramientas, y cuánto de eso se cobra.
- Qué pérdidas pasarían de una empresa a otra si un pago falla. No hay una matriz pública de quién le debe a quién ni de cuánto se recupera.
- Cuántos gigavatios de 2026–2028 ya se atrasaron, y cuánto aguanta cada dueño de edificios pagando la espera.
© 2026 Denario. La versión original y actualizada está en denario.lat/research/macroeconomia/economia-ia.